ภาษีขายฝากที่ดิน คือ ค่าใช้จ่ายทางภาษีและค่าธรรมเนียมตามกฎหมายที่เกิดขึ้น ณ กรมที่ดิน เมื่อมีการทำสัญญาขายฝากอสังหาริมทรัพย์ค่ะ การขายฝากไม่ใช่การจำนอง แต่เป็นการโอนกรรมสิทธิ์ชั่วคราว ทำให้มีภาระภาษีการโอนเกิดขึ้นทันทีในวันทำสัญญา ซึ่งความรู้เรื่องนี้สำคัญกับใครบ้าง?
คำตอบคือสำคัญทั้งกับผู้ขายฝากและผู้รับซื้อฝากในการวางแผนเงินค่ะ ในบทความนี้ คุณน้าจะพามาเจาะลึกว่าภาษีตัวนี้ประกอบด้วยอะไรบ้าง ใครต้องเป็นผู้จ่าย และมีเงื่อนไขอย่างไรเมื่อต้องการไถ่ถอนคืนค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ภาษีขายฝากที่ดิน คืออะไร?
ภาษีนี้ คือ ค่าธรรมเนียมและภาษีอสังหาริมทรัพย์ที่กรมที่ดินและกรมสรรพากรเรียกเก็บเมื่อมีการจดทะเบียนทำสัญญาขายฝากที่ดินค่ะ เนื่องจากในทางกฎหมาย การขายฝากถือเป็นสัญญาซื้อขายรูปแบบหนึ่งซึ่งกรรมสิทธิ์ในที่ดินจะตกเป็นของผู้รับซื้อฝากทันทีตั้งแต่วันทำสัญญา
โดยมีข้อตกลงว่าผู้ขายฝากสามารถนำเงินมาไถ่ถอนกรรมสิทธิ์คืนได้ภายในระยะเวลาที่กำหนด ดังนั้น เมื่อมีการโอนกรรมสิทธิ์เกิดขึ้น ณ สำนักงานที่ดิน จึงต้องชำระภาษีดังกล่าว ซึ่งเป็นภาระตามกฎหมายที่คิดคำนวณบนฐานราคาประเมินหรือราคาขายฝากตามเกณฑ์ที่กำหนดค่ะ
ขายฝากที่ดิน เสียภาษีอย่างไร?
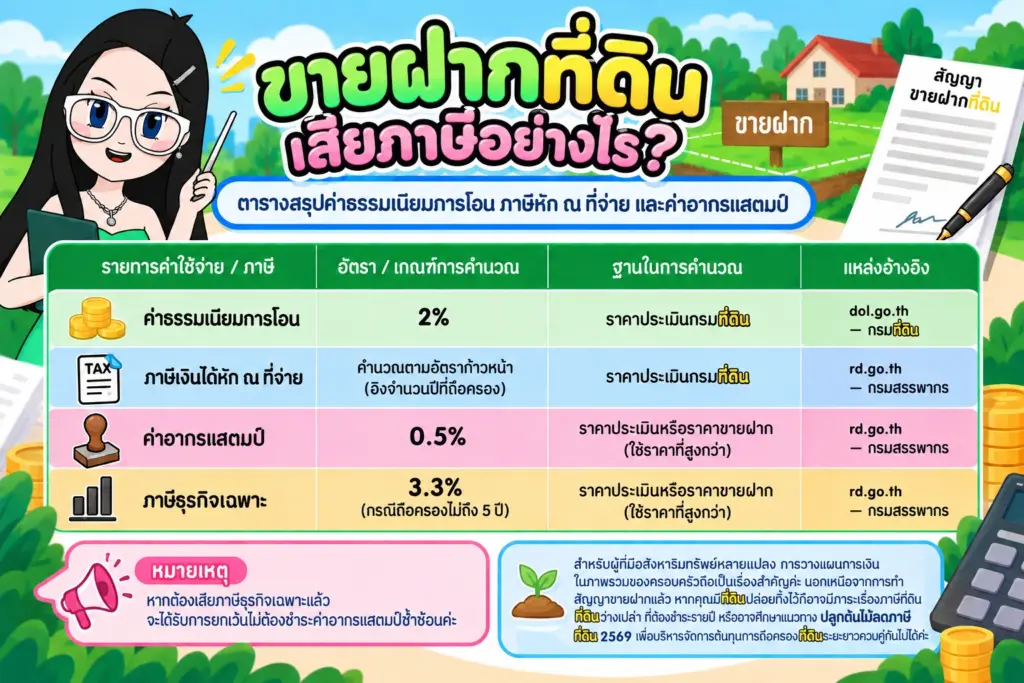
การทำสัญญาขายฝากที่ดินจะมีภาระค่าธรรมเนียมและภาษีที่ต้องชำระ ณ กรมที่ดินในวันทำสัญญา โดยคุณน้าสรุปรายละเอียดค่าใช้จ่ายเบื้องต้นมาให้ในรูปแบบตารางดังนี้ค่ะ
| รายการค่าใช้จ่าย / ภาษี | อัตรา / เกณฑ์การคำนวณ | ฐานในการคำนวณ |
|---|---|---|
| ค่าธรรมเนียมการโอน | 2% | ราคาประเมินกรมที่ดิน |
| ภาษีเงินได้หัก ณ ที่จ่าย | คำนวณตามอัตราก้าวหน้า (อิงจำนวนปีที่ถือครอง) | ราคาประเมินกรมที่ดิน |
| ค่าอากรแสตมป์ | 0.5% | ราคาประเมินหรือราคาขายฝาก (ใช้ราคาที่สูงกว่า) |
| ภาษีธุรกิจเฉพาะ | 3.3% (กรณีถือครองไม่ถึง 5 ปี) | ราคาประเมินหรือราคาขายฝาก (ใช้ราคาที่สูงกว่า) |
หมายเหตุ: หากต้องเสียภาษีธุรกิจเฉพาะแล้ว จะได้รับการยกเว้นไม่ต้องชำระค่าอากรแสตมป์ซ้ำซ้อนค่ะ
สำหรับผู้ที่มีอสังหาริมทรัพย์หลายแปลง การวางแผนการเงินในภาพรวมของครอบครัวถือเป็นเรื่องสำคัญค่ะ นอกเหนือจากการทำสัญญาขายฝากแล้ว หากคุณมีที่ดินปล่อยทิ้งไว้ก็อาจมีภาระเรื่อง ภาษีที่ดินว่างเปล่า ที่ต้องชำระรายปี หรืออาจศึกษาแนวทาง ปลูกต้นไม้ลดภาษี ที่ดิน 2569 เพื่อบริหารจัดการต้นทุนการถือครองที่ดินระยะยาวควบคู่กันไปได้ค่ะ
ภาษีขายฝากที่ดิน ต่างจากขายทั่วไปยังไง?
หลายคนมักสงสัยว่าการขายฝากที่ดิน ต่างจากการขายทั่วไปยังไง คุณน้าขอสรุปข้อเปรียบเทียบในมิติต่าง ๆ ให้เห็นภาพชัดเจนดังนี้ค่ะ
| มิติการเปรียบเทียบ | การขายฝากที่ดิน | การขายขาดทั่วไป |
|---|---|---|
| การโอนกรรมสิทธิ์ | โอนทันทีในวันทำสัญญา (มีสิทธิไถ่คืน) | โอนทันทีในวันทำสัญญา (ไม่มีสิทธิไถ่คืน) |
| ภาษีและค่าโอนวันทำสัญญา | คิดคำนวณตามเกณฑ์ปกติเหมือนการซื้อขาย | คิดคำนวณตามเกณฑ์ปกติเหมือนการซื้อขาย |
| ภาระภาษีเมื่อมีการไถ่ถอน | เสียค่าธรรมเนียมไถ่ถอนและอากรแสตมป์ (ไม่มีภาษีเงินได้ซ้ำ) | ไม่มีการไถ่ถอนเกิดขึ้น |
| การบริหารจัดการทรัพย์สิน | เหมาะสำหรับการหมุนเวียนสภาพคล่องชั่วคราว | เหมาะสำหรับการเปลี่ยนทรัพย์สินเป็นเงินก้อนเด็ดขาด |
การเข้าใจความต่างนี้จะช่วยให้ครอบครัววางแผนบริหารทรัพย์สินภายใต้โครงสร้าง ซื้อ-ขาย-โอน อสังหาริมทรัพย์บุคคลธรรมดาได้อย่างถูกต้อง ซึ่งเป็นส่วนหนึ่งของการจัดสรรทรัพย์สินในกลุ่มภาษีอสังหาฯ และครอบครัวยุคใหม่ค่ะ
ภาษีขายฝากที่ดิน ไถ่คืนได้ไหม และมีค่าใช้จ่ายอย่างไร?
ประเด็นที่คนถามกันเข้ามาบ่อยคือ เรื่องนี้ไถ่คืนได้ไหม คำตอบคือ สามารถไถ่ถอนคืนได้ตามระยะเวลาที่ระบุไว้ในสัญญาขายฝากค่ะ โดยการไถ่ถอนกรรมสิทธิ์จะมีขั้นตอนและค่าใช้จ่าย ณ กรมที่ดินดังนี้ค่ะ
- ค่าธรรมเนียมการจดทะเบียนไถ่ถอนขายฝาก: ชำระ ณ สำนักงานที่ดินตามอัตราค่าธรรมเนียมการจดทะเบียนประเภทไม่มีทุนทรัพย์ (แปลงละประมาณ 50 บาท) ตามหลักเกณฑ์ของกรมที่ดินค่ะ
- ค่าอากรแสตมป์วันไถ่ถอน: คำนวณในอัตรา 0.5% จากจำนวนเงินที่ใช้ไถ่ถอน หรือราคาประเมินทุนทรัพย์ (เลือกราคาที่สูงกว่า) ตามเกณฑ์ของกรมสรรพากรค่ะ
- ไม่มีภาษีเงินได้หัก ณ ที่จ่ายซ้ำซ้อน: ในขั้นตอนการไถ่ถอน ผู้ไถ่ถอนไม่ต้องชำระภาษีเงินได้หัก ณ ที่จ่ายซ้ำอีกรอบ เนื่องจากได้ชำระไปแล้ว ณ วันทำสัญญาขายฝากครั้งแรกค่ะ
- การติดตามประเมินภาษีท้องถิ่น: ในระหว่างที่ขายฝากหรือหลังไถ่ถอน เจ้าของที่ดินควรศึกษาวิธี จ่ายภาษีที่ดิน ออนไลน์ เพื่อตรวจสอบภาระภาษีที่ดินและสิ่งปลูกสร้างประจำปีไม่ให้ตกค้างค่ะ
คำแนะนำจากคุณน้า
ควรตรวจสอบกำหนดเวลาไถ่ถอนในสัญญาอย่างเคร่งครัด เพราะหากพ้นกำหนดเวลาไถ่ถอน กรรมสิทธิ์จะตกเป็นของผู้รับซื้อฝากอย่างเด็ดขาดทันทีค่ะ
คำถามที่พบบ่อย
ใครเป็นผู้จ่ายภาษีขายฝากที่ดิน?
ตามหลักกฎหมาย ภาษีเงินได้หัก ณ ที่จ่ายเป็นภาระของผู้ขายฝาก (ผู้โอนกรรมสิทธิ์) ส่วนค่าธรรมเนียมการโอน 2% และค่าอากรแสตมป์หรือภาษีธุรกิจเฉพาะ สามารถตกลงกันระหว่างผู้ขายฝากและผู้รับซื้อฝากได้ว่าฝ่ายใดจะเป็นผู้ชำระ หรือจะแบ่งชำระคนละครึ่งตามที่ระบุในสัญญาค่ะ
ขายฝากที่ดินใช้ราคาอะไรในการคำนวณภาษี?
ค่าธรรมเนียมการโอนและภาษีเงินได้หัก ณ ที่จ่าย จะใช้ราคาประเมินทุนทรัพย์ของกรมที่ดินในการคำนวณ ส่วนค่าอากรแสตมป์และภาษีธุรกิจเฉพาะ จะเปรียบเทียบระหว่างราคาประเมินกรมที่ดินกับจำนวนเงินที่ขายฝาก โดยนำราคาที่สูงกว่ามาเป็นฐานคำนวณค่ะ
หากไถ่ถอนที่ดินคืน ต้องเสียภาษีเงินได้หัก ณ ที่จ่ายอีกหรือไม่?
ไม่ต้องเสียภาษีเงินได้หัก ณ ที่จ่ายซ้ำค่ะ ในวันจดทะเบียนไถ่ถอนขายฝาก จะเสียเพียงค่าธรรมเนียมการจดทะเบียนไถ่ถอนและค่าอากรแสตมป์ตามเกณฑ์ของกรมที่ดินและกรมสรรพากรเท่านั้นค่ะ
สรุปเกี่ยวกับภาษีขายฝากที่ดิน
ภาษีขายฝากที่ดิน เป็นค่าใช้จ่ายสำคัญที่เกิดขึ้นทันทีในวันทำสัญญาเนื่องจากมีการเปลี่ยนมือของกรรมสิทธิ์ การคำนวณค่าธรรมเนียมการโอน ภาษีหัก ณ ที่จ่าย และอากรแสตมป์หรือภาษีธุรกิจเฉพาะล่วงหน้า จะช่วยให้ทั้งผู้ขายฝากและผู้รับซื้อฝากสามารถตกลงภาระค่าใช้จ่ายกันได้อย่างชัดเจนและป้องกันปัญหาข้อพิพาทในภายหลัง
การเตรียมความพร้อมเรื่องเอกสารและค่าใช้จ่ายจะช่วยให้การทำธุรกรรมเป็นไปอย่างราบรื่นและปลอดภัยค่ะ
การทำธุรกรรมขายฝากอสังหาริมทรัพย์มีความเสี่ยงและเงื่อนไขทางกฎหมายเฉพาะตัว ผู้ใช้บริการควรศึกษารายละเอียดสัญญาและอัตราภาษีให้รอบคอบก่อนการตัดสินใจทำธุรกรรมทุกครั้ง บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำทางกฎหมายหรือภาษีส่วนบุคคล
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรดค่ะ
ขอขอบคุณข้อมูลจาก: กรมที่ดิน และ กรมสรรพากร
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge