ใกล้ถึงฤดูวางแผนภาษีทีไร หลายคนก็เริ่มมองหาตัวช่วยลดหย่อนกันใช่ไหมคะ? กองทุนลดหย่อนภาษีคือหนึ่งในเครื่องมือยอดฮิตที่คุณน้าอยากพาทุกคนมาทำความรู้จักให้ลึกขึ้นค่ะ เพราะนอกจากจะช่วยประหยัดภาษีแล้ว ยังช่วยสะสมความมั่งคั่งในระยะยาวไปพร้อมกันด้วย
ในบทความนี้ คุณน้าจะพาทุกคนมาเจาะลึกตั้งแต่ความหมาย ประเภทกองทุน ไปจนถึงหลักคิดการคำนวณวงเงินให้ตอบโจทย์แผนการเงินครอบครัวอย่างสบายใจค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
กองทุนลดหย่อนภาษี คืออะไร?
กองทุนลดหย่อนภาษี คือ เครื่องมือการลงทุนในรูปแบบกองทุนรวมที่ภาครัฐให้สิทธิประโยชน์ทางภาษี เพื่อส่งเสริมให้ประชาชนสร้างวินัยทางการเงินและเตรียมความพร้อมสำหรับอนาคต
เพื่อให้เห็นภาพการทำงานได้ชัดเจนยิ่งขึ้น ลองเปรียบเทียบกลไกของเครื่องมือนี้ผ่านมุมมองชีวิตประจำวันกันค่ะ:
- กล่องออมเงินล็อกกุญแจ: เปรียบเสมือนการที่เราหยอดเงินสะสมใส่กล่องพิเศษใบหนึ่ง โดยรัฐบาลจะมอบคูปองส่วนลดภาษีคืนเข้ากระเป๋าให้เราทันทีในปีที่หยอดเงิน
- ข้อตกลงเรื่องเวลาถือครอง: เงื่อนไขแลกเปลี่ยนที่สำคัญคือ เราต้องล็อกกล่องใบนั้นไว้ตามระยะเวลาที่กฎหมายกำหนด โดยไม่เปิดนำเงินออกมาใช้จ่ายก่อนกำหนดเวลาค่ะ
ความแตกต่างระหว่างกองทุนทั่วไปกับกองทุนกลุ่มนี้ สรุปได้ดังนี้
- สิทธิประโยชน์ทางภาษี: กองทุนทั่วไปไม่สามารถนำยอดเงินที่ซื้อหน่วยลงทุนไปใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ แต่กองทุนกลุ่มนี้ช่วยให้จ่ายภาษีน้อยลงหรือมีโอกาสได้รับเงินคืนภาษีเพิ่มขึ้น
- สภาพคล่องในการถอนเงิน: กองทุนทั่วไปมีสภาพคล่องสูง สามารถสั่งขายคืนหน่วยลงทุนในวันทำการใดก็ได้ตามความจำเป็น ส่วนกองทุนกลุ่มนี้จะมีเกณฑ์ระยะเวลาการถือครองกำกับไว้อย่างเข้มงวด หากขายคืนก่อนกำหนดจะถือว่าผิดเงื่อนไขค่ะ
กองทุนลดหย่อนภาษี มีอะไรบ้างในปัจจุบัน?
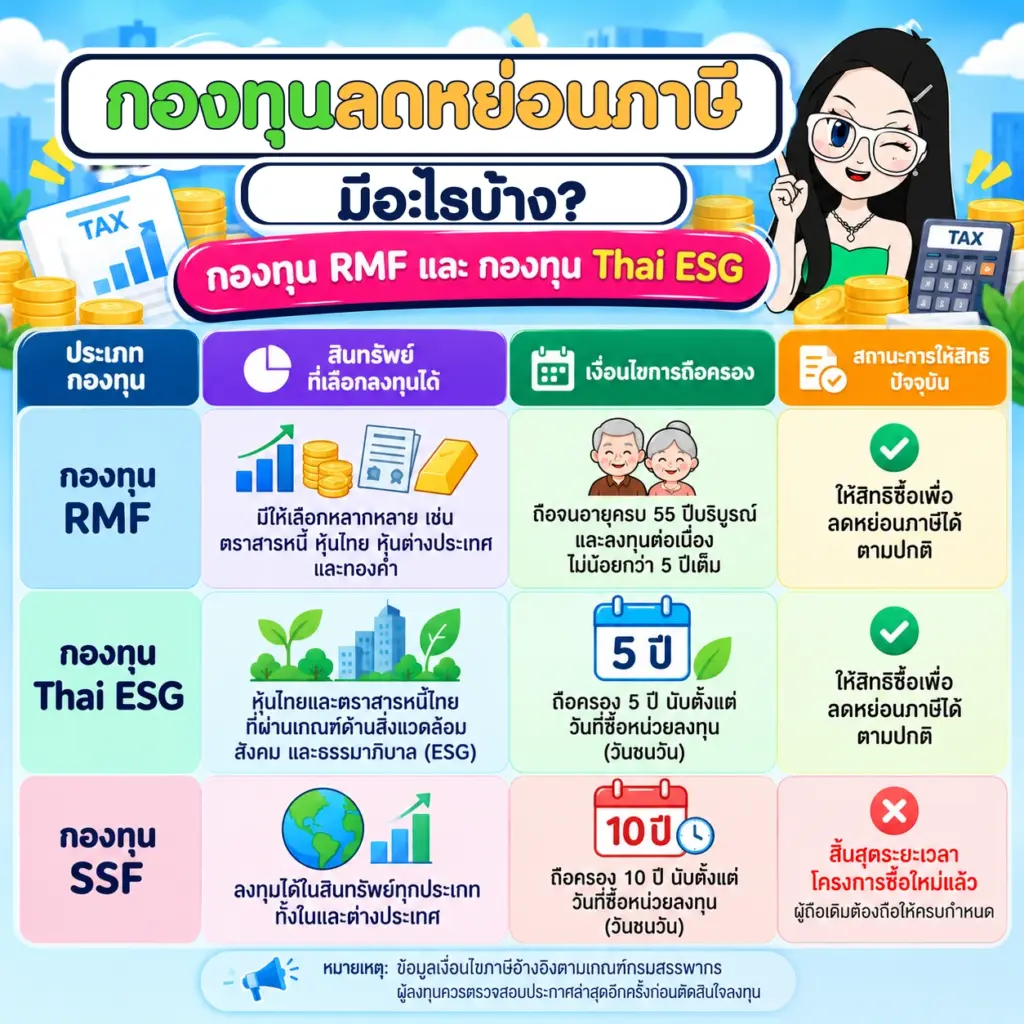
ทางเลือกการลงทุนในกลุ่มนี้มีหลายรูปแบบตามเป้าหมายของเงินออม โดยสามารถเปรียบเทียบคุณสมบัติสำคัญได้ดังตารางต่อไปนี้ค่ะ
| ประเภทกองทุน | สินทรัพย์ที่เลือกลงทุนได้ | เงื่อนไขการถือครอง | สถานะการให้สิทธิปัจจุบัน |
|---|---|---|---|
| กองทุน RMF | มีให้เลือกหลากหลาย เช่น ตราสารหนี้ หุ้นไทย หุ้นต่างประเทศ และทองคำ | ถือจนอายุครบ 55 ปีบริบูรณ์ และลงทุนต่อเนื่องไม่น้อยกว่า 5 ปีเต็ม | ให้สิทธิซื้อเพื่อลดหย่อนภาษีได้ตามปกติ |
| กองทุน Thai ESG | หุ้นไทยและตราสารหนี้ไทยที่ผ่านเกณฑ์ด้านสิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) | ถือครอง 5 ปี นับตั้งแต่วันที่ซื้อหน่วยลงทุน (วันชนวัน) | ให้สิทธิซื้อเพื่อลดหย่อนภาษีได้ตามปกติ |
| กองทุน SSF | ลงทุนได้ในสินทรัพย์ทุกประเภททั้งในและต่างประเทศ | ถือครอง 10 ปี นับตั้งแต่วันที่ซื้อหน่วยลงทุน (วันชนวัน) | สิ้นสุดระยะเวลาโครงการซื้อใหม่แล้ว ผู้ถือเดิมต้องถือให้ครบกำหนด |
หมายเหตุ: ข้อมูลเงื่อนไขภาษีอ้างอิงตามเกณฑ์กรมสรรพากร ผู้ลงทุนควรตรวจสอบประกาศล่าสุดอีกครั้งก่อนตัดสินใจลงทุน
จากตารางจะเห็นว่า กองทุน RMF มุ่งเน้นการวางแผนเพื่อวัยเกษียณเป็นหลัก ขณะที่ กองทุน Thai ESG เน้นการสนับสนุนธุรกิจไทยที่ดำเนินงานอย่างยั่งยืน ส่วน กองทุน SSF นั้น แม้จะสิ้นสุดระยะเวลาการซื้อหน่วยลงทุนใหม่สำหรับลดหย่อนภาษีไปแล้ว แต่ผู้ที่เคยซื้อไว้ในปีก่อนหน้ายังคงต้องถือครองหน่วยลงทุนให้ครบตามเกณฑ์เพื่อไม่ให้ผิดเงื่อนไขค่ะ
สิทธิลดหย่อนและวงเงินซื้อสูงสุด คำนวณอย่างไรให้คุ้มค่า?
การใช้สิทธิประโยชน์ทางภาษีต้องคำนึงถึงเพดานวงเงินที่กฎหมายกำหนดไว้ เพื่อให้การจัดสรรเงินออมเกิดประโยชน์สูงสุด โดยมีเกณฑ์วงเงินดังนี้ค่ะ
- กลุ่มเตรียมเกษียณ: ลงทุนได้สูงสุดไม่เกิน 30% ของเงินได้ที่ต้องเสียภาษีทั้งปี และเมื่อนับรวมกับกองทุนสำรองเลี้ยงชีพ (PVD), กบข., กองทุนสงเคราะห์ครูโรงเรียนเอกชน, กองทุนการออมแห่งชาติ (กอช.) และประกันชีวิตแบบบำนาญแล้ว ต้องไม่เกิน 500,000 บาท
- กลุ่มส่งเสริมความยั่งยืน: สามารถลงทุนได้สูงสุดไม่เกิน 30% ของเงินได้ที่ต้องเสียภาษีทั้งปี และไม่เกิน 300,000 บาท โดยวงเงินส่วนนี้จะแยกอิสระจากเพดานกลุ่มเตรียมเกษียณ 500,000 บาทข้างต้นค่ะ
ในการวางแผนเงินส่วนบุคคลสำหรับครอบครัว หากเรามีการทบทวนแผน ซื้อกองทุนลดหย่อนภาษี 2568 ต่อเนื่องมาถึงปีปัจจุบัน ควบคู่ไปกับการกระจายเงินบางส่วนเพื่อความปลอดภัย เช่น การแบ่งสัดส่วนเงินออมไปซื้อพันธบัตรรัฐบาล ก็จะช่วยให้โครงสร้างสินทรัพย์รวมมีความมั่นคงยิ่งขึ้นค่ะ
คุณน้าขอยกตัวอย่างฐานภาษีเงินได้ เพื่อให้เห็นความคุ้มค่าของเม็ดเงินภาษีที่ประหยัดได้จริงนะคะ
- ฐานภาษี 15%: หากตัดสินใจจัดสรรเงินลงทุน 100,000 บาท จะได้รับสิทธิประหยัดภาษีคืนกลับมาเป็นเงินสด 15,000 บาททันที คิดเป็นสิทธิประโยชน์ทางภาษีที่แน่นอนขั้นต่ำ 15% ซึ่งแยกต่างหากจากผลตอบแทนของกองทุนเองที่ยังมีความเสี่ยงและความผันผวนตามภาวะตลาดค่ะ
- ฐานภาษี 5%: การลงทุนจำนวน 100,000 บาทเท่ากัน จะประหยัดภาษีได้ 5,000 บาท ซึ่งอาจต้องชั่งน้ำหนักให้ดีว่าความคุ้มค่าของภาษีที่ลดได้นั้น เหมาะสมกับการต้องล็อกเงินไว้หลายปีหรือไม่ค่ะ
คำแนะนำในการเลือกกองทุนลดหย่อนภาษี
- สำรวจเงินสำรองฉุกเฉินของครอบครัวให้เพียงพออย่างน้อย 6 เดือนก่อนเริ่มซื้อหน่วยลงทุน เพื่อป้องกันการสะดุดของสภาพคล่องจนต้องขายคืนก่อนกำหนดค่ะ
- อย่ามองเพียงแค่สิทธิประโยชน์ทางภาษีจนลืมตรวจสอบนโยบายการลงทุน นโยบายกองทุนที่ดีและมีสินทรัพย์พื้นฐานแข็งแกร่งคือหัวใจของความงอกเงยระยะยาวค่ะ
- สำหรับผู้ที่อยู่ในช่วงวัย 35–50 ปี ซึ่งมีภาระค่าใช้จ่ายครอบครัวหลายด้าน ควรจัดพอร์ตแบบผสมผสานความเสี่ยง โดยเลือกสัดส่วนสินทรัพย์ที่ตนเองนอนหลับสบาย ไม่ตึงตัวจนเกินไปค่ะ
ข้อควรระวังและบทลงโทษหากทำผิดเงื่อนไขทางภาษี
สิ่งสำคัญที่ต้องตระหนักอยู่เสมอคือ หากผู้ลงทุนทำผิดเงื่อนไขการถือครอง เช่น การขายคืนหน่วยลงทุนก่อนครบระยะเวลาที่กฎหมายกำหนด จะมีผลกระทบตามมาดังนี้ค่ะ
- การคืนเงินภาษีที่เคยได้รับ: ผู้ลงทุนจะต้องคืนเงินภาษีที่เคยได้รับการลดหย่อนทั้งหมดในทุกปีที่ผิดเงื่อนไข ให้แก่กรมสรรพากร
- ภาระเงินเพิ่มตามกฎหมาย: ต้องชำระเงินเพิ่มในอัตรา 1.5% ต่อเดือน คิดย้อนหลังนับตั้งแต่วันที่ครบกำหนดยื่นแบบภาษีของปีที่เคยใช้สิทธินั้นค่ะ
- ภาษีจากกำไรส่วนต่าง: หากการขายคืนมีกำไร กำไรส่วนต่างจากการขายหน่วยลงทุน (Capital Gain) จะต้องถูกนำไปรวมคำนวณเป็นเงินได้เพื่อเสียภาษีในปีที่มีการขายคืนด้วยค่ะ
นอกจากนี้ การนับระยะเวลาถือครองต้องระมัดระวังเรื่องการนับแบบ “วันชนวัน” ซึ่งหมายถึงการนับตั้งแต่วันที่ซื้อไปจนครบตามจำนวนปีเต็มจริง ไม่ใช่การนับแบบปีปฏิทินนะคะ
คำถามที่พบบ่อย
กองทุนลดหย่อนภาษี ถือครองกี่ปี?
ระยะเวลาการถือครองจะแตกต่างกันตามประเภทกองทุนค่ะ โดยกลุ่มกองทุนความยั่งยืนในไทยมีเงื่อนไขการถือครอง 5 ปีเต็มแบบวันชนวันนับจากวันที่ซื้อหน่วยลงทุน ขณะที่กลุ่มกองทุนเพื่อการเกษียณจะต้องถือครองหน่วยลงทุนต่อเนื่องจนกระทั่งผู้ลงทุนมีอายุครบ 55 ปีบริบูรณ์ และต้องมีระยะเวลาลงทุนรวมกันไม่น้อยกว่า 5 ปีเต็มนับจากวันซื้อครั้งแรกค่ะ
ซื้อหน่วยลงทุนแล้วต้องซื้อต่อเนื่องทุกปีไหม?
ขึ้นอยู่กับประเภทของกองทุนค่ะ หากเป็นกลุ่มความยั่งยืนจะไม่มีข้อบังคับให้ต้องซื้อต่อเนื่องทุกปี ปีไหนต้องการใช้สิทธิภาษีก็สามารถเลือกลงทุนได้ตามสะดวก ส่วนกลุ่มกองทุนเพื่อการเกษียณจะมีเงื่อนไขว่าต้องลงทุนต่อเนื่องอย่างน้อยปีเว้นปี และต้องไม่ระงับการซื้อติดต่อกันเกินกว่า 1 ปี เพื่อรักษาสิทธิประโยชน์ทางภาษีให้ถูกต้องตามเกณฑ์ค่ะ
ฐานภาษีเท่าไหร่ ถึงควรเริ่มต้นซื้อหน่วยลงทุนกลุ่มนี้?
โดยทั่วไปควรมีฐานภาษีเงินได้บุคคลธรรมดาตั้งแต่ 10% ขึ้นไป จึงจะเห็นความคุ้มค่าของการประหยัดภาษีอย่างชัดเจนเมื่อเทียบกับการที่ต้องล็อกสภาพคล่องเงินสดไว้ระยะยาวค่ะ หากมีฐานภาษีอยู่ที่ 5% หรือยังไม่ต้องเสียภาษี การเลือกลงทุนในรูปแบบทั่วไปที่ไม่มีเงื่อนไขเวลาถือครองอาจให้ความยืดหยุ่นในการจัดการเงินที่เหมาะสมกว่าค่ะ
สรุปเกี่ยวกับกองทุนลดหย่อนภาษี
การตัดสินใจจัดสรรเงินเข้าสู่ กองทุนลดหย่อนภาษี ถือเป็นก้าวสำคัญที่ช่วยทั้งเรื่องการบริหารเงินในกระเป๋าและการสร้างอนาคตทางการเงินที่มั่นคง แต่ความสำเร็จของการลงทุนประเภทนี้ไม่ได้ขึ้นอยู่กับตัวเลขภาษีที่ประหยัดได้เพียงอย่างเดียว
สิ่งสำคัญที่สุดคือการสำรวจสภาพคล่องส่วนตัว การทำความเข้าใจระยะเวลาถือครอง และการเลือกนโยบายสินทรัพย์ที่เหมาะกับเป้าหมายชีวิตค่ะ หากต้องการเริ่มต้นจัดสรรสินทรัพย์อย่างเป็นระบบ ขอแนะนำให้ศึกษาพื้นฐานการกระจายความเสี่ยงผ่าน กองทุนรวม เพื่อประกอบการวางแผนอย่างรอบคอบนะคะ
การลงทุนมีความเสี่ยงและมีผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: กรมสรรพากร และ สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge