เงินชราภาพประกันสังคม คือ สิทธิประโยชน์ที่ผู้ประกันตนจะได้รับคืนเมื่อถึงวัยเกษียณหรือสิ้นสุดความเป็นผู้ประกันตนค่ะ สำหรับผู้ที่ตั้งหน้าตั้งตาทำงานและส่งเงินสมทบเข้ากองทุนประกันสังคมมาตลอดหลายปี
เงินสะสมก้อนนี้ถือเป็นฐานรากชิ้นแรกของเงินออมหลังเกษียณที่ช่วยสร้างความอุ่นใจให้กับชีวิต แต่ผู้ประกันตนหลายท่านอาจยังไม่ทราบเงื่อนไขที่ชัดเจนว่าตนเองมีสิทธิ์ได้รับแบบเงินก้อนหรือเงินรายเดือน
ในบทความนี้ คุณน้าจะมาสรุปเรื่องนี้ให้อ่านกันแบบย่อยง่าย พร้อมตารางเงื่อนไขและตัวอย่างคำนวณจริงเพื่อรักษาสิทธิ์ของทุกคนค่ะ!
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
เงินชราภาพประกันสังคม คืออะไร?
โดยหมายถึงเงินออมสะสมภาคบังคับที่ถูกจัดสรรไว้ในกองทุนประกันสังคม โดยคำนวณจากส่วนหนึ่งของเงินสมทบที่ผู้ประกันตน (ตามมาตรา 33 คือลูกจ้างในระบบ หรือมาตรา 39 คือผู้ที่เคยเป็นมาตรา 33 แล้วสมัครต่อเอง) นายจ้าง และรัฐบาล ร่วมกันส่งเข้ากองทุนในทุก ๆ เดือน ซึ่งวัตถุประสงค์หลักของการสะสมเงินชราภาพเพื่อเป็นหลักประกันยามเกษียณ มีดังนี้ค่ะ
- สร้างวินัยทางการเงินภาคบังคับ: ช่วยให้คนทำงานมีเงินออมสะสมอย่างสม่ำเสมอตลอดช่วงวัยทำงานโดยไม่รู้ตัว
- สร้างหลักประกันรายได้ขั้นพื้นฐานยามเกษียณ: เพื่อให้มีเงินใช้จ่ายหลังเลิกทำงาน ช่วยลดภาระค่าครองชีพในวัยที่ไม่มีรายได้จากการทำงานประจำ
- กระจายความเสี่ยงทางการเงิน: ทำหน้าที่เป็นเงินฐานรากที่ปลอดภัย ก่อนนำไปต่อยอดร่วมกับแหล่งเงินออมหรือการลงทุนรูปแบบอื่น ๆ
เงินชราภาพประกันสังคม มีอะไรบ้าง? เช็กเงื่อนไขว่าได้เท่าไหร่
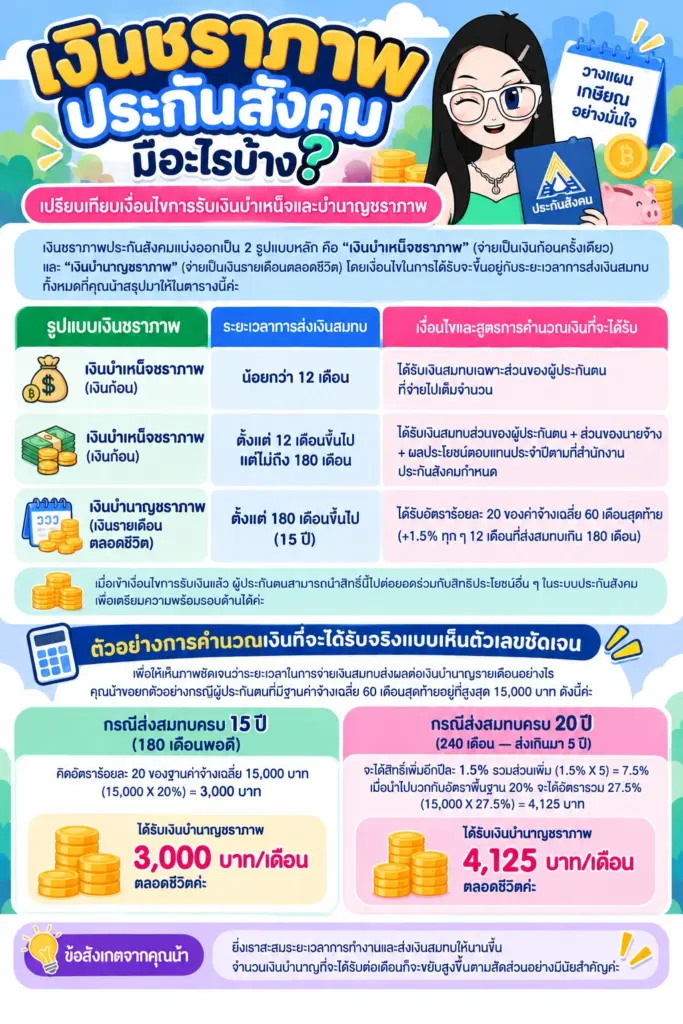
เงินก้อนนี้แบ่งออกเป็น 2 รูปแบบหลัก คือ “เงินบำเหน็จชราภาพ” (จ่ายเป็นเงินก้อนครั้งเดียว) และ “เงินบำนาญชราภาพ” (จ่ายเป็นเงินรายเดือนตลอดชีวิต) โดยเงื่อนไขในการได้รับจะขึ้นอยู่กับระยะเวลาการส่งเงินสมทบทั้งหมดที่คุณน้าสรุปมาให้ในตารางนี้ค่ะ
| รูปแบบเงินชราภาพ | ระยะเวลาการส่งเงินสมทบ | เงื่อนไขและสูตรการคำนวณเงินที่จะได้รับ |
| เงินบำเหน็จชราภาพ (เงินก้อน) | น้อยกว่า 12 เดือน | ได้รับเงินสมทบเฉพาะส่วนของผู้ประกันตนที่จ่ายไปเต็มจำนวน |
| เงินบำเหน็จชราภาพ (เงินก้อน) | ตั้งแต่ 12 เดือนขึ้นไป แต่ไม่ถึง 180 เดือน | ได้รับเงินสมทบส่วนของผู้ประกันตน + ส่วนของนายจ้าง + ผลประโยชน์ตอบแทนประจำปีตามที่สำนักงานประกันสังคมกำหนด |
| เงินบำนาญชราภาพ (เงินรายเดือนตลอดชีวิต) | ตั้งแต่ 180 เดือนขึ้นไป (15 ปี) | ได้รับอัตราร้อยละ 20 ของค่าจ้างเฉลี่ย 60 เดือนสุดท้าย (+1.5% ทุก ๆ 12 เดือนที่ส่งสมทบเกิน 180 เดือน) |
เมื่อเข้าเงื่อนไขการรับเงินแล้ว ผู้ประกันตนสามารถนำสิทธิ์นี้ไปต่อยอดร่วมกับสิทธิประโยชน์อื่น ๆ ในระบบประกันสังคม สิทธิประโยชน์ เพื่อเตรียมความพร้อมรอบด้านได้ค่ะ
ตัวอย่างการคำนวณเงินที่จะได้รับจริงแบบเห็นตัวเลขชัดเจน
เพื่อให้เห็นภาพชัดเจนว่าระยะเวลาในการจ่ายเงินสมทบส่งผลต่อเงินบำนาญรายเดือนอย่างไร คุณน้าขอยกตัวอย่างกรณีผู้ประกันตนที่มีฐานค่าจ้างเฉลี่ย 60 เดือนสุดท้ายอยู่ที่สูงสุด 15,000 บาท ดังนี้ค่ะ
- กรณีส่งสมทบครบ 15 ปี (180 เดือนพอดี):
- คิดอัตราร้อยละ 20 ของฐานค่าจ้างเฉลี่ย 15,000 บาท สูตรคำนวณคือ (15,000 X 20%) = 3,000 บาท
- ผู้ประกันตนจะได้รับเงินบำนาญชราภาพรายเดือนอยู่ที่ 3,000 บาท/เดือน ตลอดชีวิตค่ะ
- กรณีส่งสมทบครบ 20 ปี (240 เดือน — ส่งเกินมา 5 ปี):
- จะได้สิทธิ์เพิ่มอีกปีละ 1.5% รวมส่วนเพิ่ม (1.5% X 5) = 7.5%
- เมื่อนำไปบวกกับอัตราพื้นฐาน 20% จะได้อัตรารวม 27.5% สูตรคำนวณคือ (15,000 X 27.5%) = 4,125 บาท
- ผู้ประกันตนจะได้รับเงินบำนาญชราภาพรายเดือนอยู่ที่ 4,125 บาท/เดือน ตลอดชีวิตค่ะ
- ข้อสังเกตจากคุณน้า: ยิ่งเราสะสมระยะเวลาการทำงานและส่งเงินสมทบให้นานขึ้น จำนวนเงินบำนาญที่จะได้รับต่อเดือนก็จะขยับสูงขึ้นตามสัดส่วนอย่างมีนัยสำคัญค่ะ
เงินชราภาพประกันสังคม สำคัญยังไงกับการวางแผนเกษียณ?
ในมุมมองของคุณน้า เงินก้อนนี้เปรียบเสมือน “เสาเข็มต้นแรก” ของบ้านยามเกษียณค่ะ แม้ว่าเงินบำนาญเดือนละ 3,000 – 5,000 บาท อาจดูไม่มากนักเมื่อเทียบกับค่าครองชีพในปัจจุบัน แต่มันคือเงินสด (Cash Flow) สม่ำเสมอที่ช่วยให้เรามีเงินกินใช้ขั้นพื้นฐานตลอดชีวิตตามสิทธิ์ที่กฎหมายกำหนด โดยไม่มีวันหมดไปตามอายุขัยของผู้รับสิทธิ์ค่ะ
อย่างไรก็ตาม การพึ่งพาเงินชราภาพเพียงอย่างเดียวคงไม่เพียงพอสำหรับชีวิตหลังเกษียณที่สมบูรณ์แบบ คุณน้าแนะนำให้ใช้เงินชราภาพเป็นฐาน แล้ววางแผนบริหารพอร์ตการเงินร่วมประกันและวางแผนเกษียณ ผ่านศูนย์รวมสิทธิประโยชน์อย่างประกัน เพื่อโอนย้ายความเสี่ยงเรื่องค่ารักษาพยาบาลยามเจ็บป่วย ไม่ว่าจะเป็นการมองหาตัวช่วยบริหารภาษีควบคู่ความคุ้มครองผ่าน ประกันสุขภาพ ลดหย่อนภาษี
การศึกษาทางเลือกบริหารเงินก้อนว่าควร ออมเงินแบบไหนดี ตลอดจนการวางแผนดูแลครอบครัวล่วงหน้าด้วย ประกันสุขภาพเด็ก หรือปกป้องสินทรัพย์ชิ้นใหญ่ด้วย ประกันอัคคีภัยบ้าน เพื่อให้เงินเกษียณส่วนที่เหลือไม่ถูกรบกวนจากเหตุไม่คาดฝันค่ะ
ข้อควรระวัง
ข้อควรระวังเรื่องประกันสังคม ม.39: หากผู้ประกันตนมาตรา 33 ลาออกจากงานตอนอายุ 50 ปี แล้วสมัครประกันสังคม ม.39 ต่อจนถึงอายุ 55 ปี ฐานค่าจ้างเฉลี่ย 60 เดือนสุดท้ายจะถูกปรับลดลงมาคิดที่ฐาน 4,800 บาททันที ซึ่งจะส่งผลให้เงินบำนาญชราภาพรายเดือนลดลงอย่างมากค่ะ ดังนั้นควรคำนวณความคุ้มค่าระหว่างสิทธิ์รักษาพยาบาลกับยอดเงินบำนาญที่จะลดลงให้ดีก่อนตัดสินใจนะคะ
รับเงินชราภาพยังไง? ขั้นตอนและเอกสารที่ต้องใช้
การขอรับเงินชราภาพประกันสังคมจะทำได้ต่อเมื่อผู้ประกันตนมีคุณสมบัติครบ 2 ข้อ คือ อายุครบ 55 ปีบริบูรณ์ และ ความเป็นผู้ประกันตนสิ้นสุดลง (ออกจากงานหรือยื่นลาออกจาก ม.39) โดยมีขั้นตอนและเอกสารที่ต้องเตรียมดังนี้ค่ะ
- เตรียมเอกสารสำคัญ:
- แบบคำขอรับประโยชน์ทดแทนกรณีชราภาพ (สปส. 2-01)
- สำเนาบัตรประจำตัวประชาชน
- สำเนาสมุดบัญชีเงินฝากธนาคารประเภทออมทรัพย์หน้าแรก (ที่มีชื่อและเลขที่บัญชีชัดเจน)
- ยื่นเรื่องขอรับสิทธิ์: สามารถยื่นเรื่องได้ที่สำนักงานประกันสังคมกรุงเทพมหานครพื้นที่/จังหวัด/สาขา ที่สะดวก หรือยื่นผ่านระบบอิเล็กทรอนิกส์ (e-Self Service) บนเว็บไซต์ของสำนักงานประกันสังคม
- ระยะเวลาการยื่น: ต้องยื่นเรื่องภายใน 2 ปี นับแต่วันที่มีสิทธิ์ได้รับเงินชราภาพค่ะ
คำถามที่พบบ่อย
ลาออกจากงานก่อนอายุ 55 ปี สามารถขอรับเงินชราภาพประกันสังคมทันทีได้ไหม?
ไม่สามารถขอรับได้ทันทีค่ะ แม้จะลาออกจากงานแล้ว แต่เงื่อนไขการรับเงินชราภาพกำหนดว่าผู้ประกันตนต้องมีอายุครบ 55 ปีบริบูรณ์ก่อนเท่านั้น จึงจะสามารถยื่นเรื่องขอรับเงินบำเหน็จหรือบำนาญชราภาพได้ค่ะ
หากผู้ประกันตนเสียชีวิตก่อนได้รับเงินชราภาพ ทายาทมีสิทธิ์ได้รับเงินแทนไหม?
ทายาทตามกฎหมาย (เช่น บุตร สามี/ภรรยา หรือพ่อแม่) มีสิทธิ์ได้รับเงินบำเหน็จชราภาพคืนค่ะ โดยสำนักงานประกันสังคมจะจ่ายเงินสะสมทั้งหมดพร้อมผลประโยชน์ตอบแทนให้แก่ทายาทตามสัดส่วนที่กฎหมายกำหนด
เงินบำนาญชราภาพประกันสังคมเสียภาษีหรือไม่?
เงินบำนาญชราภาพหรือเงินบำเหน็จชราภาพที่ได้รับคืนจากสำนักงานประกันสังคม ได้รับยกเว้นภาษีเงินได้บุคคลธรรมดาค่ะ ผู้ประกันตนจึงได้รับเงินเต็มจำนวนโดยไม่ต้องนำมารวมคำนวณภาษีประจำปี
สรุปเกี่ยวกับเงินชราภาพประกันสังคม
เงินก้อนนี้คือสิทธิ์ทางการเงินสำคัญของคนทำงานทุกคนที่ไม่ควรมองข้ามค่ะ การหมั่นตรวจสอบยอดเงินสะสมชราภาพของตนเองผ่านแอปพลิเคชัน SSO Connect อยู่เสมอ จะช่วยให้เราประเมินฐานเงินเกษียณเบื้องต้นได้ถูกต้อง และสามารถวางแผนออมเงินเสริมผ่านช่องทางอื่น ๆ เพื่อให้เพียงพอต่อการใช้ชีวิตอย่างมั่นคงในอนาคตได้อย่างแม่นยำค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: สำนักงานประกันสังคม กระทรวงแรงงาน
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge