เคยไหมคะที่ตัดสินใจซื้อของชิ้นหนึ่งแล้วอดคิดไม่ได้ว่า ถ้าเอาเงินก้อนนั้นไปทำอย่างอื่นจะคุ้มกว่าหรือเปล่า? ความรู้สึกแบบนี้แหละค่ะที่เรียกว่า Opportunity Cost หรือต้นทุนค่าเสียโอกาส ซึ่งหมายถึงมูลค่าของผลประโยชน์หรือทางเลือกที่ดีที่สุดที่เราต้องยอมสละไป เมื่อตัดสินใจเลือกสิ่งใดสิ่งหนึ่งในชีวิตประจำวันหรือการลงทุนค่ะ ทุกครั้งที่หยิบเงินออกจากกระเป๋าหรือตัดสินใจว่าจะใช้เวลาไปกับอะไร เรากำลังทิ้งโอกาสของอีกทางเลือกหนึ่งไปเสมอ ในบทความนี้ คุณน้าจะพาทุกคนมาทำความเข้าใจเกี่ยวกับความหมาย วิธีคิดคำนวณ และการนำไปปรับใช้ในการวางแผนการเงินส่วนบุคคลกันค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
Opportunity Cost คืออะไร?
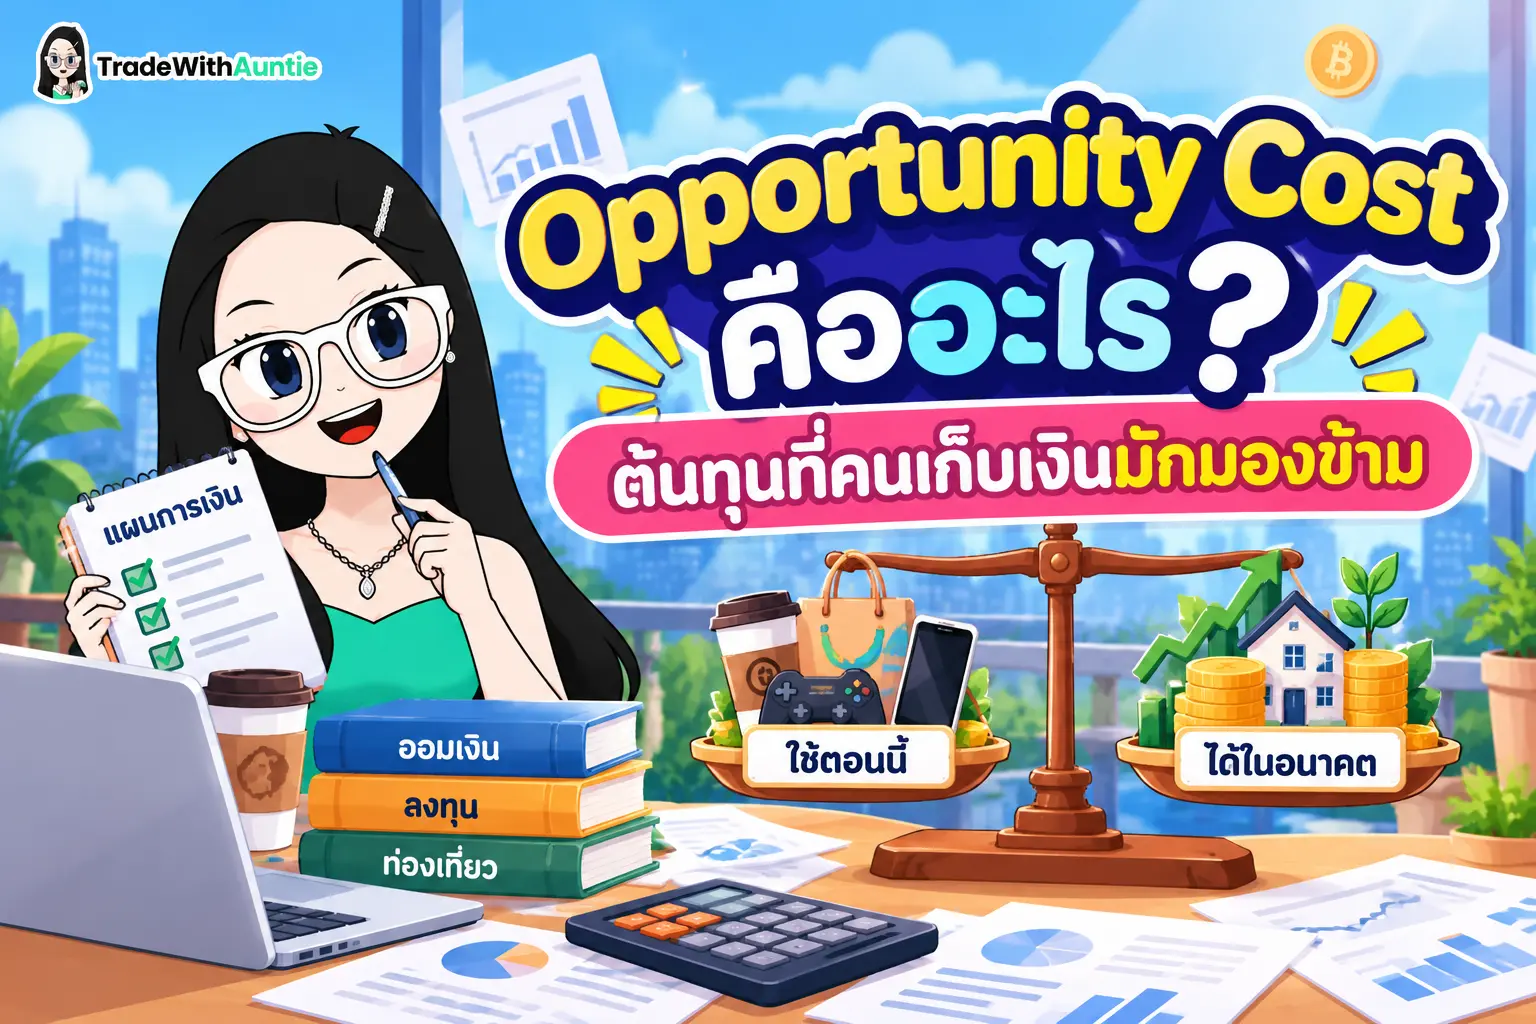
Opportunity Cost คือ ต้นทุนค่าเสียโอกาส หรือประโยชน์สูงสุดจากทางเลือกอันดับรอง (Next Best Alternative) ที่ต้องยอมสละทิ้งไป เพื่อให้ได้มาซึ่งทางเลือกที่ตัดสินใจเลือกจริงในเวลานั้น
ต้นทุนค่าเสียโอกาส คือสิ่งที่มองไม่เห็นด้วยตาเปล่าและไม่มีใบเสร็จเรียกเก็บเงินเหมือนค่าใช้จ่ายทั่วไป แต่มีความสำคัญอย่างยิ่งต่อกระเป๋าเงินของเราค่ะ
ลองนึกภาพตามง่ายๆ นะคะ หากเรามีเงินเก็บอยู่ 30,000 บาท แล้วตัดสินใจนำไปซื้อโทรศัพท์มือถือเครื่องใหม่ สิ่งที่เราต้องแลกไม่ใช่เพียงแค่ตัวเงินที่หายไป แต่คือโอกาสที่จะนำเงินก้อนนั้นไปจัดสรรลงในกองทุนรวมเพื่อสร้างผลตอบแทนงอกเงย หรือโอกาสที่จะเก็บสำรองไว้รับมือกับเหตุการณ์ไม่คาดฝันในอนาคตนั่นเอง
วิธีคิดคำนวณและตัวอย่าง Opportunity Cost ในชีวิตประจำวัน
หลักการคิดค่าเสียโอกาสเริ่มต้นจากการมองหาตัวเลือกที่ดีที่สุดซึ่งไม่ได้ถูกเลือก แล้วนำมาเปรียบเทียบผลลัพธ์กับตัวเลือกที่ลงมือทำจริง โดยสามารถมองได้ทั้งในรูปแบบของตัวเงินและเวลา
วิธีคิด Opportunity Cost และตัวอย่างการคำนวณ
สูตรคำนวณพื้นฐานอย่างง่ายเพื่อเปรียบเทียบผลประโยชน์คือ นำผลตอบแทนของทางเลือกที่ดีที่สุดที่ไม่ได้เลือก ลบด้วยผลตอบแทนของทางเลือกที่เลือกจริง
คุณน้าขอยกตัวอย่างตัวเลขให้เห็นภาพชัดเจนนะคะ สมมติว่ามีเงินเย็นอยู่จำนวน 100,000 บาท แล้วเลือกฝากไว้ในบัญชีออมทรัพย์ทั่วไปที่ให้อัตราดอกเบี้ย 0.5% ต่อปี สิ้นปีจะได้รับดอกเบี้ยอยู่ที่ 500 บาท แต่หากทางเลือกอันดับรองที่ดีที่สุดคือการนำเงินก้อนนี้ไปกระจายพักไว้ในกองทุนรวมตราสารหนี้ระยะสั้นที่อ้างอิงกับอัตราดอกเบี้ยนโยบายของไทย ซึ่งให้ผลตอบแทนเฉลี่ยประมาณ 2.0% ต่อปี หรือคิดเป็นเงิน 2,000 บาท (ตัวเลขนี้เป็นเพียงตัวอย่างสมมติเพื่อประกอบการคำนวณเท่านั้น ผลตอบแทนจริงของกองทุนรวมมีความผันผวนและไม่สามารถรับประกันได้ค่ะ)
เมื่อนำมาคำนวณตามสูตร ผลตอบแทนที่ไม่ได้เลือก (2,000 บาท) หักลบด้วยผลตอบแทนที่เลือก (500 บาท) จะพบว่าค่าเสียโอกาสของการปล่อยเงินไว้ในบัญชีเงินฝากทั่วไปอยู่ที่ 1,500 บาทต่อปีค่ะ นอกจากเรื่องตัวเงินแล้ว เรื่องเวลาก็มีต้นทุนเช่นกัน การเลือกนั่งดูคลิปวิดีโอเพื่อความบันเทิง 3 ชั่วโมง ย่อมแลกมาด้วยการเสียเวลาในการศึกษาหาความรู้เพื่อพัฒนาทักษะการทำงานหรือแนวคิดทางการเงิน ซึ่งส่งผลต่อต้นทุนทางโอกาสในระยะยาว
คำแนะนำจากคุณน้า
การทำความเข้าใจเรื่องนี้ไม่ได้แปลว่าจะต้องบีบคั้นตัวเองให้วิ่งหาทางเลือกที่ให้ผลประโยชน์หรือผลตอบแทนตัวเลขสูงสุดในทุกเรื่องนะคะ อย่างการเก็บเงินสำรองฉุกเฉินไว้ในบัญชีออมทรัพย์ที่ดอกเบี้ยไม่สูง แม้ในทางทฤษฎีจะมีค่าเสียโอกาสเมื่อเทียบกับการลงทุนในตลาดหุ้น แต่สิ่งที่ได้รับกลับมาคือสภาพคล่องที่สามารถถอนออกมาใช้ได้ทันทีเมื่อเกิดเหตุจำเป็น และความสบายใจที่ไม่ต้องเผชิญกับความผันผวน การยอมรับค่าเสียโอกาสส่วนนี้จึงถือเป็นการตัดสินใจที่รอบคอบและคุ้มค่าสำหรับแผนการเงินแล้วค่ะ
ผลกระทบของ Opportunity Cost ต่อนักลงทุนมือใหม่
สำหรับวัยทำงานและนักลงทุนมือใหม่ กับดักที่พบบ่อยที่สุดประการหนึ่งคือ “การไม่ตัดสินใจทำอะไรเลย” หลายคนกังวลเรื่องความเสี่ยงจนเลือกเก็บเงินทั้งหมดไว้ในบัญชีออมทรัพย์ดอกเบี้ยต่ำเพียงอย่างเดียว แต่ลืมไปว่าการทำเช่นนั้นมีต้นทุนค่าเสียโอกาสซ่อนอยู่ นั่นคืออำนาจการซื้อของเงินในมือที่ค่อยๆ ถูกกัดกินไปตามภาวะเงินเฟ้อในแต่ละปี
ในทางกลับกัน ความรู้สึกเสียดายค่าเสียโอกาสมากเกินไปก็อาจกลายเป็นดาบสองคมได้เช่นกัน บางคนเห็นเพื่อนหรือคนในกลุ่มออนไลน์ได้รับผลตอบแทนสูงๆ จากสินทรัพย์ที่มีความผันผวนมาก จึงเกิดความกลัวตกรด (FOMO) และกังวลว่าตัวเองกำลังเสียโอกาสครั้งใหญ่ จนด่วนตัดสินใจทุ่มเงินทั้งหมดลงไปโดยไม่ได้ศึกษาข้อมูลให้รอบด้าน
ข้อควรระวัง
อย่าให้อารมณ์เสียดายผลตอบแทนที่มองไม่เห็นผลักดันให้คุณยอมรับความเสี่ยงที่เกินระดับความสามารถของตัวเองนะคะ การจัดสรรเงินอย่างสมดุลและการกระจายความเสี่ยงไปยังสินทรัพย์ที่เข้าใจอย่างแท้จริง ยังคงเป็นหัวใจสำคัญของการสร้างความมั่นคงทางการเงินในระยะยาวค่ะ
คำถามที่พบบ่อย (FAQ)
ต้นทุนค่าเสียโอกาสส่งผลต่อการวางแผนการเงินอย่างไร?
ช่วยให้จัดลำดับความสำคัญของเป้าหมายทางการเงินได้อย่างเป็นระบบและรอบคอบมากขึ้นค่ะ ทำให้มองเห็นว่าการใช้เงินไปกับสิ่งของที่ไม่จำเป็นในวันนี้ กำลังแย่งโอกาสในการสร้างความมั่งคั่งและเงินเก็บสำรองเพื่อความมั่นคงในอนาคต
ทำไมต้องนำ Opportunity Cost มาคิดก่อนตัดสินใจลงทุน?
เพื่อช่วยประเมินความคุ้มค่าระหว่างความเสี่ยงและผลตอบแทนของแต่ละทางเลือกอย่างรอบด้าน ช่วยลดอารมณ์ชั่ววูบและป้องกันไม่ให้ด่วนตัดสินใจเพียงเพราะเห็นภาพผลตอบแทนระยะสั้น จนมองข้ามสภาพคล่องและความปลอดภัยของเงินต้น
Opportunity Cost เป็นต้นทุนที่ต้องจ่ายเป็นเงินจริงหรือไม่?
ไม่ใช่ต้นทุนทางบัญชีที่ต้องจ่ายเป็นเงินสดออกจากกระเป๋าจริงค่ะ แต่เป็นต้นทุนเชิงเศรษฐศาสตร์ที่สะท้อนถึงมูลค่าผลประโยชน์สูงสุดที่เราพลาดไปจากการเลือกไม่ทำอีกสิ่งหนึ่ง
สรุป Opportunity Cost คือ
Opportunity Cost คือเข็มทิศชั้นดีที่ช่วยเตือนสติให้เราชั่งน้ำหนักระหว่างผลประโยชน์ที่จะได้รับกับสิ่งที่ต้องยอมสละไปในทุกจังหวะชีวิต ไม่ว่าจะเป็นการใช้จ่ายเงิน การจัดสรรเวลา หรือการเลือกประเภทสินทรัพย์ในการลงทุน การตระหนักรู้ถึงต้นทุนที่มองไม่เห็นนี้จะช่วยให้ตัดสินใจได้อย่างมีเหตุผลมากยิ่งขึ้น แต่อย่าลืมว่าเป้าหมายไม่ใช่การไล่ล่าผลตอบแทนสูงสุดเสมอไป หากแต่เป็นการสร้างความสมดุลระหว่างผลตอบแทน ความเสี่ยง และสภาพคล่อง เพื่อให้สอดคล้องกับแผนการเงินส่วนบุคคลที่ยั่งยืนของตัวเราเองค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวน ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและสภาวะตลาดจริงก่อนการตัดสินใจลงทุนทุกครั้ง ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (ธปท.)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge