เคยไหมคะที่อยากหยิบเงินออกมาใช้จ่ายได้ทันทีโดยไม่ต้องรอ บัญชีเงินฝากเผื่อเรียก คือ คำตอบของเรื่องนี้ค่ะ เป็นบัญชีเงินฝากกระแสหลักที่เน้นสภาพคล่องตัวสูง เปิดโอกาสให้เจ้าของเงินสามารถฝากหรือถอนเงินออกไปใช้จ่ายเมื่อไหร่ก็ได้ตามต้องการ เหมาะมากสำหรับคนในวัยทำงานที่ต้องแบกรับภาระค่าใช้จ่ายในบ้านค่ะ
การบริหารเงินสดหมุนเวียนให้คล่องมือถือเป็นหัวใจสำคัญของการเงินครอบครัว ในบทความนี้ คุณน้าจะพาทุกคนมาทำความเข้าใจว่าเงินฝากประเภทนี้ทำงานอย่างไร และควรจัดสรรอย่างไรให้เงินงอกเงยอย่างปลอดภัยค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
บัญชีเงินฝากเผื่อเรียก คืออะไร?
บัญชีเงินฝากเผื่อเรียก คือ ผลิตภัณฑ์เงินฝากที่ธนาคารพาณิชย์และธนาคารของรัฐออกแบบมาเพื่อเน้นการทำธุรกรรมประจำวัน โดยไม่มีการจำกัดระยะเวลาการฝากเงินเหมือนเงินฝากประเภทอื่นค่ะ หากเปรียบเทียบให้เห็นภาพ บัญชีนี้ก็เหมือนกระเป๋าสตางค์ใบใหญ่ประจำบ้านที่เตรียมพร้อมหยิบเงินสดออกมาใช้ได้ทุกเมื่อ
กลไกการทำงานของบัญชีเผื่อเรียก (Demand Deposit) ที่เน้นความคล่องตัวในการฝาก ถอน โอน ได้ทุกเมื่อตามต้องการ มีดังนี้ค่ะ
- ทำธุรกรรมได้ทันที: ผู้ฝากสามารถเบิกถอนเงินสด โอนเงินชำระค่าสินค้า หรือรับเงินเดือนเข้าบัญชีได้ตลอด 24 ชั่วโมง ผ่านตู้ ATM และ Mobile Banking
- ไม่มีเงื่อนไขระยะเวลา: แตกต่างจากเงินฝากประจำที่ต้องคงเงินไว้ตามกำหนดสัญญา เช่น 6 เดือน หรือ 12 เดือน บัญชีนี้เปิดโอกาสให้ถอนได้ตามใจชอบ
- คิดดอกเบี้ยเป็นรายวัน: สถาบันการเงินจะคำนวณดอกเบี้ยจากยอดเงินคงเหลือ ณ สิ้นวัน แม้ผลตอบแทนอาจไม่สูงนัก แต่จะมีการจ่ายดอกเบี้ยทบเข้าบัญชีปีละ 2 ครั้งค่ะ
บัญชีเงินฝากเผื่อเรียก ต่างจากออมทรัพย์ยังไง?
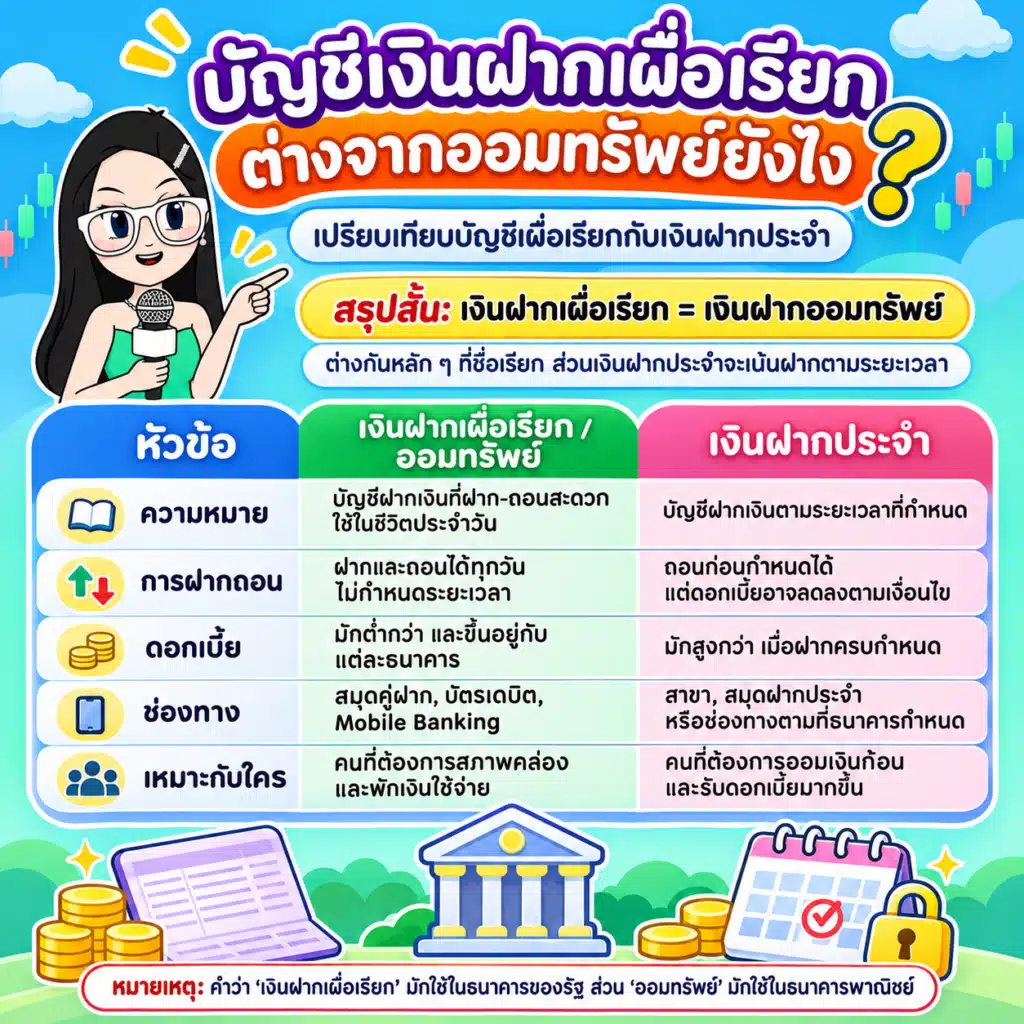
หลายท่านมักสงสัยว่าบัญชีทั้งสองประเภทนี้มีความแตกต่างกันอย่างไร ในทางปฏิบัติของระบบการเงินไทย ทั้งสองชื่อนี้คือผลิตภัณฑ์ทางการเงินประเภทเดียวกันค่ะ
คำว่า “เงินฝากเผื่อเรียก” เป็นศัพท์ทางกฎหมายและชื่อทางการที่ธนาคารของรัฐ เช่น ธนาคารออมสิน ใช้เรียกบัญชีประเภทนี้ ขณะที่ธนาคารพาณิชย์ทั่วไปมักใช้คำว่า “เงินฝากออมทรัพย์” เพื่อให้ผู้บริโภคเข้าใจง่าย
| หัวข้อเปรียบเทียบ | บัญชีเงินฝากเผื่อเรียก | บัญชีเงินฝากออมทรัพย์ |
|---|---|---|
| ชื่อทางการ / ศัพท์สากล | Demand Deposit (มักใช้ในธนาคารของรัฐ) | Savings Account (มักใช้ในธนาคารพาณิชย์) |
| สภาพคล่องและการถอน | ฝากและถอนได้ทุกวันโดยไม่กำหนดระยะเวลา | ฝากและถอนได้ทุกวันโดยไม่กำหนดระยะเวลา |
| อัตราดอกเบี้ยเฉลี่ย | 0.25%–0.50% ต่อปี (ขึ้นอยู่กับประกาศของธนาคารของรัฐแต่ละแห่ง) | 0.25%–0.50% ต่อปี (ขึ้นอยู่กับประกาศของธนาคารพาณิชย์แต่ละแห่ง) |
| ช่องทางทำธุรกรรม | สมุดคู่ฝาก, บัตรเดบิต, Mobile Banking | สมุดคู่ฝาก, บัตรเดบิต, Mobile Banking |
| จุดประสงค์หลัก | พักเงินสดหมุนเวียนและสำรองไว้ใช้ยามจำเป็น | พักเงินสดหมุนเวียนและสำรองไว้ใช้ยามจำเป็น |
ทำไมวัยสร้างความมั่นคงต้องมีบัญชีเผื่อเรียกติดตัวไว้?
เหตุผลสำคัญที่คนวัยสร้างครอบครัวต้องบริหารบัญชีนี้ให้ดี คือบทบาทของการรักษาเสถียรภาพทางการเงินในชีวิตประจำวันค่ะ บัญชีเงินฝากเผื่อเรียกคืออะไรในมุมมองของการวางแผนกระเป๋าเงิน คำตอบคือการเป็นเครื่องมือหลักในการสร้างความอุ่นใจให้กับคนในบ้าน
บทบาทสำคัญในการเป็นกระเป๋าเงินหมุนเวียนและที่พักเงินสำรองฉุกเฉิน มีดังนี้ค่ะ
- แหล่งรองรับค่าใช้จ่ายประจำวัน: ใช้เป็นศูนย์กลางในการตัดบิลค่าน้ำ ค่าไฟ เบี้ยประกันชีวิต ค่าผ่อนบ้าน และค่าเทอมลูก
- กันชนรับมือเหตุไม่คาดฝัน: ทำหน้าที่เก็บเงินก้อนไว้สำหรับ เงินสำรองฉุกเฉิน เมื่อคนในครอบครัวเจ็บป่วยกะทันหัน หรือต้องซ่อมแซมบ้านด่วน เงินส่วนนี้จะถูกดึงออกมาใช้ได้ทันทีโดยไม่ต้องรอเวลา
อย่างไรก็ดี สิ่งที่คุณน้าอยากเตือนใจทุกคนเสมอคือ “ความสบายใจมักแลกมาด้วยต้นทุนค่าเสียโอกาส” ค่ะ อัตราดอกเบี้ยของบัญชีเผื่อเรียกทั่วไปมักอยู่ในระดับต่ำ หากเราแช่เงินเก็บทั้งหมดไว้ในบัญชีนี้นานเกินไป อำนาจการซื้อของเงินจะค่อย ๆ ลดลงเพราะแพ้เงินเฟ้อ
เมื่อสะสมเงินสำรองไว้เพียงพอแล้ว การจัดสรรเงินส่วนเกินไปต่อยอดในทางเลือกที่มั่นคงอย่างการเปิด บัญชีเงินฝากประจำ ก็เป็นทางเลือกหนึ่งที่น่าสนใจค่ะ หรือหากต้องการลุ้นโชคไปพร้อมกับการออม การแบ่งเงินไปเลือกระหว่าง เงินฝากประจำ สลากออมทรัพย์ ก็เป็นทางเลือกที่มีเงื่อนไขผลตอบแทนและความเสี่ยงแตกต่างกันไป ควรศึกษารายละเอียดก่อนตัดสินใจค่ะ
คำแนะนำจากคุณน้า
- ควรกำหนดเงินคงเหลือในบัญชีเผื่อเรียกไว้ที่ประมาณ 3–6 เท่าของค่าใช้จ่ายรายเดือนของครอบครัว เพื่อให้มีสภาพคล่องอุ่นใจโดยไม่เสียโอกาสผลตอบแทน
- เมื่อยอดเงินในบัญชีสะสมเกินเป้าหมายสภาพคล่อง ควรโอนเงินส่วนเกินออกไปพักไว้ในสินทรัพย์ที่มีผลตอบแทนสูงขึ้นทันที อย่าปล่อยแช่ไว้จนเผลอนำไปใช้จ่ายฟุ่มเฟือย
- แยกบัญชีเผื่อเรียกสำหรับใช้จ่ายในชีวิตประจำวัน ออกจากบัญชีที่ใช้เก็บเงินกักตุนสำรอง เพื่อป้องกันการสับสนของกระแสเงินสดในบ้านค่ะ
คำถามที่พบบ่อย
บัญชีเผื่อเรียก ดอกเบี้ยเท่าไหร่?
อัตราดอกเบี้ยของบัญชีเผื่อเรียกทั่วไป (ข้อมูล ณ ปี 2026) มักอยู่ในช่วงประมาณ 0.25% ถึง 0.50% ต่อปีค่ะ ทั้งนี้ขึ้นอยู่กับประกาศของแต่ละสถาบันการเงิน โดยธนาคารจะคำนวณดอกเบี้ยเป็นรายวันตามยอดเงินคงเหลือ และจ่ายดอกเบี้ยทบเข้าบัญชีปีละ 2 ครั้งในช่วงเดือนมิถุนายนและธันวาคม
เงินฝากเผื่อเรียก ถอนได้ตอนไหน?
ผู้ฝากสามารถถอนเงินออกจากบัญชีเผื่อเรียกได้ตลอดเวลาโดยไม่มีกำหนดระยะเวลาขั้นต่ำค่ะ ไม่ว่าจะผ่านเคาน์เตอร์สาขาของธนาคารในเวลาทำการ ตู้กดเงินสด ATM หรือทำรายการโอนผ่านแอปพลิเคชัน Mobile Banking ได้ตลอด 24 ชั่วโมง ถือเป็นเงินฝากที่มอบสภาพคล่องสูงที่สุด
ดอกเบี้ยจากบัญชีเผื่อเรียกต้องเสียภาษีไหม?
ดอกเบี้ยเงินฝากประเภทเผื่อเรียกหรือออมทรัพย์จะได้รับการยกเว้นภาษี (เกณฑ์ ณ ปี 2026) หากยอดรวมของดอกเบี้ยที่ได้รับจากทุกธนาคารรวมกันไม่เกิน 20,000 บาทต่อปีภาษีค่ะ แต่หากยอดดอกเบี้ยสะสมเกินเกณฑ์ดังกล่าว ธนาคารจะหักภาษี ณ ที่จ่ายในอัตรา 15% ของดอกเบี้ยทั้งหมดทันที ซึ่งผู้ฝากสามารถศึกษาเงื่อนไขเพิ่มเติมได้จากเรื่อง ภาษีดอกเบี้ยเงินฝาก ค่ะ
สรุปเกี่ยวกับบัญชีเงินฝากเผื่อเรียก
บัญชีเงินฝากเผื่อเรียก คือ ป้อมปราการด่านแรกด้านสภาพคล่องทางการเงินที่ทุกบ้านต้องมีติดตัวไว้ เพื่อรองรับกระแสเงินสดหมุนเวียนและเหตุฉุกเฉินเฉพาะหน้าได้อย่างคล่องตัว แม้จะให้ผลตอบแทนดอกเบี้ยไม่สูง
แต่ความคล่องตัวในการเบิกถอนได้ตลอดเวลาคือคุณค่าที่แท้จริงของบัญชีประเภทนี้ เมื่อจัดสรรเงินสำรองไว้ในบัญชีเผื่อเรียกอย่างพอดีแล้ว อย่าลืมวางแผนกระจายเงินส่วนเกินไปต่อยอดในผลิตภัณฑ์การเงินอื่น ๆ เพื่อรักษาความมั่งคั่งของครอบครัวในระยะยาวนะคะ
เงินฝากในบัญชีเผื่อเรียกของธนาคารที่อยู่ภายใต้การกำกับดูแลยังได้รับความคุ้มครองตามวงเงินและเงื่อนไขที่กฎหมายกำหนดไว้ด้วยค่ะ ควรตรวจสอบรายละเอียดความคุ้มครองที่ธนาคารผู้ให้บริการก่อนเปิดบัญชีค่ะ
บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน การลงทุนและการจัดสรรเงินทุกประเภทมีความเสี่ยง ผู้ฝากและนักลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ จึงควรศึกษารายละเอียดให้รอบคอบทั้งเงื่อนไขบัญชีและข้อจำกัดของสภาพคล่องก่อนการตัดสินใจค่ะ
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย กรมสรรพากร และ ธนาคารออมสิน
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge