ประกันโรคร้ายแรง ประกันมะเร็ง คือเกราะป้องกันทางการเงินที่สำคัญสำหรับวัยทำงานในการโอนย้ายความเสี่ยงจากค่ารักษาพยาบาลก้อนใหญ่ค่ะ เพราะในปัจจุบันคนรุ่นใหม่มีสถิติป่วยเป็นโรคร้ายแรงเร็วขึ้น และค่ารักษาทางการแพทย์ก็พุ่งสูงขึ้นทุกปี
ในบทความนี้ คุณน้าจะมารู้จักกับประกันโรคร้ายแรง ประกันมะเร็ง และเทคนิคการเลือกแผนความคุ้มครองให้คุ้มค่าที่สุดค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนหรือซื้อกรมธรรม์แต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ประกันโรคร้ายแรง ประกันมะเร็ง คืออะไร?
ประกันประเภทนี้คือสัญญาประกันภัยรูปแบบหนึ่งที่บริษัทประกันจะจ่ายเงินชดเชยตามเงื่อนไขเมื่อผู้เอาประกันได้รับการวินิจฉัยจากแพทย์ว่าป่วยเป็นโรคร้ายแรงหรือโรคมะเร็งตามที่ระบุไว้ในกรมธรรม์ค่ะ
รูปแบบการจ่ายเงินส่วนใหญ่จะเป็นการจ่ายเงินก้อน (Lump Sum) หรือที่หลายคนคุ้นหูว่า “เจอ จ่าย จบ” ซึ่งต่างจากประกันสุขภาพทั่วไปที่จะเน้นการจ่ายค่ารักษาพยาบาลตามจริงตามใบเสร็จของโรงพยาบาล ทำให้เงินก้อนจากประกันโรคร้ายแรงช่วยให้เรามีเงินสำรองไปบริหารจัดการค่าใช้จ่ายอื่น ๆ เช่น ค่าเดินทางไปรักษา ค่าอาหารเสริม หรือชดเชยรายได้ที่ขาดหายไปช่วงพักฟื้นค่ะ
| รูปแบบ | ลักษณะการจ่ายเงิน | เหมาะกับ |
|---|---|---|
| เจอ จ่าย จบ (Lump Sum) | จ่ายเงินก้อนทันทีเมื่อวินิจฉัยพบโรค | ชดเชยรายได้ที่ขาดหายไป |
| จ่ายตามจริง | จ่ายค่าห้อง ค่าหมอ ค่ายาตามใบเสร็จ | ครอบคลุมค่ารักษาพยาบาลจริง |
เช็กสิทธิพื้นฐาน ประกันสังคม ม.33 ก่อนเริ่มซื้อประกันเพิ่ม
ก่อนที่คุณจะเจียดเงินออมไปซื้อกรมธรรม์เพิ่ม สิ่งแรกที่คุณน้าแนะนำให้ทำคือการกางสิทธิประโยชน์พื้นฐานที่เรามีอยู่แล้วอย่าง ประกันสังคม ม.33 ขึ้นมาเช็กก่อนค่ะ เพราะมนุษย์เงินเดือนทุกคนมีการจ่ายเงินสมทบทุกเดือน ซึ่งครอบคลุมการรักษาโรคร้ายแรงและการรักษาโรคมะเร็งเบื้องต้นอยู่แล้ว
อย่างไรก็ตาม สิทธิพื้นฐานของรัฐก็ยังมีข้อจำกัดที่วัยทำงานต้องคำนึงถึงค่ะ เช่น ข้อจำกัดเรื่องการเข้าถึงยานอกบัญชียาหลักแห่งชาติ การจำกัดสถานพยาบาลตามสิทธิ และที่สำคัญที่สุดคือประกันสังคมไม่ได้มีเงินก้อนชดเชยการขาดรายได้จำนวนมากพอหากเราต้องหยุดงานพักฟื้นเป็นเวลานาน การทำประกันเพิ่มเติมจึงเข้ามาช่วยปิดความเสี่ยงทางการเงินตรงนี้ค่ะ
ประกันโรคร้ายแรง คุ้มครองอะไรบ้าง และ ประกันมะเร็ง จำเป็นไหม?
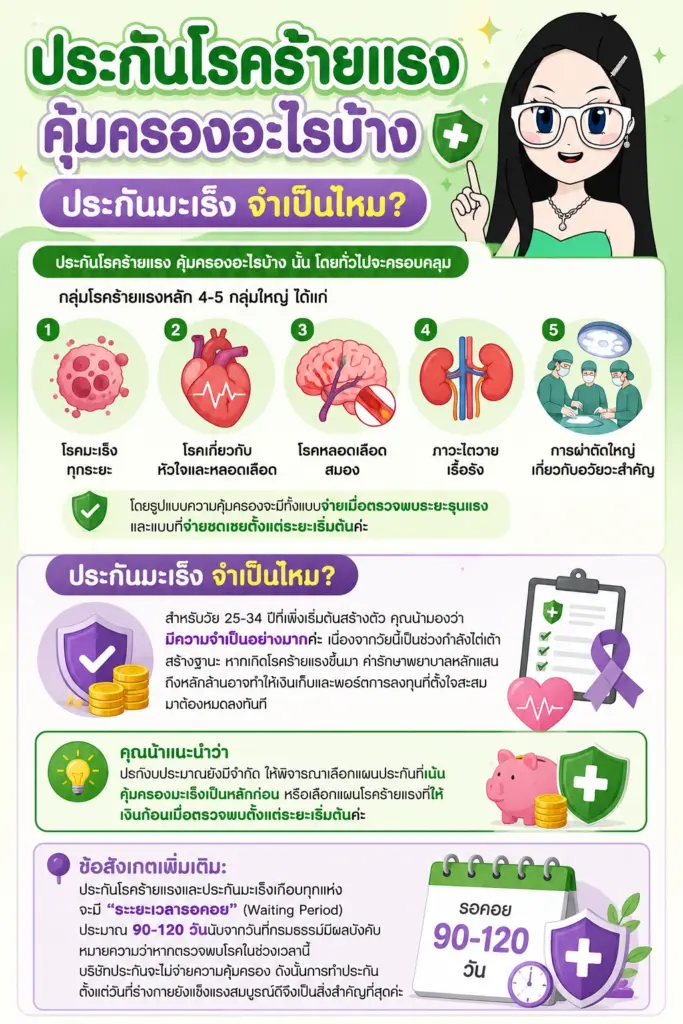
ประกันโรคร้ายแรง คุ้มครองอะไรบ้าง นั้น โดยทั่วไปจะครอบคลุมกลุ่มโรคร้ายแรงหลัก 4-5 กลุ่มใหญ่ ได้แก่ โรคมะเร็งทุกระยะ โรคเกี่ยวกับหัวใจและหลอดเลือด โรคหลอดเลือดสมอง ภาวะไตวายเรื้อรัง และการผ่าตัดใหญ่เกี่ยวกับอวัยวะสำคัญ โดยรูปแบบความคุ้มครองจะมีทั้งแบบจ่ายเมื่อตรวจพบระยะรุนแรง และแบบที่จ่ายชดเชยตั้งแต่ระยะเริ่มต้นค่ะ
สำหรับคำถามที่ว่า ประกันมะเร็ง จำเป็นไหม สำหรับวัย 25-34 ปีที่เพิ่งเริ่มต้นสร้างตัว คุณน้ามองว่ามีความจำเป็นอย่างมากค่ะ เนื่องจากวัยนี้เป็นช่วงกำลังไต่เต้าสร้างฐานะ หากเกิดโรคร้ายแรงขึ้นมา ค่ารักษาพยาบาลหลักแสนถึงหลักล้านอาจทำให้เงินเก็บและพอร์ตการลงทุนที่ตั้งใจสะสมมาต้องหมดลงทันที
คำแนะนำจากคุณน้า
หากงบประมาณยังมีจำกัด ให้พิจารณาเลือกแผนประกันที่เน้นคุ้มครองมะเร็งเป็นหลักก่อน หรือเลือกแผนโรคร้ายแรงที่ให้เงินก้อนเมื่อตรวจพบตั้งแต่ระยะเริ่มต้นค่ะ
ข้อสังเกตเพิ่มเติม
ประกันโรคร้ายแรงและประกันมะเร็งเกือบทุกแห่งจะมี “ระยะเวลารอคอย” (Waiting Period) ประมาณ 90-120 วันนับจากวันที่กรมธรรม์มีผลบังคับ หมายความว่าหากตรวจพบโรคในช่วงเวลานี้ บริษัทประกันจะไม่จ่ายความคุ้มครอง ดังนั้นการทำประกันตั้งแต่วันที่ร่างกายยังแข็งแรงสมบูรณ์ดีจึงเป็นสิ่งสำคัญที่สุดค่ะ
เทคนิคเลือกประกันโรคร้ายแรงให้ เบี้ยถูก และคุ้มค่า
การเลือกซื้อประกันโรคร้ายแรงและประกันมะเร็งให้ได้ เบี้ยถูก และคุ้มค่าที่สุด คือการเริ่มทำตั้งแต่อายุยังน้อยค่ะ เพราะอัตราเบี้ยประกันจะคำนวณตามความเสี่ยงด้านอายุและสุขภาพ ยิ่งเริ่มไว เบี้ยประกันต่อปีจะยิ่งต่ำและสามารถคงอัตราเบี้ยที่ถูกลงได้ยาวนานกว่า
วางพอร์ตป้องกันความเสี่ยงให้สมดุล
ในการจัดสรรงบประมาณทางการเงิน คุณน้าแนะนำให้แบ่งสัดส่วนการป้องกันความเสี่ยงให้พอดี ไม่ให้เบี้ยประกันกลายเป็นภาระหนักเกินไป โดยเราสามารถนำสิทธิจากประกันสังคม ม.33 มาใช้เป็นฐานหลัก แล้วเสริมด้วยประกันโรคร้ายแรงแบบเงินก้อน ร่วมกับการเลือกทำ ประกันอุบัติเหตุ ราคาประหยัด เพื่อปิดความเสี่ยงจากเหตุไม่คาดฝันในชีวิตประจำวันด้วยงบประมาณที่ไม่สูง
นอกจากนี้ การเตรียมพร้อมรับมือกับการเปลี่ยนแปลงโครงสร้างประชากรเข้าสู่สังคมสูงวัย หรือแนวคิด Longevity Economy ก็เป็นสิ่งที่วัยทำงานต้องตระหนักค่ะ การมีประกันโรคร้ายแรงไว้ตั้งแต่วันนี้ ไม่เพียงแต่ปกป้องเงินเก็บของตัวเราเองเท่านั้น แต่ยังช่วยป้องกันไม่ให้ภาระค่ารักษาพยาบาลในวัยเกษียณกลายเป็นภาระทางการเงินของครอบครัวในอนาคตอีกด้วยค่ะ
คำถามที่พบบ่อย
ประกันโรคร้ายแรง ทำตอนไหนดี?
ควรทำตั้งแต่วันที่เรายังสุขภาพแข็งแรงดีและยังมีอายุน้อยค่ะ เพราะจะได้รับอัตราเบี้ยประกันที่ถูกกว่า ผ่านการพิจารณารับประกันได้ง่ายโดยไม่มีเงื่อนไขยกเว้นโรค และผ่านระยะเวลารอคอย (Waiting Period) ได้โดยไม่มีความเสี่ยงค่ะ
เป็นมะเร็งแล้ว ทำประกันมะเร็งเพิ่มได้ไหม?
หากตรวจพบหรือเคยมีประวัติเป็นโรคมะเร็งมาก่อน การขอทำประกันมะเร็งหรือประกันโรคร้ายแรงฉบับใหม่ส่วนใหญ่บริษัทประกันจะปฏิเสธการรับประกันค่ะ หรือหากรับประกันก็จะมีเงื่อนไขข้อยกเว้นไม่คุ้มครองโรคที่เป็นมาก่อน ดังนั้นจึงต้องทำเตรียมไว้ก่อนป่วยค่ะ
ประกันโรคร้ายแรงแบบ “เจอ จ่าย จบ” กับ “จ่ายค่ารักษาตามจริง” แบบไหนดีกว่ากัน?
ดีคนละแบบค่ะ แบบ “เจอ จ่าย จบ” จะให้เงินก้อนมาบริหารจัดการเอง เหมาะไว้ชดเชยรายได้ ส่วนแบบ “จ่ายตามจริง” จะช่วยจ่ายค่าห้อง ค่าหมอ ค่ายาตามใบเสร็จ คุณน้าแนะนำให้มีแบบจ่ายตามจริงเป็นหลัก แล้วเสริมด้วยเงินก้อนเจอจ่ายจบตามงบประมาณค่ะ
สรุปเกี่ยวกับประกันโรคร้ายแรง ประกันมะเร็ง
การโอนย้ายความเสี่ยงด้วยประกันประเภทนี้ ถือเป็นฐานเสาเข็มที่สำคัญในการวางแผนการเงินของวัยทำงานค่ะ การเริ่มต้นเช็กสิทธิที่มีอยู่เดิมแล้วเติมเต็มด้วยแผนประกันที่เหมาะสม จะช่วยปกป้องเงินออมและพอร์ตการลงทุนของเราให้เติบโตได้อย่างมั่นคง โดยไม่ต้องกังวลกับค่ารักษาพยาบาลในอนาคตค่ะ
เนื้อหานี้จัดทำขึ้นเพื่อให้ความรู้เกี่ยวกับผลิตภัณฑ์ประกันภัยเท่านั้น ไม่ใช่คำแนะนำให้ซื้อกรมธรรม์ฉบับใดฉบับหนึ่ง เงื่อนไขความคุ้มครอง ข้อยกเว้น และอัตราเบี้ยประกันของแต่ละบริษัทอาจแตกต่างกัน ผู้อ่านควรศึกษารายละเอียดกรมธรรม์และปรึกษาตัวแทน/นายหน้าประกันภัยที่ได้รับอนุญาตก่อนตัดสินใจทำประกันทุกครั้ง
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: สำนักงานประกันสังคม (SSO) และ กรมการแพทย์ กระทรวงสาธารณสุข
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge