ภาษีกองทุนรวมอสังหาริมทรัพย์ คือ กฎเกณฑ์การจัดเก็บภาษีเงินได้บุคคลธรรมดาจากผลตอบแทนที่ได้รับจากการลงทุนในกองทุนรวมอสังหาริมทรัพย์ ทั้งในรูปแบบของเงินปันผลระหว่างทางและกำไรจากการขายหน่วยลงทุนค่ะ
นักลงทุนหลายคนที่เน้นสะสมสินทรัพย์เพื่อรับเงินปันผลสม่ำเสมอ มักพิจารณาเพียงแค่อัตราผลตอบแทนจากเงินปันผล (Dividend Yield) แต่ลืมคำนวณภาระภาษีที่ซ่อนอยู่ ส่งผลให้ผลตอบแทนสุทธิหลังหักภาษีจริงไม่เป็นไปตามเป้าหมายที่วางไว้
ในบทความนี้ คุณน้าจะมาเจาะลึกโครงสร้างภาษีกองทุนรวมอสังหาริมทรัพย์แบบละเอียด พร้อมทริคบริหารจัดการภาษีปลายปีให้คุ้มค่าที่สุดค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ภาษีกองทุนรวมอสังหาริมทรัพย์ คืออะไร?
ภาษีกองทุนรวมอสังหาริมทรัพย์ คือ ภาระภาษีที่เกิดขึ้นเมื่อนักลงทุนบุคคลธรรมดาได้รับผลตอบแทนจากการนำเงินไปลงทุนในกองทุนรวมที่นำเงินไปลงทุนต่อในอสังหาริมทรัพย์ ไม่ว่าจะเป็นการซื้อเพื่อเป็นเจ้าของกรรมสิทธิ์ (Freehold) หรือการเช่าสิทธิระยะยาว (Leasehold) เช่น ศูนย์การค้า อาคารสำนักงาน คลังสินค้า หรือโรงแรม
ผลตอบแทนจากการลงทุนในสินทรัพย์ประเภทนี้ถูกแบ่งออกเป็น 2 ส่วนหลัก ซึ่งแต่ละส่วนมีเกณฑ์จัดเก็บภาษีเงินได้บุคคลธรรมดาตามกฎหมายสรรพากรที่แตกต่างกันอย่างชัดเจน ได้แก่ เงินปันผล (Dividend) ที่จ่ายออกมาตามรอบผลดำเนินงาน และส่วนต่างกำไรจากการขายหน่วยลงทุน (Capital Gain) เมื่อนักลงทุนทำการขายหน่วยลงทุนออกไปในตลาดค่ะ
ภาษีกองทุนรวมอสังหาริมทรัพย์ เสียอย่างไร? สรุปภาระภาษี 2 ผลตอบแทนหลัก
โครงสร้างภาระภาษีจากการลงทุนในกองทุนรวมอสังหาริมทรัพย์จำแนกตามประเภทของผลตอบแทน เพื่อให้นักลงทุนเห็นภาพการหักภาษีที่ชัดเจนก่อนคำนวณกำไรสุทธิค่ะ
เงินปันผลกองทุนอสังหา เสียภาษีไหม?
เงินปันผลที่นักลงทุนบุคคลธรรมดาได้รับจากกองทุนรวมอสังหาริมทรัพย์ “ต้องเสียภาษี” ค่ะ โดยเมื่อมีการจ่ายเงินปันผล บริษัทจัดการกองทุน (บลจ.) จะทำการหักภาษี ณ ที่จ่าย (Withholding Tax) ในอัตรา 10% ของยอดเงินปันผลที่ได้รับทันที
ขายคืนหน่วยลงทุนกองทุนอสังหา เสียภาษีไหม?
สำหรับกำไรจากการขายหน่วยลงทุน (Capital Gain) ในกรณีนักลงทุนบุคคลธรรมดาทำการซื้อขายหน่วยลงทุนในตลาดหลักทรัพย์แห่งประเทศไทย (SET) กำไรส่วนนี้ได้รับการ “ยกเว้นภาษีเงินได้บุคคลธรรมดา” นักลงทุนจึงได้รับเงินกำไรเต็มจำนวนโดยไม่ถูกหักภาษี ณ ที่จ่ายแต่อย่างใดค่ะ
ตารางเปรียบเทียบภาระภาษีการลงทุนกองทุนอสังหาริมทรัพย์
| ประเภทผลตอบแทน | บุคคลธรรมดา (สัญชาติไทย) | นิติบุคคล (บริษัทในไทย) |
|---|---|---|
| เงินปันผล (Dividend) | โดนหัก ณ ที่จ่าย 10% (เลือกเป็น Final Tax ได้) | โดนหัก ณ ที่จ่าย 10% (ต้องนำไปรวมคำนวณกำไรสุทธิ) |
| กำไรขายหน่วยลงทุน (Capital Gain) | ยกเว้นภาษี (เมื่อซื้อขายในตลาดหลักทรัพย์ฯ) | ต้องนำไปรวมเป็นรายได้คำนวณภาษีเงินได้นิติบุคคล |
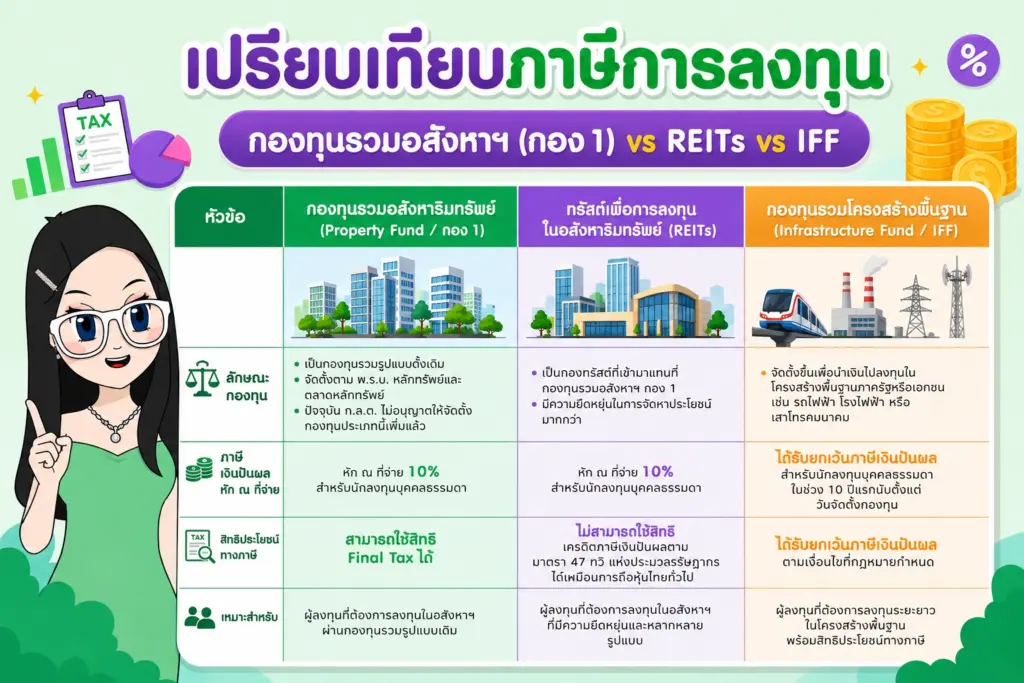
เปรียบเทียบภาษีการลงทุน กองทุนรวมอสังหาฯ (กอง 1) vs REITs vs IFF
แม้ในตลาดการเงินจะเรียกรวมสินทรัพย์กลุ่มนี้ว่ากองทุนอสังหาริมทรัพย์ แต่ในทางกฎหมายและโครงสร้างจัดตั้งแบ่งออกเป็น 3 รูปแบบ ซึ่งมีเงื่อนไขทางภาษีที่แตกต่างกันในรายละเอียดดังนี้ค่ะ
กองทุนรวมอสังหาริมทรัพย์ (Property Fund / กอง 1)
เป็นกองทุนรวมรูปแบบดั้งเดิมที่จัดตั้งขึ้นตาม พ.ร.บ. หลักทรัพย์และตลาดหลักทรัพย์ (ปัจจุบัน ก.ล.ต. ไม่อนุญาตให้จัดตั้งกองทุนประเภทนี้เพิ่มแล้ว) เงินปันผลที่หัก ณ ที่จ่าย 10% สำหรับนักลงทุนบุคคลธรรมดาสามารถใช้สิทธิ Final Tax ได้
ทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ (REITs)
เป็นกองทรัสต์ที่เข้ามาแทนที่กองทุนรวมอสังหาฯ กอง 1 มีความยืดหยุ่นในการจัดหาประโยชน์มากกว่า ในฝั่งภาษีเงินปันผลของนักลงทุนบุคคลธรรมดาจะถูกหัก ณ ที่จ่าย 10% เช่นกัน แต่กองทรัสต์ REITs ไม่มีสถานะเป็นกองทุนรวมทางภาษี ส่งผลให้นักลงทุนไม่สามารถใช้สิทธิเครดิตภาษีเงินปันผลตามมาตรา 47 ทวิ แห่งประมวลรัษฎากรได้เหมือนการถือหุ้นไทยทั่วไปค่ะ
กองทุนรวมโครงสร้างพื้นฐาน (Infrastructure Fund / IFF)
จัดตั้งขึ้นเพื่อนำเงินไปลงทุนในโครงสร้างพื้นฐานภาครัฐหรือเอกชน เช่น รถไฟฟ้า โรงไฟฟ้า หรือเสาโทรคมนาคม มีเงื่อนไขพิเศษทางภาษีตามที่กฎหมายกำหนดสำหรับนักลงทุนบุคคลธรรมดาที่ได้รับยกเว้นภาษีเงินปันผลในช่วงระยะเวลา 10 ปีแรกนับตั้งแต่วันจัดตั้งกองทุน
| รายการเปรียบเทียบ | กองทุนอสังหาริมทรัพย์ (กอง 1) | ทรัสต์เพื่อการลงทุนในอสังหาฯ (REITs) | กองทุนรวมโครงสร้างพื้นฐาน (IFF) |
|---|---|---|---|
| ภาษีเงินปันผล (บุคคลธรรมดา) | หัก ณ ที่จ่าย 10% (Final Tax) | หัก ณ ที่จ่าย 10% (Final Tax) | ยกเว้นภาษี 10 ปีแรกนับจากวันตั้งกอง |
| ภาษี Capital Gain (บุคคลธรรมดา) | ยกเว้นภาษี (ซื้อขายใน SET) | ยกเว้นภาษี (ซื้อขายใน SET) | ยกเว้นภาษี (ซื้อขายใน SET) |
| สิทธิเครดิตภาษีเงินปันผล | ไม่ได้สิทธิ | ไม่ได้สิทธิ | ไม่ได้สิทธิ |
เงินปันผลกองทุนอสังหาฯ ควรใช้ Final Tax 10% หรือนำไปยื่นรวม ภ.ง.ด.90/91?
เมื่อนักลงทุนถูกหักภาษี ณ ที่จ่าย 10% จากเงินปันผล กฎหมายเปิดช่องให้เลือกบริหารจัดการภาษีปลายปีได้ 2 รูปแบบค่ะ
การใช้สิทธิ Final Tax (ภาษีหัก ณ ที่จ่ายเป็นภาษีสุดท้าย)
นักลงทุนยินยอมให้ บลจ. หรือกองทรัสต์หักภาษี ณ ที่จ่าย 10% แล้วจบกระบวนการ ไม่ต้องนำยอดเงินปันผลดังกล่าวไปกรอกในแบบยื่นภาษีเงินได้บุคคลธรรมดาปลายปี (ภ.ง.ด. 90/91) วิธีนี้เหมาะสำหรับนักลงทุนที่มีฐานภาษีเงินได้บุคคลธรรมดาตั้งแต่ 10% ขึ้นไป (ผู้ที่มีรายได้พึงประเมินสุทธิต่อปีตั้งแต่ 300,001 บาทขึ้นไป) เพราะหากนำมารวมยื่นจะต้องเสียภาษีตามอัตราฐานภาษีที่สูงกว่า 10%
การนำเงินปันผลไปยื่นรวมคำนวณภาษีปลายปี
หากนักลงทุนมีฐานภาษีสุทธิต่ำกว่า 10% (เช่น ผู้ที่มีรายได้สุทธิทั้งปีไม่เกิน 150,000 บาท ซึ่งยกเว้นภาษี หรือรายได้สุทธิช่วง 150,001 – 300,000 บาท ซึ่งเสียภาษีเพียง 5%) การนำเงินปันผลไปยื่นรวมคำนวณใน ภ.ง.ด.90 จะทำให้นักลงทุนได้เงินคืนภาษี (Tax Refund) จากส่วนต่างที่โดนหักเกินไป 10% ค่ะ
คำแนะนำจากคุณน้า
เช็กฐานภาษีสุทธิของตนเองปลายปีก่อนตัดสินใจยื่นภาษีเสมอ
หากเลือกนำเงินปันผลจากกองทุนอสังหาริมทรัพย์หรือ REITs มารวมคำนวณภาษี “ต้องนำเงินปันผลจากทุกกองทุนและหุ้นไทยทุกตัวที่ได้รับในปีภาษีนั้นมารวมยื่นทั้งหมด” ห้ามเลือกยื่นเฉพาะบางกองหรือบางหุ้นเป็นอันขาด หากยื่นไม่ครบถือว่ายื่นภาษีไม่ถูกต้องตามเกณฑ์สรรพากรค่ะ
กองทุนรวมอสังหาริมทรัพย์ ลดหย่อนภาษีได้ไหม?
นักลงทุนจำนวนมากสับสนระหว่าง “กองทุนรวมอสังหาริมทรัพย์” กับ “กองทุนเพื่อการลดหย่อนภาษี” (เช่น กองทุน Thai ESGX, RMF, หรือ SSF ในอดีต) คุณน้าขอชี้แจงให้ชัดเจนค่ะว่า กองทุนรวมอสังหาริมทรัพย์ประเภททั่วไป (Property Fund / REITs) ไม่สามารถนำยอดเงินซื้อไปใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ค่ะ
อย่างไรก็ตาม นักลงทุนที่ต้องการสิทธิประโยชน์ลดหย่อนภาษีพร้อมกับโอกาสรับผลตอบแทนจากอสังหาริมทรัพย์ สามารถเลือกลงทุนผ่าน กองทุนรวมลดหย่อนภาษีที่มีนโยบายนำเงินไปลงทุนต่อในกองทุนอสังหาริมทรัพย์หรือ REITs (Fund of Property Funds) ทั้งในประเภท RMF หรือ Thai ESG ที่มีนโยบายสินทรัพย์ทางเลือกได้ ซึ่งจะทำให้ได้สิทธิลดหย่อนภาษีตามเงื่อนไขกองทุนประเภทนั้น ๆ ควบคู่ไปกับโอกาสรับผลตอบแทนจากกลุ่มอสังหาริมทรัพย์ค่ะ
คำแนะนำในการจัดพอร์ตสไตล์คุณน้า
คุณน้าแนะนำให้แบ่งเงินลงทุนออกเป็น 2 ส่วนให้ชัดเจน
- พอร์ตลดหย่อนภาษี: ลงทุนในกองทุนเพื่อการลดหย่อนภาษีโดยตรงตามสิทธิที่มี เพื่อใช้สิทธิเต็มเพดานลดหย่อน
- พอร์ตสร้างเงินปันผล (Passive Income): ลงทุนในกองทุนรวมอสังหาริมทรัพย์หรือ REITs โดยตรงเพื่อเน้นกระแสเงินสดสม่ำเสมอระหว่างปี โดยไม่ต้องกังวลเรื่องเงื่อนไขระยะเวลาการถือครองเหมือนกองทุนลดหย่อนภาษี
ข้อควรระวังและสิ่งที่นักลงทุนมักเข้าใจผิดเกี่ยวกับภาษีกองทุนรวม
มี 2 ประเด็นสำคัญเกี่ยวกับภาษีกองทุนรวมนี้ที่นักลงทุนมักเข้าใจผิดและนำไปสู่การคำนวณผลตอบแทนที่ผิดพลาดค่ะ
การเข้าใจผิดเรื่องเครดิตภาษีเงินปันผล
นักลงทุนหลายคนคุ้นเคยกับการซื้อหุ้นไทยรายตัวแล้วนำเงินปันผลมาขอ เครดิตภาษีเงินปันผล คืนตามมาตรา 47 ทวิ เนื่องจากบริษัทจ่ายภาษีเงินได้นิติบุคคลไปแล้ว แต่สำหรับกองทุนรวมอสังหาริมทรัพย์ และ REITs “ไม่สามารถนำเงินปันผลมาขอเครดิตภาษีเงินปันผลได้” เนื่องจากตัวกองทุนหรือกองทรัสต์ได้รับการยกเว้นภาษีเงินได้ในระดับองค์กร นักลงทุนจึงได้รับสิทธิเพียงการใช้หัก ณ ที่จ่าย 10% เป็น Final Tax เท่านั้นค่ะ
ปัจจัยเรื่องเงินคืนทุน (Capital Reduction) ไม่ใช่เงินปันผล
ในบางช่วงเวลา กองทุนอสังหาริมทรัพย์หรือ REITs อาจมีการจ่ายเงินให้ผู้ถือหน่วยในรูปแบบ “การลดทุน” หรือเงินคืนทุน (Capital Reduction) เนื่องจากสินทรัพย์มีการเสื่อมค่า (โดยเฉพาะกองประเภท Leasehold) เงินคืนทุนส่วนนี้ “ไม่ใช่เงินปันผล และได้รับการยกเว้นภาษีหัก ณ ที่จ่าย 10%” แต่นักลงทุนต้องนำยอดยกเว้นนี้ไปปรับลดต้นทุนถัวเฉลี่ย (Cost Basis) ของหน่วยลงทุนตนเอง เพื่อใช้วิเคราะห์กำไรจากการขายในอนาคตค่ะ
ข้อสังเกตเพิ่มเติม
ตรวจสอบหนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) ทุกครั้งว่า ยอดเงินที่ได้รับเป็น “เงินปันผล” หรือ “เงินลดทุน” ก่อนนำไปยื่นภาษี
ควรคำนวณอัตราผลตอบแทนหลังหักภาษี (Net Yield) ที่ 10% ทุกครั้งเมื่อเปรียบเทียบการลงทุนกับสินทรัพย์ประเภทอื่น
คำถามที่พบบ่อย
เงินปันผลจาก REITs ต้องนำไปยื่น ภ.ง.ด.90 หรือไม่?
หากนักลงทุนต้องการใช้สิทธิ Final Tax 10% และมีฐานภาษีเงินได้บุคคลธรรมดาสูงกว่า 10% อยู่แล้ว ไม่จำเป็นต้องนำเงินปันผลจาก REITs ไปกรอกในแบบ ภ.ง.ด.90 ปลายปีค่ะ แต่หากมีฐานภาษีต่ำกว่า 10% และต้องการขอคืนภาษีส่วนต่าง ต้องนำเงินปันผลจากทุกกองทุนและหุ้นทุกตัวไปยื่นรวมคำนวณทั้งหมดค่ะ
ซื้อกองทุนลดหย่อนภาษี ที่มีนโยบายลงทุนในอสังหาฯ ได้สิทธิลดหย่อนไหม?
ได้รับสิทธิลดหย่อนภาษีค่ะ หากเป็นการซื้อผ่านกองทุนรวมที่มีสิทธิลดหย่อนภาษีตามกฎหมาย เช่น กองทุน RMF ที่มีนโยบายลงทุนในอสังหาริมทรัพย์ สิทธิลดหย่อนจะเกิดขึ้นตามเงื่อนไขของกองทุน RMF นั้น ๆ ไม่ได้เกิดจากตัวสินทรัพย์อสังหาริมทรัพย์โดยตรงค่ะ
หากขายกองทุนอสังหาริมทรัพย์นอกตลาดหลักทรัพย์ฯ ต้องเสียภาษีอย่างไร?
หากเป็นการขายคืนหน่วยลงทุนนอกตลาดหลักทรัพย์แห่งประเทศไทย กำไรจากการขายหน่วยลงทุน (Capital Gain) สำหรับบุคคลธรรมดาจะต้องนำไปรวมคำนวณเป็นเงินได้พึงประเมินเพื่อเสียภาษีเงินได้บุคคลธรรมดาตามโครงสร้างอัตราภาษีขั้นบันไดค่ะ
สรุปเกี่ยวกับภาษีกองทุนรวมอสังหาริมทรัพย์
ภาษีกองทุนรวมอสังหาริมทรัพย์ เป็นเรื่องสำคัญที่นักลงทุนสายปันผลไม่ควรมองข้าม การเข้าใจหลักการหักภาษี ณ ที่จ่าย 10% ของเงินปันผล และการยกเว้นภาษี Capital Gain เมื่อซื้อขายในตลาดหลักทรัพย์ฯ จะช่วยให้นักลงทุนสามารถวางแผนเลือกได้ว่าควรใช้สิทธิ Final Tax หรือนำไปยื่นรวมคำนวณภาษีปลายปีเพื่อสร้างความคุ้มค่าสูงสุด
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: กรมสรรพากร และ ตลาดหลักทรัพย์แห่งประเทศไทย
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge