ประกันสังคม ลดหย่อนภาษี คือ สิทธิประโยชน์ทางภาษีตามกฎหมายที่อนุญาตให้นำเงินสมทบที่เราจ่ายเข้ากองทุนประกันสังคมในแต่ละปี มาใช้เป็นค่าลดหย่อนในการคำนวณภาษีเงินได้บุคคลธรรมดาค่ะ มนุษย์เงินเดือนรวมถึงผู้ประกันตนหลายคนจ่ายเงินสมทบเข้ากองทุนทุกเดือน แต่อาจมองข้ามไปว่าเงินก้อนนี้สามารถนำมาหักลดหย่อนภาษีเพื่อช่วยเซฟเงินในกระเป๋าได้จริง
ในบทความนี้ คุณน้าจะพาไปเจาะลึกรายละเอียด วงเงินสิทธิลดหย่อน เอกสารที่ต้องใช้ และแนวทางการวางแผนภาษีอย่างคุ้มค่าค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ประกันสังคม ลดหย่อนภาษี คืออะไร?
สิทธิประโยชน์นี้ คือ กลไกทางภาษีตามที่กรมสรรพากรกำหนด เพื่อให้ผู้ประกันตนสามารถนำจำนวนเงินสมทบกองทุนประกันสังคมที่ถูกหักหรือจ่ายจริงตลอดทั้งปี มาใช้เป็นสิทธิหักลดหย่อนเงินได้พึงประเมินก่อนนำไปคำนวณภาษีเงินได้บุคคลธรรมดาค่ะ
การหักเงินสมทบประกันสังคมในแต่ละเดือน นอกจากจะเป็นการสร้างเกราะคุ้มครองสวัสดิการพื้นฐาน เช่น การรักษาพยาบาล การคลอดบุตร ทุพพลภาพ การเสียชีวิต การว่างงาน และเงินชดเชยชราภาพแล้ว เงินสมทบก้อนนี้ยังทำหน้าที่เป็นสิทธิลดหย่อนภาษีขั้นพื้นฐานสำหรับคนทำงานทุกคนอีกด้วยค่ะ ช่วยลดฐานเงินได้สุทธิ ทำให้ภาระภาษีที่ต้องจ่ายจริงลดลงตามสัดส่วนฐานภาษีของแต่ละคนค่ะ
ประกันสังคม ลดหย่อนภาษี ได้เท่าไหร่ ในแต่ละมาตรา?
สิทธิในการนำเงินสมทบประกันสังคมมาลดหย่อนภาษีจะขึ้นอยู่กับประเภทของผู้ประกันตนตามกฎหมายประกันสังคม ซึ่งแบ่งออกเป็น 3 มาตราหลัก โดยคำนวณจากยอดเงินสมทบที่จ่ายจริงตลอดทั้งปีภาษีนั้น ๆ ดังนี้ค่ะ
| ประเภทผู้ประกันตน | ฐานการคำนวณเงินสมทบ | อัตราเงินสมทบ | วงเงินลดหย่อนภาษีสูงสุด/ปี |
|---|---|---|---|
| มาตรา 33 (ลูกจ้างประจำ) | สูงสุดไม่เกิน 15,000 บาท/เดือน | 5% ของค่าจ้าง (สูงสุด 750 บาท/เดือน) | สูงสุดไม่เกิน 9,000 บาท/ปี |
| มาตรา 39 (ผู้ประกันตนโดยสมัครใจ) | ฐานคงที่ 4,800 บาท/เดือน | อัตราเหมาจ่าย 432 บาท/เดือน | สูงสุดไม่เกิน 5,184 บาท/ปี |
| มาตรา 40 (อาชีพอิสระ/ฟรีแลนซ์) | ขึ้นอยู่กับทางเลือกที่สมัคร (ทางเลือก 1-3) | 70 / 100 / 300 บาท/เดือน | สูงสุดไม่เกิน 3,600 บาท/ปี |
สรุปเปรียบเทียบ ประกันสังคม ลดหย่อนภาษี มาตรา 33 กับ 39 ต่างกันไหม
จากตารางข้างต้นจะเห็นได้ว่า ม.33 และ ม.39 มีความแตกต่างกันทั้งในแง่ของฐานค่าจ้างและวงเงินสิทธิลดหย่อนภาษีสูงสุดค่ะ โดยผู้ประกันตน ม.33 ซึ่งเป็นพนักงานบริษัทเอกชนทั่วไป จะได้รับการคำนวณเงินสมทบ 5% จากฐานค่าจ้างสูงสุด 15,000 บาท ทำให้สามารถนำไปลดหย่อนภาษีได้สูงสุด 9,000 บาทต่อปี
ขณะที่ผู้ประกันตน ม.33 ที่ลาออกจากงานแล้วสมัครเข้า ม.39 จะส่งเงินสมทบในอัตราเหมาจ่าย 432 บาทต่อเดือน ส่งผลให้ใช้วงเงินลดหย่อนภาษีได้สูงสุด 5,184 บาทต่อปีตามยอดที่จ่ายจริงค่ะ
การจ่ายประกันสังคมช่วยประหยัดเงินภาษีได้จริงตามฐานภาษีของแต่ละคนค่ะ คุณน้าขอยกตัวอย่างการคำนวณเงินที่ประหยัดได้สำหรับผู้ประกันตน ม.33 ที่ส่งเงินสมทบเต็มเพดาน 9,000 บาทต่อปี ดังนี้ค่ะ
- ฐานภาษี 5%: ประหยัดภาษีได้ 9,000 X 5% = 450 บาท/ปี
- ฐานภาษี 10%: ประหยัดภาษีได้ 9,000 X 10% = 900 บาท/ปี
- ฐานภาษี 15%: ประหยัดภาษีได้ 9,000 X 15% = 1,350 บาท/ปี
- ฐานภาษี 20%: ประหยัดภาษีได้ 9,000 X 20% = 1,800 บาท/ปี
ข้อสังเกตเพิ่มเติม
หากในบางปีภาษี รัฐบาลมีนโยบายปรับลดอัตราเงินสมทบประกันสังคมชั่วคราวเพื่อช่วยเหลือค่าครองชีพ สิทธิในการนำไปลดหย่อนภาษีจะใช้วงเงินตามที่จ่ายจริงสุทธิในปีนั้น ๆ ไม่สามารถใช้วงเงินเพดานสูงสุดตามปกติได้ค่ะ
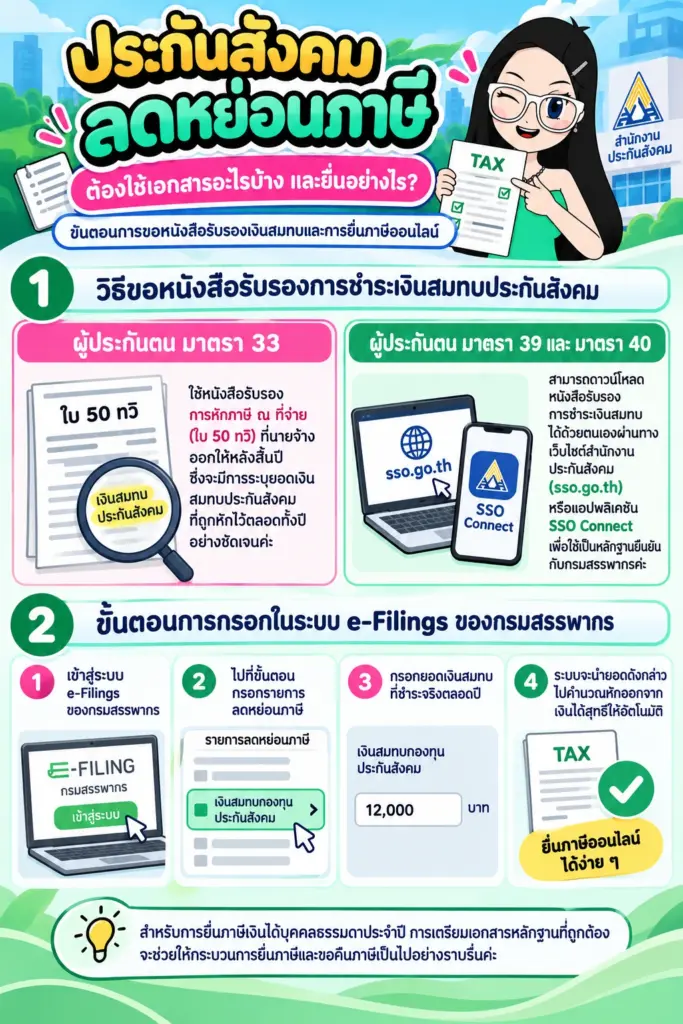
ประกันสังคม ลดหย่อนภาษี ต้องใช้เอกสารอะไรบ้าง และยื่นอย่างไร?
สำหรับการยื่นภาษีเงินได้บุคคลธรรมดาประจำปี การเตรียมเอกสารหลักฐานที่ถูกต้องจะช่วยให้กระบวนการยื่นภาษีและขอคืนภาษีเป็นไปอย่างราบรื่นค่ะ
วิธีขอหนังสือรับรองการชำระเงินสมทบประกันสังคม
- ผู้ประกันตน มาตรา 33: ใช้หนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) ที่นายจ้างออกให้หลังสิ้นปี ซึ่งจะมีการระบุยอดเงินสมทบประกันสังคมที่ถูกหักไว้ตลอดทั้งปีอย่างชัดเจนค่ะ
- ผู้ประกันตน มาตรา 39 และ มาตรา 40: สามารถดาวน์โหลดหนังสือรับรองการชำระเงินสมทบได้ด้วยตนเองผ่านทางเว็บไซต์สำนักงานประกันสังคม (sso.go.th) หรือแอปพลิเคชัน SSO Connect เพื่อใช้เป็นหลักฐานยืนยันกับกรมสรรพากรค่ะ
ขั้นตอนการกรอกในระบบ e-Filings ของกรมสรรพากรทำได้ง่าย ๆ โดยเมื่อเข้าสู่ขั้นตอนกรอกรายการลดหย่อนภาษี ให้มองหาหมวด “เงินสมทบกองทุนประกันสังคม” จากนั้นกรอกตัวเลขยอดเงินสมทบที่เราชำระจริงตลอดปีลงไป ระบบของกรมสรรพากรจะนำยอดดังกล่าวไปคำนวณหักออกจากเงินได้สุทธิให้อัตโนมัติค่ะ
วางแผนประกันสังคมร่วมกับประกันภาคสมัครใจ เพื่อลดหย่อนภาษีสูงสุด
แม้ว่าประกันสังคมจะเป็นพื้นฐานที่ดีในการสร้างสวัสดิการและช่วยลดหย่อนภาษี แต่ด้วยวงเงินสิทธิลดหย่อนภาษีประกันสังคมที่มีเพดานจำกัด การบริหารเงินสำหรับวัยทำงานจึงควรมองภาพรวมของการวางแผนสวัสดิการและการลดหย่อนภาษีไปพร้อมกันค่ะ
สำหรับการเลือกเครื่องมือทางการเงินเพื่อเติมเต็มสิทธิลดหย่อนภาษีให้เต็มเพดาน สามารถพิจารณาตัวเลือกเพิ่มเติมได้ดังนี้ค่ะ:
- ประกันสุขภาพ ภาคสมัครใจ: ประกันสุขภาพ ลดหย่อนภาษี เป็นตัวช่วยสำคัญที่นำมาหักลดหย่อนภาษีได้ตามที่จ่ายจริงสูงสุดไม่เกิน 25,000 บาทต่อปี (และเมื่อรวมกับประกันชีวิตทั่วไปต้องไม่เกิน 100,000 บาท) การมีประกันสุขภาพเพิ่มเติมช่วยปิดความเสี่ยงค่ารักษาพยาบาลส่วนเกิน และช่วยเพิ่มวงเงินลดหย่อนภาษีให้เต็มสิทธิยิ่งขึ้น
- ประกันชีวิต: ประกันชีวิต ช่วยหักลดหย่อนภาษีได้สูงสุดไม่เกิน 100,000 บาทต่อปี เหมาะสำหรับคนที่ต้องการสร้างหลักประกันทางการเงินระยะยาวเพื่อสร้างความมั่นคงให้ครอบครัว
- การวางแผนเกษียณระยะยาว: การบริหารสวัสดิการพื้นฐานร่วมกับประกันรูปแบบต่าง ๆ เป็นก้าวแรกที่สำคัญในการจัดพอร์ต ประกันและวางแผนเกษียณเพื่อความมั่นคงทางการเงินในอนาคตอย่างเป็นระบบค่ะ
คำถามที่พบบ่อย
ประกันสังคม ลดหย่อนภาษี ยื่น ช่อง ไหน ของระบบ e-Filings สรรพากร?
สามารถกรอกข้อมูลในหมวด “ค่าลดหย่อนและยกเว้น” ในช่อง “เงินสมทบกองทุนประกันสังคม” ค่ะ โดยระบบ e-Filings จะดึงตัวเลขไปคำนวณหักออกจากเงินได้พึงประเมินเพื่อสรุปเงินได้สุทธิให้อัตโนมัติค่ะ
หากทำงานไม่เต็มปี หรือย้ายงานระหว่างปี สามารถนำประกันสังคมมาลดหย่อนภาษีได้ไหม?
สามารถนำมาหักลดหย่อนภาษีได้ตามจำนวนเงินสมทบที่จ่ายจริงตลอดทั้งปีภาษีนั้นค่ะ โดยรวบรวมหนังสือรับรองการหักภาษี ณ ที่จ่าย (ใบ 50 ทวิ) จากนายจ้างทุกแห่งในปีนั้นมาบวกรวมกัน หรือตรวจสอบยอดรวมจากระบบประกันสังคมค่ะ
จ่ายเงินสมทบประกันสังคม ม.40 นำไปลดหย่อนภาษีร่วมกับกองทุนออมแห่งชาติ (กอช.) ได้หรือไม่?
สามารถนำมาลดหย่อนภาษีร่วมกันได้ค่ะ โดยเงินสมทบประกันสังคม ม.40 จะกรอกในช่องเงินสมทบประกันสังคม ส่วนเงินออม กอช. จะกรอกในหมวดเงินออมเพื่อการเกษียณ ซึ่งมีเกณฑ์วงเงินหักลดหย่อนแยกตามที่กฎหมายกำหนดค่ะ
สรุปสิทธิลดหย่อนภาษีจากเงินสมทบประกันสังคม
เงินสมทบประกันสังคมที่เราจ่ายเป็นประจำทุกเดือน ไม่ได้ทำหน้าที่เพียงแค่เป็นเกราะคุ้มครองสวัสดิการและสุขภาพพื้นฐานเท่านั้น แต่ยังถือเป็นสิทธิลดหย่อนภาษีขั้นแรกที่มนุษย์เงินเดือนทุกคนควรนำมาใช้สิทธิให้ครบถ้วนค่ะ
สำหรับการวางแผนภาษีให้มีประสิทธิภาพยิ่งขึ้น การนำสิทธิประกันสังคมไปต่อยอดร่วมกับสิทธิประโยชน์อื่น ๆ เช่น ลดหย่อนภาษี ดอกเบี้ยบ้าน สำหรับคนมีบ้าน รวมถึงการศึกษา Tips วางแผนลดหย่อนภาษีออนไลน์ เพื่อทวนเช็กสิทธิลดหย่อนให้ครบทุกหมวดหมู่ จะช่วยให้เราสามารถเซฟเงินในกระเป๋าได้อย่างคุ้มค่าและปลอดภัยที่สุดค่ะ
เนื้อหาในบทความนี้จัดทำขึ้นเพื่อให้ความรู้เกี่ยวกับสิทธิลดหย่อนภาษีประกันสังคมเท่านั้น ไม่ถือเป็นคำแนะนำทางภาษีหรือคำแนะนำทางการเงินส่วนบุคคล การยื่นภาษีหรือใช้สิทธิลดหย่อนควรศึกษาเงื่อนไขและหลักเกณฑ์ที่กรมสรรพากรและสำนักงานประกันสังคมกำหนดให้ครบถ้วนก่อนทุกครั้ง เนื่องจากสิทธิประโยชน์อาจเปลี่ยนแปลงตามประกาศของหน่วยงานในแต่ละปีภาษี
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: สำนักงานประกันสังคม (SSO) และ กรมสรรพากร
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge