Goodwill คือ สินทรัพย์ไม่มีตัวตนประเภทหนึ่งที่เกิดขึ้นเมื่อบริษัทหนึ่งเข้าซื้ออีกบริษัทหนึ่งในราคาที่สูงกว่ามูลค่าทางบัญชีจริงค่ะ ในทางบัญชีการเงิน สิ่งนี้สะท้อนถึงมูลค่าของแบรนด์ ความสัมพันธ์กับลูกค้า หรือชื่อเสียงของกิจการ แต่หากบริษัทประเมินมูลค่าสูงเกินไปก็อาจส่งผลเสียต่อพอร์ตได้ บทความนี้คุณน้าจะพามาทำความเข้าใจแบบง่าย ๆ กันค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
Goodwill คืออะไร?
Goodwill หรือที่เรียกว่า ค่าความนิยม คือ สินทรัพย์ที่ไม่มีตัวตนทางการบัญชี ซึ่งสอดแทรกอยู่ในมูลค่าของกิจการที่ถูกซื้อมา โดยตัวเลขนี้จะไม่เกิดขึ้นเองจากการดำเนินงานปกติของบริษัทนะคะ แต่จะปรากฏขึ้นก็ต่อเมื่อมีการเข้าซื้อหรือควบรวมกิจการ (M&A) เท่านั้นค่ะ
ลองนึกภาพตามคุณน้าง่าย ๆ แบบนี้ค่ะ
- สมมติว่าเราต้องการไป เซ้งร้านอาหาร ร้านหนึ่ง
- โต๊ะ เก้าอี้ จานชาม และอุปกรณ์ในครัวทั้งหมดเมื่อตีเป็นตัวเลขรวมกันแล้วมีมูลค่าแค่ 100,000 บาท
- แต่เจ้าของร้านขอขายในราคา 300,000 บาท
- เรายอมจ่ายเงินซื้อในราคา 300,000 บาท เพราะร้านนี้มีลูกค้าแน่นทุกวัน รสชาติอร่อย และมีชื่อเสียงติดตลาด
- ส่วนต่างจำนวน 200,000 บาท ที่เรายอมจ่ายเกินจากมูลค่าของเก้าอี้และอุปกรณ์จริง นั่นแหละค่ะคือ Goodwill หรือค่าความนิยมของร้านนั้นนั่นเอง
Goodwill เกิดจากอะไร และบันทึกในงบการเงินอย่างไร?
กลไกการเกิด Goodwill คือ สิ่งที่สามารถสรุปเป็นข้อ ๆ ได้ดังนี้ค่ะ
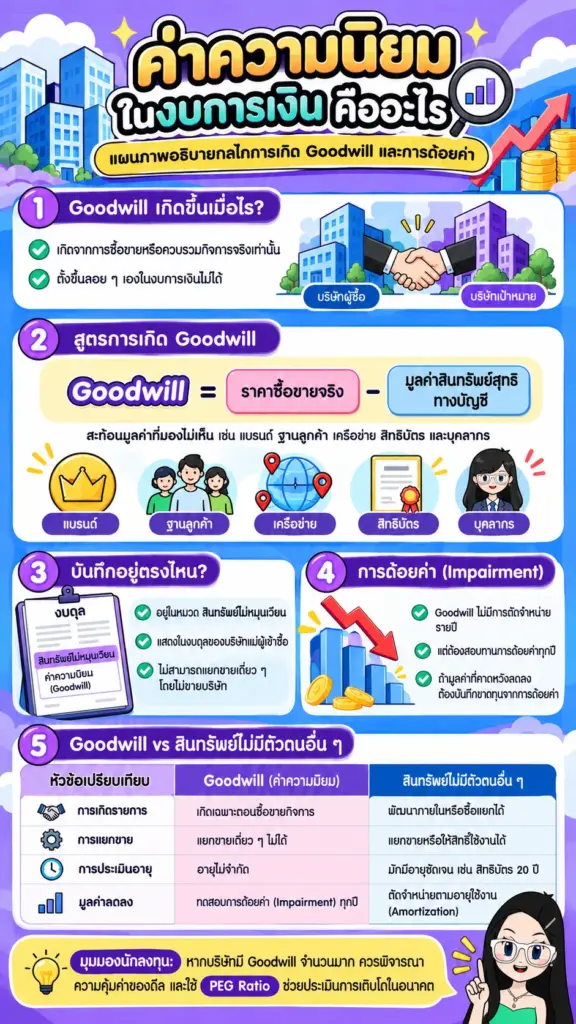
- เกิดจากการซื้อขายกิจการจริง: Goodwill จะไม่สามารถตั้งขึ้นมาเองลอย ๆ ในงบการเงินได้ จนกว่าจะมีการซื้อขายหรือควบรวมกิจการเกิดขึ้นจริงเท่านั้นค่ะ
- มาจากส่วนต่างของราคาซื้อ: คำนวณจาก (ราคาซื้อขายจริง) ลบด้วย (มูลค่ายุติธรรมของสินทรัพย์สุทธิที่ระบุได้ ซึ่งอาจแตกต่างจากมูลค่าตามบัญชีเดิม)
- สะท้อนถึงปัจจัยที่มองไม่เห็น: เช่น ความแข็งแกร่งของแบรนด์ ฐานลูกค้าที่จงรักภักดี เครือข่ายการจัดส่งสินค้า สิทธิบัตร หรือบุคลากรที่มีความเชี่ยวชาญสูง
ในการบันทึกงบการเงิน ค่าความนิยม ในงบการเงิน คืออะไร นั้น รายการนี้จะถูกบันทึกอยู่ในหมวด สินทรัพย์ไม่หมุนเวียน ในงบดุลของบริษัทแม่ผู้เข้าซื้อค่ะ ซึ่งแตกต่างจากสินทรัพย์ไม่มีตัวตนอื่น ๆ อย่างสิทธิบัตรหรือเครื่องหมายการค้า ตรงที่ Goodwill ไม่สามารถแยกออกมาขายเดี่ยว ๆ โดยไม่ขายบริษัทได้ค่ะ
เปรียบเทียบข้อแตกต่างระหว่าง Goodwill และสินทรัพย์ไม่มีตัวตนอื่น ๆ
| หัวข้อเปรียบเทียบ | Goodwill (ค่าความนิยม) | สินทรัพย์ไม่มีตัวตนอื่น ๆ (เช่น สิทธิบัตร/เครื่องหมายการค้า) |
| การเกิดรายการ | เกิดขึ้นเฉพาะตอนซื้อขายกิจการเท่านั้น | เกิดขึ้นจากการพัฒนาภายในหรือซื้อแยกมาได้ |
| การแยกขาย | ไม่สามารถแยกขายเดี่ยว ๆ ได้ | สามารถแยกขายหรือทำสัญญาอนุญาตให้ใชัสิทธิ์เดี่ยว ๆ ได้ |
| การประเมินอายุ | ถือว่ามีอายุไม่จำกัด (ไม่มีการตัดจำหน่ายรายปี) | มักมีอายุทางกฎหมายชัดเจน (เช่น สิทธิบัตร 20 ปี) |
| การลดลงของมูลค่า | ต้องสอบทานการด้อยค่า (Impairment) ทุกปี | ตัดจำหน่ายเป็นค่าใช้จ่ายตามอายุใช้งาน (Amortization) |
นอกจากนี้ ในมุมของนักลงทุนเมื่อเห็นบริษัทมีการเข้าซื้อกิจการในราคาที่สูงจนเกิด Goodwill จำนวนมาก เราสามารถนำอัตราส่วนทางการเงินอย่าง PEG Ratio มาช่วยประเมินเพิ่มเติมได้ว่า ราคาซื้อขายที่แพงเกินมูลค่าทางบัญชีนั้น คุ้มค่าเมื่อเทียบกับอัตราการเติบโตของกำไรในอนาคตหรือไม่ค่ะ
ข้อควรระวังของ Goodwill และการเกิดการด้อยค่า (Impairment)
แม้ Goodwill จะเป็นสินทรัพย์ในงบดุล แต่นักลงทุนต้องระวังสิ่งที่เรียกว่า การด้อยค่าของค่าความนิยม (Goodwill Impairment) ค่ะ เนื่องจากมาตรฐานการรายงานทางการเงินกำหนดให้บริษัทต้องทำการสอบทานการด้อยค่าเป็นประจำทุกปี
หากบริษัทที่ซื้อมาทำผลประกอบการได้แย่กว่าที่คาดไว้ บริษัทแม่ก็จำเป็นต้องปรับลดมูลค่า Goodwill ลงและบันทึกเป็นขาดทุนในงบกำไรขาดทุนทันทีค่ะ
คำแนะนำจากคุณน้า
1. กระทบกำไรสุทธิแต่ไม่กระทบกระแสเงินสด: การตัดขาดทุนจากการด้อยค่าถือเป็นรายการทางบัญชีที่ไม่ใช่เงินสด ดังนั้นมันจะไม่ส่งผลกระทบต่อ Free Cash Flow หรือเงินสดจริงในมือบริษัทค่ะ
2. กดดันอัตราส่วนทางการเงินอย่างหนัก: แม้เงินสดจะไม่หายไปไหน แต่ตัวเลขขาดทุนจากการด้อยค่าจะกดดันกำไรสุทธิอย่างรุนแรง ส่งผลให้อัตราส่วนตอบแทนจากสินทรัพย์อย่าง ROA ลดลงทันทีในปีนั้น ๆ
3. ต้องสแกนงบดูสินทรัพย์รวม: หากบริษัทมี Goodwill คิดเป็นสัดส่วนที่สูงมากเมื่อเทียบกับสินทรัพย์ทั้งหมด นักลงทุนควรตั้งข้อสังเกตและระมัดระวังเป็นพิเศษ เพราะหากอนาคตบริษัทลูกทำผลงานไม่ได้ตามเป้า อาจมีระเบิดเวลาตั้งสำรองขาดทุนก้อนใหญ่ซ่อนอยู่ได้ค่ะ
คำถามที่พบบ่อย
Goodwill สามารถเพิ่มขึ้นเองตามธรรมชาติได้ไหม?
ไม่ได้ค่ะ ในทางบัญชี Goodwill จะบันทึกได้เฉพาะเมื่อมีการซื้อขายกิจการเกิดขึ้นจริงเท่านั้น แม้แบรนด์ของบริษัทจะโด่งดังขึ้นเองตามธรรมชาติก็ไม่สามารถปรับเพิ่มตัวเลข Goodwill ในงบการเงินเองได้ค่ะ
Goodwill ตัดจำหน่ายเป็นค่าเสื่อมราคาเหมือนอาคารหรือเครื่องจักรได้หรือไม่?
ไม่ได้ค่ะ Goodwill ทางบัญชีจะไม่มีการตัดจำหน่ายรายปีเหมือนเครื่องจักร แต่บริษัทต้องทำการประเมินและสอบทานการด้อยค่า (Impairment Test) ทุกปีแทนค่ะ
หุ้นที่มี Goodwill สูง ถือว่าเป็นหุ้นที่ไม่น่าลงทุนใช่หรือไหม?
ไม่เสมอไปค่ะ หากบริษัทเข้าซื้อกิจการที่มีศักยภาพสูงและสามารถสร้างกำไรเติบโตได้จริง Goodwill นั้นก็ถือเป็นสินทรัพย์ที่มีคุณภาพ แต่หากซื้อมาแพงเกินจริงแล้วทำกำไรไม่ได้ Goodwill สูง ๆ ก็จะกลายเป็นความเสี่ยงทันทีค่ะ
สรุปเกี่ยวกับ Goodwill
Goodwill คือ ค่าความนิยมทางการบัญชีที่เกิดขึ้นเมื่อมีการเข้าซื้อกิจการในราคาที่สูงกว่ามูลค่าสินทรัพย์จริง ซึ่งแม้จะสะท้อนถึงจุดแข็งและโอกาสเติบโตของแบรนด์ แต่ก็มีความเสี่ยงเรื่องการด้อยค่าที่อาจกระทบกำไรสุทธิได้ค่ะ นักลงทุนมือใหม่จึงควรหมั่นตรวจสอบงบการเงินควบคู่กับ อัตราส่วนทางการเงิน อื่น ๆ เพื่อประเมินความคุ้มค่าก่อนเลือกลงทุนนะคะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์ (TFAC) และ ตลาดหลักทรัพย์แห่งประเทศไทย (SET)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge