ประกันอุบัติเหตุกลุ่ม คือ สัญญาประกันภัยที่องค์กรหรือบริษัทจัดทำขึ้นเพียงกรมธรรม์เดียวเพื่อมอบความคุ้มครองแก่พนักงานตั้งแต่ 2 คนขึ้นไปจากเหตุการณ์ไม่คาดฝัน การจัดสรรสวัสดิการนี้ช่วยให้เจ้าของธุรกิจและ HR บริหารจัดการความเสี่ยงทางการเงินจากค่ารักษาพยาบาลได้อย่างมีประสิทธิภาพ ในบทความนี้ คุณน้าจะพามาทำความเข้าใจว่าสวัสดิการนี้มีความสำคัญอย่างไร มีความคุ้มครองอะไรบ้าง และควรเลือกอย่างไรให้คุ้มค่าที่สุดค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
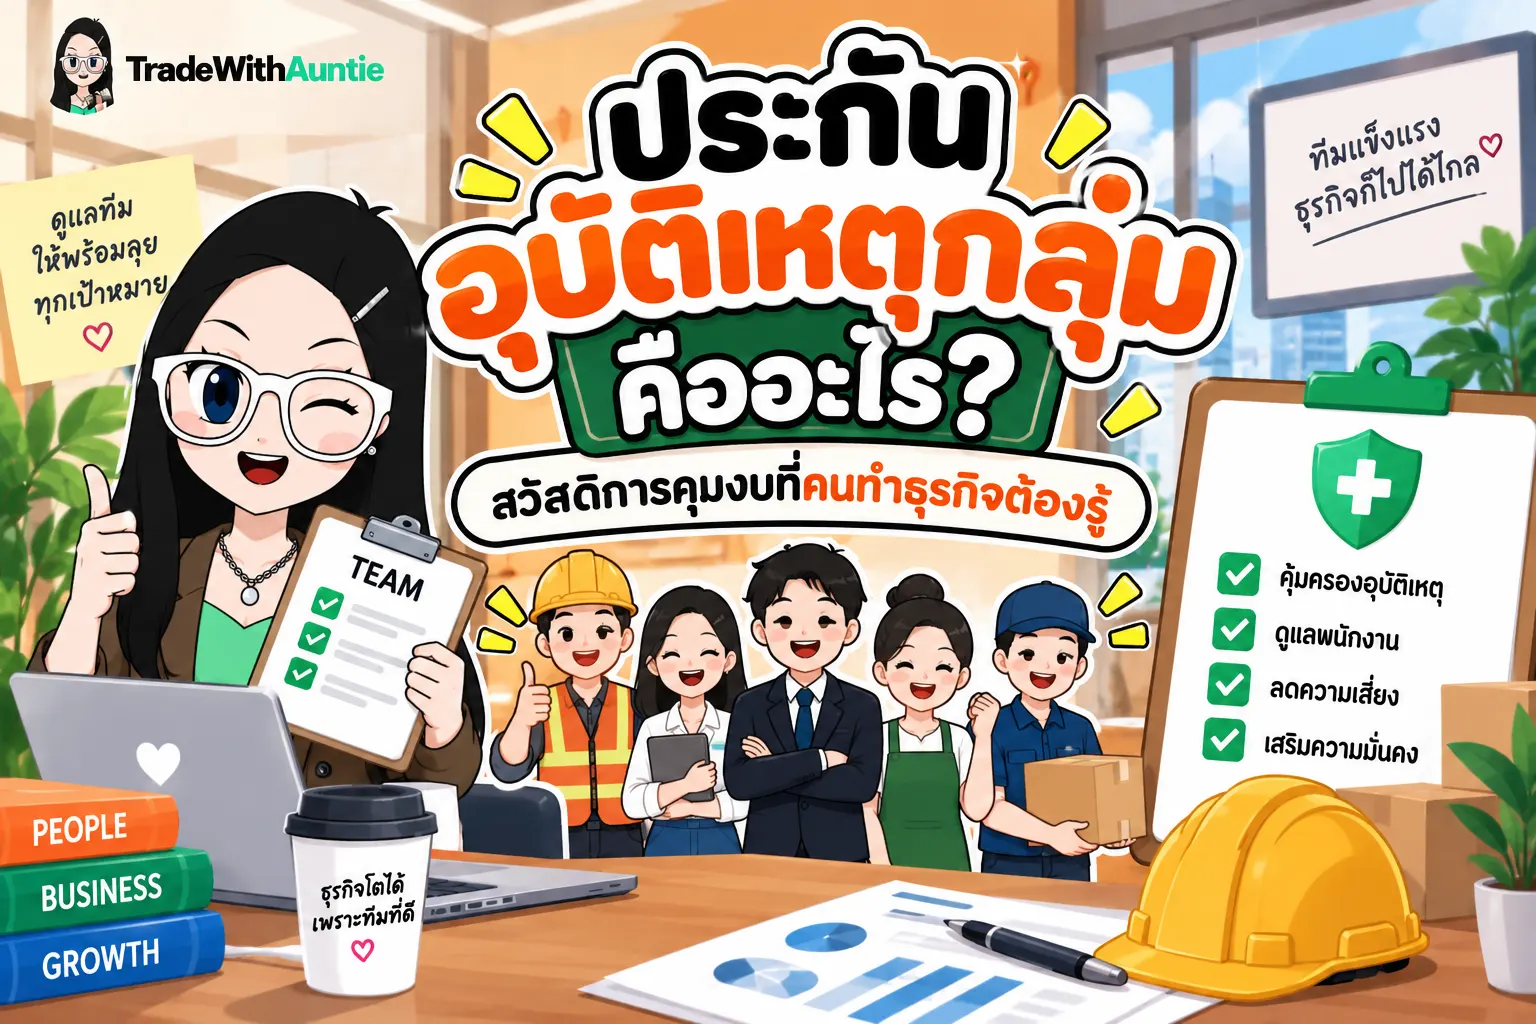
ประกันอุบัติเหตุกลุ่ม คืออะไร?
ประกันอุบัติเหตุกลุ่ม (Group Personal Accident หรือ Group PA) คือ กรมธรรม์ประกันภัยฉบับเดียวที่บริษัทหรือองค์กรจัดทำขึ้นเพื่อมอบคุณความคุ้มครองแก่พนักงานหรือสมาชิกในกลุ่มตั้งแต่ 2 ถึง 5 คนขึ้นไป โดยมีนายจ้างเป็นผู้ถือกรมธรรม์และชำระเบี้ยประกันภัยรายปีให้แก่ทีมงานทุกคน
การทำประกันอุบัติเหตุแบบกลุ่มมีจุดเด่นเรื่องประหยัดกว่าการที่พนักงานแต่ละคนไปซื้อประกันอุบัติเหตุส่วนบุคคลด้วยตนเองอย่างมาก เนื่องจากบริษัทประกันภัยสามารถถัวเฉลี่ยความเสี่ยงของคนทั้งกลุ่มได้ ทำให้เบี้ยประกันต่อคนถูกลงอย่างเห็นได้ชัด และบริษัทจะออกบัตรประจำตัวผู้มีสิทธิประกันภัย (Care Card) ให้พนักงานแต่ละคนนำไปใช้ยื่นเข้ารับการรักษาพยาบาลได้สะดวกสบายค่ะ
ประกันอุบัติเหตุกลุ่ม สำคัญกับเจ้าของธุรกิจ/HR ยังไง?
สำหรับผู้ประกอบการ SME หรือ HR ในองค์กร การจัดทำประกันกลุ่มบริษัทไม่ได้เป็นเพียงแค่การมอบสวัสดิการทั่วไป แต่คือเครื่องมือในการบริหารจัดการความเสี่ยงทางการเงินและการบริหารคนในหลายมิติ ดังนี้ค่ะ
- ลดความเสี่ยงทางการเงินของบริษัท: หากพนักงานเกิดอุบัติเหตุจากการทำงานหรือการเดินทาง บริษัทไม่ต้องดึงเงินสำรองหมุนเวียนมาช่วยจ่ายค่ารักษาพยาบาล เพราะประกันจะเป็นผู้รับภาระส่วนนี้แทน
- สิทธิประโยชน์ในการลดหย่อนภาษี: ค่าเบี้ยประกันภัยที่นายจ้างชำระให้พนักงาน สามารถนำไปบันทึกเป็นค่าใช้จ่ายของบริษัทเพื่อนำไปลดหย่อนภาษีเงินได้นิติบุคคลได้ตามกฎหมายของ กรมสรรพากร
- สร้างความจงรักภักดีในองค์กร (Employee Retention): พนักงานจะรู้สึกอบอุ่นใจที่มีสวัสดิการคอยดูแล ช่วยสร้างความมั่นใจในการทำงานและส่งผลดีต่อภาพลักษณ์ของบริษัท
คำแนะนำจากคุณน้า
การเริ่มต้นจัดสวัสดิการให้ทีมงานด้วยประกันอุบัติเหตุกลุ่ม ถือเป็นจุดเริ่มต้นที่คุ้มค่ามากค่ะ เพราะใช้เงินงบประมาณไม่สูง แต่ช่วยปกป้ององค์กรจากความเสี่ยงกะทันหันได้ดีเยี่ยม
ประกันอุบัติเหตุกลุ่ม คุ้มครองอะไรบ้าง?
โครงสร้างความคุ้มครองพื้นฐานของ ประกัน pa คืออะไร ในรูปแบบกลุ่ม มักจะครอบคลุมกรณีหลักๆ ดังต่อไปนี้ค่ะ
- การเสียชีวิต การสูญเสียอวัยวะ สายตา หรือทุพพลภาพถาวรสิ้นเชิง: หากเกิดอุบัติเหตุจนถึงแก่ชีวิตหรือพิการ บริษัทประกันจะจ่ายเงินชดเชยตามวงเงินที่ทำไว้อย่างเต็มจำนวนแก่ครอบครัวหรือผู้รับประโยชน์
- ค่ารักษาพยาบาลจากอุบัติเหตุ (Medical Expense): วงเงินช่วยเหลือค่ารักษาพยาบาลต่ออุบัติเหตุแต่ละครั้ง สามารถยื่นบัตร Care Card เข้ารักษาในโรงพยาบาลคู่สัญญาได้โดยไม่ต้องสำรองจ่าย
- เงินชดเชยรายได้ระหว่างรักษาตัว (Hospital Income Benefit): หากต้องนอนพักรักษาตัวในโรงพยาบาล จะมีเงินชดเชยรายวันตามเงื่อนไขเพื่อทดแทนรายได้ที่สูญเสียไป
- ความคุ้มครองเพิ่มเติม: หลายกรมธรรม์ขยายความคุ้มครองรวมถึงอุบัติเหตุจากการขับขี่หรือโดยสารรถจักรยานยนต์ การถูกฆาตกรรม หรือการทำร้ายร่างกายด้วยค่ะ
ประกันอุบัติเหตุกลุ่ม ต่างจากประกันสุขภาพกลุ่มยังไง?
หลายท่านมักสงสัยว่าองค์กรควรเลือกทำแผนไหน คุณน้าสรุปตารางเปรียบเทียบความแตกต่างระหว่าง ประกันอุบัติเหตุกลุ่ม (Group PA) กับ ประกันสุขภาพกลุ่ม (Group Health) มาให้พิจารณากันง่ายๆ ดังนี้ค่ะ
| หัวข้อเปรียบเทียบ | ประกันอุบัติเหตุกลุ่ม (Group PA) | ประกันสุขภาพกลุ่ม (Group Health) |
|---|---|---|
| ขอบเขตความคุ้มครอง | คุ้มครองเฉพาะบาดเจ็บจากอุบัติเหตุเท่านั้น | ครอบคลุมการเจ็บป่วย โรคทั่วไป IPD/OPD และอุบัติเหตุ |
| อัตราเบี้ยประกัน | ย่อมเยา เริ่มต้นหลักร้อยถึงพันต้นๆ /คน/ปี | อัตราเบี้ยสูงกว่า เริ่มต้นหลักพันถึงหมื่น /คน/ปี |
| การตรวจสุขภาพก่อนทำ | โดยทั่วไปไม่ต้องตรวจสุขภาพ | มีเงื่อนไขประวัติสุขภาพและระยะเวลารอคอย |
| ความเหมาะสม | องค์กรที่เน้นคุมงบประมาณ เริ่มสร้างสวัสดิการ | องค์กรที่ต้องการสวัสดิการจัดเต็ม ครอบคลุมการรักษาโรค |
ข้อสังเกตเพิ่มเติม: หากบริษัทเพิ่งเริ่มต้นและมีงบประมาณจำกัด คุณน้าแนะนำให้เริ่มจากประกันอุบัติเหตุกลุ่มก่อน เพื่อปิดความเสี่ยงเรื่องอุบัติเหตุร้ายแรง จากนั้นเมื่อธุรกิจเติบโตขึ้นจึงค่อยขยายไปทำประกันสุขภาพกลุ่มเพิ่มเติมค่ะ
ประกันอุบัติเหตุกลุ่ม ราคาเท่าไหร่?
ราคาเบี้ยประกันภัยเฉลี่ยต่อคนจะขึ้นอยู่กับปัจจัยหลัก 3 ประการค่ะ
- ลักษณะงานและขั้นอาชีพ (Class of Occupation): งานออฟฟิศประจำนั่งโต๊ะ (Class 1) จะมีเบี้ยประกันถูกที่สุด ส่วนงานที่ต้องเดินทางหรือทำงานกับเครื่องจักร (Class 3-4) เบี้ยจะสูงขึ้นตามความเสี่ยง
- จำนวนพนักงาน: ยิ่งมีจำนวนพนักงานเข้าร่วมมาก บริษัทประกัน มักจะมีส่วนลดกลุ่มให้ ทำให้เบี้ยเฉลี่ยต่อคนถูกลง
- วงเงินความคุ้มครอง: ระดับวงเงินค่ารักษาพยาบาลและทุนประกันการเสียชีวิตที่เลือก
สำหรับงานออฟฟิศทั่วไป (Class 1) เบี้ยประกันอุบัติเหตุกลุ่มมักจะเริ่มต้นเพียง 300 – 800 บาท ต่อคนต่อปีเท่านั้น ซึ่งถือเป็นงบประมาณที่เข้าถึงได้ง่ายมากสำหรับองค์กรทุกขนาดค่ะ
ประกันอุบัติเหตุกลุ่ม เหมาะกับใคร?
- ผู้ประกอบการ SME และ Startup: ที่ต้องการจัดสวัสดิการดูแลพนักงานแต่มีงบประมาณจำกัด
- ธุรกิจที่มีความเสี่ยงจากการทำงาน: เช่น งานขนส่ง งานก่อสร้าง งานช่าง งานบริการหน้าร้าน หรือทีมที่ต้องเดินทางไปพบลูกค้าบ่อยๆ
- องค์กรที่ต้องการความยืดหยุ่น: ช่วยเพิ่มความมั่นใจให้พนักงานในการปฏิบัติงานประจำวัน
คำถามที่พบบ่อย (FAQ)
ประกันอุบัติเหตุกลุ่ม เคลมยากไหม?
ไม่ยากเลยค่ะ หากเข้ารักษาในโรงพยาบาลหรือคลินิกในเครือข่ายคู่สัญญา สามารถแสดงบัตรประชาชนร่วมกับบัตร Care Card เพื่อเข้ารับการรักษาได้ทันทีโดยไม่ต้องสำรองจ่าย ส่วนกรณีเข้ารักษาโรงพยาบาลนอกเครือข่าย เพียงยื่นใบรับรองแพทย์ฉบับจริงและใบเสร็จรับเงินเพื่อขอเบิกเงินชดเชยภายหลังค่ะ
หากพนักงานลาออกหรือมีพนักงานใหม่เข้ามา ต้องทำอย่างไร?
สามารถแจ้งปรับเพิ่มหรือลดรายชื่อพนักงาน (Endorsement) ระหว่างปีกรมธรรม์ได้ค่ะ โดยบริษัทประกันจะคิดเบี้ยประกันเพิ่มหรือคืนเบี้ยตามสัดส่วนจำนวนวันที่เหลืออยู่จริง (Pro-rata)
พนักงานต้องตรวจสุขภาพก่อนทำประกันอุบัติเหตุกลุ่มหรือไม่?
ไม่ต้องตรวจสุขภาพค่ะ เพียงกรอกเอกสารสรุปรายชื่อพนักงานและแถลงข้อมูลสุขภาพเบื้องต้นตามแบบฟอร์มของบริษัทประกันภัยเท่านั้น
สรุป ประกันอุบัติเหตุกลุ่ม
ประกันอุบัติเหตุกลุ่ม ถือเป็นทางเลือกในการบริหารความเสี่ยงที่คุ้มค่าสำหรับเจ้าของธุรกิจและ HR ที่ต้องการดูแลพนักงานทุกคนด้วยงบประมาณที่ไม่ตึงตัว ช่วยเปลี่ยนความเสี่ยงทางการเงินกะทันหันให้กลายเป็นค่าใช้จ่ายที่ควบคุมได้ แถมยังได้สิทธิประโยชน์ทางภาษีแก่บริษัทด้วยค่ะ
การลงทุนและการทำประกันภัยมีความเสี่ยง ผู้ทำประกันควรศึกษารายละเอียดกรมธรรม์ ความคุ้มครอง และเงื่อนไขก่อนการตัดสินใจทำประกันภัยทุกครั้ง บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ถือเป็นคำแนะนำการลงทุนหรือการทำประกันภัยส่วนบุคคล บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) และ กรมสรรพากร
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge