Subprime คือ สินเชื่อที่มีความเสี่ยงสูงซึ่งสถาบันการเงินปล่อยกู้ให้กับผู้กู้ที่มีประวัติเครดิตต่ำหรือมีความสามารถในการชำระหนี้จำกัดค่ะ เรื่องนี้เคยกลายเป็นชนวนเหตุของวิกฤตการเงินครั้งใหญ่ระดับโลกในปี 2008 ที่กระทบทั้งตลาดหุ้น อสังหาริมทรัพย์ และเงินในกระเป๋าของคนวัยทำงานทั่วโลก
ในบทความนี้ คุณน้าจะมาสรุปกลไกของ Subprime แบบเข้าใจง่าย พร้อมตาราง Case Study และบทเรียนสำคัญที่นักลงทุนมือใหม่ควรรู้ค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
Subprime คืออะไร?
Subprime คือ ระดับความน่าเชื่อถือทางการเงินที่ต่ำกว่าเกณฑ์มาตรฐานทั่วไป (Prime) โดยในวงการการเงินจะใช้เรียก สินเชื่อซับไพรม์ ที่ปล่อยกู้ให้กับผู้ที่มีประวัติเครดิตไม่ดี เคยผิดนัดชำระหนี้ หรือมีรายได้ไม่แน่นอนค่ะ
หากเปรียบเทียบให้เห็นภาพง่าย ๆ ก็เหมือนกับการที่เราให้เพื่อนยืมเงินค่ะ ถ้าเพื่อนคนนั้นมีงานประจำมั่นคงและคืนเงินตรงเวลาเสมอ เราก็กล้าให้ยืมโดยไม่คิดดอกเบี้ยแพง แต่ถ้าเพื่อนอีกคนรายได้ไม่แน่นอนและเคยเบี้ยวนัดบ่อย ๆ ผู้ให้กู้จึงต้องคิดดอกเบี้ยในอัตราที่สูงกว่าปกติเพื่อชดเชยความเสี่ยงที่อาจไม่ได้เงินคืนนั่นเองค่ะ
กลไกการเกิดวิกฤตซับไพรม์ มีที่มาอย่างไร?
จุดเริ่มต้นของวิกฤตซับไพรม์เกิดจากการสะสมความเสี่ยงในระบบการเงินสหรัฐอเมริกาเป็นเวลานาน ผ่าน 3 ขั้นตอนสำคัญ ดังนี้ค่ะ
ช่วงดอกเบี้ยต่ำและการปล่อยกู้ง่ายเกินเกณฑ์
ในช่วงต้นยุค 2000 ธนาคารกลางสหรัฐฯ คงอัตราดอกเบี้ยในระดับต่ำเพื่อกระตุ้นเศรษฐกิจ ทำให้คนจำนวนมากอยากกู้เงินซื้อบ้าน สถาบันการเงินจึงแข่งกันปล่อยกู้โดยลดเกณฑ์การตรวจสอบรายได้ให้หละหลวมลง พร้อมออกโปรโมชันดอกเบี้ยต่ำพิเศษในช่วง 2–3 ปีแรก (Teaser Rate) เพื่อจูงใจให้คนกลุ่ม Subprime ตัดสินใจกู้ซื้อบ้านได้ง่ายขึ้น
การมัดรวมหนี้ขายต่อในตลาดการเงิน
เมื่อธนาคารปล่อยกู้ไปมากเข้า ก็นำสัญญาเงินกู้บ้านเหล่านี้มามัดรวมกันเป็นก้อนใหญ่ แล้วแปลงสภาพเป็นตราสารทางการเงิน (Securitization) เพื่อขายต่อให้นักลงทุนทั่วโลก เปรียบเสมือนการนำผลไม้ลูกสวย (หนี้คุณภาพดี) มาจัดใส่ตะกร้ารวมกับผลไม้ที่เริ่มช้ำ (หนี้กลุ่มเสี่ยงสูง) แล้วแปะป้ายขายในราคาดี ทำให้นักลงทุนที่ซื้อต่อไปมองไม่เห็นความเสี่ยงที่ซ่อนอยู่ข้างในค่ะ
เมื่อดอกเบี้ยขาขึ้นและฟองสบู่แตก
การขยายตัวของสินเชื่อที่ร้อนแรงเกินจริงเป็นส่วนหนึ่งของวัฏจักรเศรษฐกิจ ในช่วงขาขึ้นที่เต็มไปด้วยความประมาท จนกระทั่งช่วงปี 2006–2007 ธนาคารกลางสหรัฐฯ ปรับขึ้นดอกเบี้ยเพื่อสกัดเงินเฟ้อ ส่งผลให้ดอกเบี้ยเงินกู้บ้านของกลุ่มผู้กู้ปรับตัวพุ่งสูงขึ้นตามไปด้วย เมื่อผู้กู้ผ่อนต่อไม่ไหวจึงเกิดการผิดนัดชำระหนี้พร้อมกันจำนวนมาก ราคาบ้านร่วงลงอย่างหนัก และลุกลามกลายเป็น Subprime Crisis 2008 ในที่สุดค่ะ
ตัวอย่าง Case Study เปรียบเทียบสินเชื่อ Prime กับ Subprime
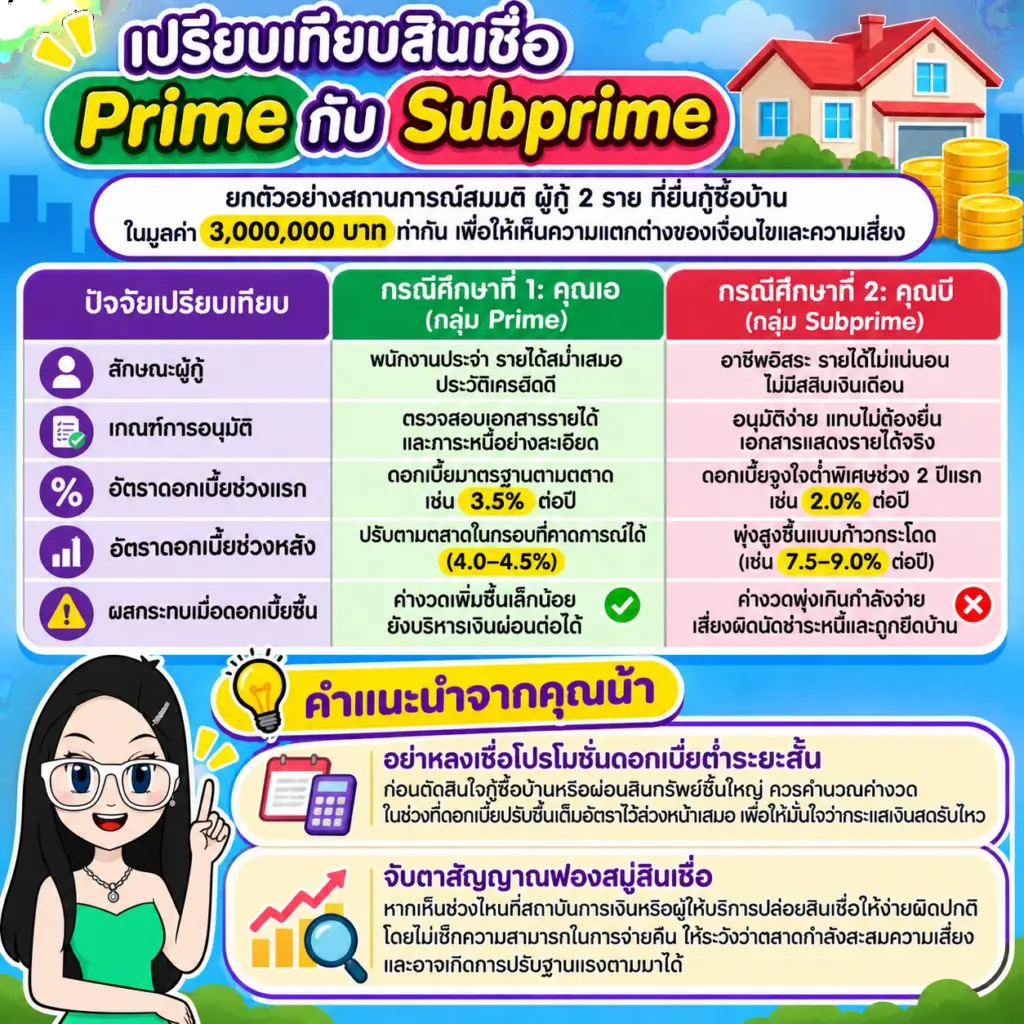
คุณน้าขอยกตัวอย่างสถานการณ์สมมติของผู้กู้ 2 รายที่ยื่นกู้ซื้อบ้านในมูลค่า 3,000,000 บาทเท่ากัน เพื่อให้เห็นภาพความแตกต่างของเงื่อนไขและความเสี่ยงได้อย่างชัดเจนค่ะ
| ปัจจัยเปรียบเทียบ | กรณีศึกษาที่ 1: คุณเอ (กลุ่ม Prime) | กรณีศึกษาที่ 2: คุณบี (กลุ่ม Subprime) |
|---|---|---|
| ลักษณะผู้กู้ | พนักงานประจำ รายได้สม่ำเสมอ ประวัติเครดิตดี | อาชีพอิสระ รายได้ไม่แน่นอน ไม่มีสลิปเงินเดือน |
| เกณฑ์การอนุมัติ | ตรวจสอบเอกสารรายได้และภาระหนี้อย่างละเอียด | อนุมัติง่าย แทบไม่ต้องยื่นเอกสารแสดงรายได้จริง |
| อัตราดอกเบี้ยช่วงแรก | ดอกเบี้ยมาตรฐานตามตลาด เช่น 3.5% ต่อปี | ดอกเบี้ยจูงใจต่ำพิเศษช่วง 2 ปีแรก เช่น 2.0% ต่อปี |
| อัตราดอกเบี้ยช่วงหลัง | ปรับตามตลาดในกรอบที่คาดการณ์ได้ (4.0–4.5%) | พุ่งสูงขึ้นแบบก้าวกระโดด (เช่น 7.5–9.0% ต่อปี) |
| ผลกระทบเมื่อดอกเบี้ยขึ้น | ค่างวดเพิ่มขึ้นเล็กน้อย ยังบริหารเงินผ่อนต่อได้ | ค่างวดพุ่งเกินกำลังจ่าย เสี่ยงผิดนัดชำระหนี้และถูกยึดบ้าน |
คำแนะนำจากคุณน้า
จากตัวอย่างข้างต้น คนวัยเริ่มต้นสร้างตัวสามารถนำหลักคิดนี้มาปรับใช้กับการวางแผนการเงินส่วนตัวได้ทันทีค่ะ
- อย่าหลงเชื่อโปรโมชันดอกเบี้ยต่ำระยะสั้น: ก่อนตัดสินใจกู้ซื้อบ้านหรือผ่อนสินทรัพย์ชิ้นใหญ่ ควรคำนวณค่างวดในช่วงที่ดอกเบี้ยปรับขึ้นเต็มอัตราไว้ล่วงหน้าเสมอ เพื่อให้มั่นใจว่ากระแสเงินสดของเรารับไหวค่ะ
- จับตาสัญญาณฟองสบู่สินเชื่อ: หากเห็นช่วงไหนที่สถาบันการเงินหรือผู้ให้บริการต่าง ๆ ปล่อยสินเชื่อให้ง่ายผิดปกติโดยไม่เช็กความสามารถในการจ่ายคืน ให้ระวังว่าตลาดกำลังสะสมความเสี่ยงและอาจเกิดการปรับฐานแรงตามมาได้ค่ะ
วิกฤต Subprime ส่งผลกระทบต่อเศรษฐกิจและนักลงทุนอย่างไร?
เหตุการณ์ Subprime Crisis 2008 ส่งผลให้สถาบันการเงินขนาดใหญ่ล้มละลาย ตลาดหุ้นทั่วโลกปรับตัวลงรุนแรง และเศรษฐกิจโลกเข้าสู่ภาวะเศรษฐกิจถดถอยเป็นวงกว้าง โดยผลกระทบหลักที่นักลงทุนต้องเรียนรู้มี 3 ด้านค่ะ
- ตลาดการเงินและตลาดหุ้นผันผวนหนัก: วาณิชธนกิจยักษ์ใหญ่อย่าง Lehman Brothers ประกาศล้มละลาย ส่งผลให้นักลงทุนทั่วโลกตื่นตระหนกและเทขายสินทรัพย์เสี่ยงทุกประเภท ดัชนีตลาดหุ้นสำคัญดิ่งลงอย่างรุนแรงในเวลาอันสั้น
- ราคาอสังหาริมทรัพย์ตกต่ำ: เมื่อบ้านถูกยึดและนำออกมาขายทอดตลาดจำนวนมหาศาล อุปทานบ้านล้นตลาดทำให้ราคาอสังหาริมทรัพย์ดิ่งลง ฉุดความมั่งคั่งของภาคครัวเรือนให้หดตัวตามไปด้วย
- ภาคการส่งออกและการจ้างงานชะลอตัว: เมื่อกำลังซื้อในสหรัฐฯ และยุโรปหายไป ประเทศคู่ค้าในเอเชียรวมถึงประเทศไทยได้รับผลกระทบจากการส่งออกที่หดตัว ธุรกิจชะลอการลงทุน และอัตราการว่างงานปรับตัวสูงขึ้นค่ะ
คำถามที่พบบ่อย
Subprime คืออะไร แตกต่างจาก Prime อย่างไร?
Subprime คือ กลุ่มผู้กู้หรือสินเชื่อที่มีความเสี่ยงสูงเนื่องจากประวัติเครดิตต่ำหรือรายได้ไม่สม่ำเสมอ ต่างจากกลุ่ม Prime ที่เป็นผู้กู้เครดิตดี มีความมั่นคงทางการเงินสูง ทำให้กลุ่ม Subprime ต้องจ่ายอัตราดอกเบี้ยที่สูงกว่าเพื่อชดเชยความเสี่ยงในการผิดนัดชำระหนี้ค่ะ
วิกฤตซับไพรม์ เกิดจากสาเหตุหลักอะไร?
เกิดจากการที่สถาบันการเงินปล่อยสินเชื่อบ้านให้ผู้กู้ความเสี่ยงสูงเกินตัวในช่วงดอกเบี้ยต่ำ แล้วนำหนี้เหล่านั้นมามัดรวมเป็นตราสารการเงินขายต่อ เมื่ออัตราดอกเบี้ยปรับตัวสูงขึ้น ผู้กู้จึงผ่อนไม่ไหวและเกิดหนี้เสียลุกลามไปทั่วระบบการเงินโลกค่ะ
วิกฤต Subprime ส่งผลกระทบต่อเศรษฐกิจและนักลงทุนอย่างไร?
ทำให้ระบบธนาคารขาดสภาพคล่องอย่างรุนแรง สถาบันการเงินหลายแห่งล้มละลาย ตลาดหุ้นทั่วโลกร่วงหนัก และเศรษฐกิจเข้าสู่ภาวะถดถอย นักลงทุนจึงได้บทเรียนสำคัญเรื่องการตรวจสอบความเสี่ยงที่ซ่อนอยู่ในสินทรัพย์และการกระจายพอร์ตลงทุนไม่ให้กระจุกตัวอยู่ที่สินทรัพย์เดียวค่ะ
สรุปเกี่ยวกับ Subprime
Subprime คือ สัญลักษณ์เตือนใจชั้นดีว่าผลตอบแทนที่ดูจูงใจหรือเงื่อนไขการกู้ที่ง่ายเกินไปมักมาพร้อมความเสี่ยงที่ซ่อนอยู่เสมอ นักลงทุนมือใหม่จึงควรตรวจสอบคุณภาพของสินทรัพย์ก่อนลงทุน ไม่ก่อหนี้เกินกำลัง และกระจายความเสี่ยงในพอร์ตอย่างเหมาะสม เพื่อรับมือกับความผันผวนของภาวะเงินเฟ้อและวัฏจักรเศรษฐกิจในอนาคตค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: Federal Reserve History และ Bank for International Settlements (BIS)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge