ปรับโครงสร้างหนี้บัตรเครดิต คือ กระบวนการเจรจาตกลงปรับเปลี่ยนเงื่อนไขการชำระหนี้ระหว่างลูกหนี้กับสถาบันการเงินเพื่อลดภาระการจ่ายต่อเดือนค่ะ เชื่อว่าหลายคนที่เริ่มรู้สึกว่าภาระจ่ายขั้นต่ำเริ่มตึงมือ ดอกเบี้ยเริ่มทบจนหมุนเงินไม่ทัน กำลังมองหาทางออกอย่างตึงเครียด
บทความนี้ คุณน้าจะพามาเจาะลึกว่าการปรับโครงสร้างหนี้มีกี่รูปแบบ ข้อดีข้อเสียที่คุณต้องรู้ เพื่อให้วางแผนจัดการหนี้ได้อย่างรอบคอบค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนหรือสร้างภาระหนี้เพิ่มเติม โปรดใช้วิจารณญาณในการอ่าน
คืออะไร? นิยามที่ต้องเข้าใจก่อนตัดสินใจ
กระบวนการนี้ คือ การที่ลูกหนี้เข้าไปตกลงเจรจากับสถาบันการเงินเจ้าหนี้อย่างเป็นทางการ เพื่อขอปรับเปลี่ยนเงื่อนไขในสัญญาเดิมให้สอดคล้องกับความสามารถในการชำระหนี้จริงในปัจจุบันค่ะ การเจรจานี้ไม่ได้เป็นการยกหนี้ให้ฟรี แต่เป็นการปรับโครงสร้างการผ่อนชำระเพื่อให้ลูกหนี้สามารถผ่อนต่อได้ไหวโดยไม่ผิดนัดชำระหนี้
สาเหตุหลักที่ทำให้หลายคนติดดักหนี้บัตรเครดิต มักเกิดจากกลไกการคำนวณ ดอกเบี้ยบัตรเครดิต ซึ่งเป็นดอกเบี้ยแบบหมุนเวียน (Revolving Interest) เมื่อชำระเพียงขั้นต่ำ ดอกเบี้ยจะถูกนำไปคิดทบกับยอดคงค้างใหม่ในทุก ๆ งวด ทำให้ยอดหนี้เติบโตอย่างรวดเร็ว การปรับโครงสร้างหนี้จึงเข้ามาช่วยหยุดวงจรดอกเบี้ยทบต้นด้วยการแปลงยอดหนี้หมุนเวียนให้กลายเป็นยอดหนี้เงินกู้แบบมีระยะเวลาชำระที่แน่นอน (Term Loan) ค่ะ
ปรับโครงสร้างหนี้บัตรเครดิต มีอะไรบ้าง?
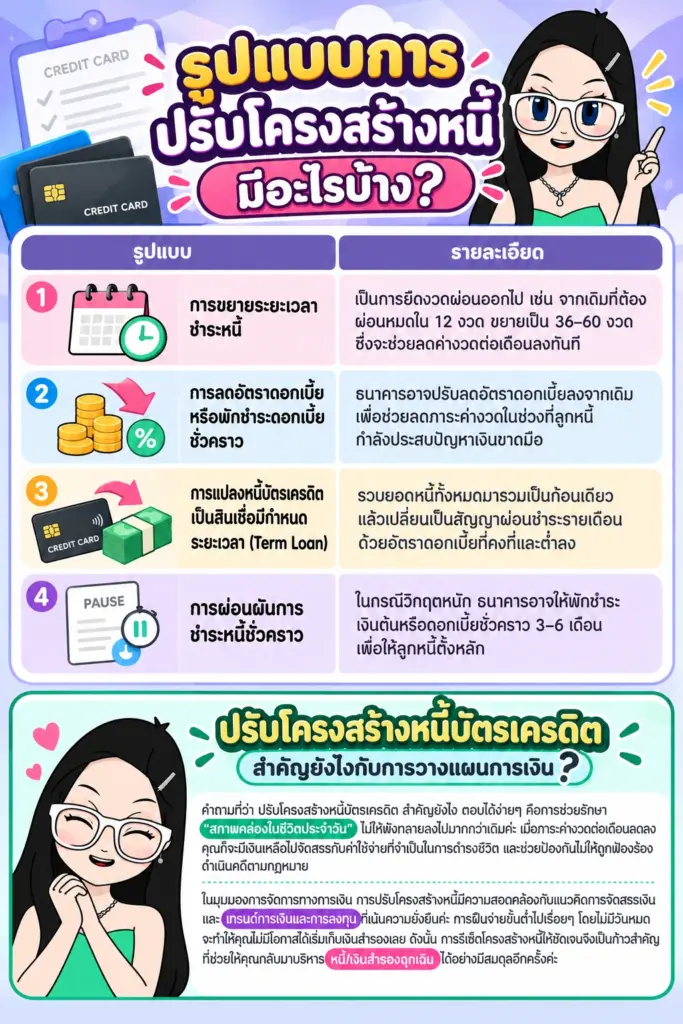
รูปแบบของการปรับโครงสร้างหนี้ที่สถาบันการเงินส่วนใหญ่ใช้นั้นมีหลายวิธีขึ้นอยู่กับระดับความหนักเบาของภาระหนี้และความสามารถในการผ่อนชำระของลูกหนี้ค่ะ โดยรูปแบบที่นิยมใช้มีอะไรบ้างนั้น คุณน้าสรุปมาให้พิจารณาดังนี้ค่ะ
| รูปแบบการปรับหนี้ | สภาพก่อนปรับ (Before) | สภาพหลังปรับ (After) | ค่างวดต่อเดือน | ระยะเวลาผ่อน | ดอกเบี้ยรวมทั้งสัญญา |
|---|---|---|---|---|---|
| 1. ขยายระยะเวลาชำระ | จ่ายขั้นต่ำ ยอดหนี้ลดช้ามาก | ยืดงวดผ่อนออกไป เช่น 36–60 งวด | ลดลงอย่างเห็นได้ชัด | ยาวขึ้น | เพิ่มขึ้น (เนื่องจากระยะเวลานาน) |
| 2. ลดอัตราดอกเบี้ย | อัตราดอกเบี้ยบัตรเครดิตสูงสุด 16% ต่อปี | ลดดอกเบี้ยลงชั่วคราว/ตลอดสัญญา | ลดลง | เท่าเดิม หรือขยายเล็กน้อย | ลดลง |
| 3. แปลงเป็น Term Loan | ดอกเบี้ยทบต้น หมุนเวียนรายเดือน | ยอดผ่อนคงที่ ดอกเบี้ยคงที่ | ลดลงและคงที่ | ชัดเจน (เช่น 3–5 ปี) | ลดลง |
| 4. พักชำระหนี้ชั่วคราว | ต้องจ่ายค่างวดเต็มตามปกติ | พักจ่ายเงินต้นหรือดอกเบี้ย 3–6 เดือน | หยุดจ่ายชั่วคราว | ยาวขึ้นตามระยะเวลาพัก | อาจเพิ่มขึ้นเล็กน้อย |
ตัวอย่างการคำนวณจำลองการปรับโครงสร้างหนี้
“เพื่อให้เห็นภาพการลดภาระค่างวดจริง คุณน้าขอยกตัวอย่างจำลองกรณีลูกหนี้ที่มียอดหนี้บัตรเครดิตรวม 100,000 บาท ดังนี้ค่ะ
- ก่อนปรับโครงสร้างหนี้ (จ่ายขั้นต่ำ)
หากจ่ายขั้นต่ำประมาณ 8–10% ต้องจ่ายต่อเดือนประมาณ 8,000 – 10,000 บาท (โดยเป็นดอกเบี้ยทบต้นไปแล้วหลายบาท และยอดหนี้ลดลงช้ามาก) - หลังปรับโครงสร้างหนี้ (เปลี่ยนเป็น Term Loan ขยายเวลาผ่อนเป็น 36 งวด อัตราดอกเบี้ยลดเหลือ 12% ต่อปี)
ค่างวดผ่อนชำระจะลดลงเหลือเพียงประมาณ เดือนละ 3,320 บาท เท่านั้น!
จะเห็นได้ว่าค่างวดต่อเดือนลดลงไปกว่าครึ่งหนึ่ง (ประมาณ 58–67% ขึ้นอยู่กับยอดจ่ายขั้นต่ำเดิม) ซึ่งช่วยเพิ่มสภาพคล่องในชีวิตประจำวันทันทีค่ะ
ปรับโครงสร้างหนี้บัตรเครดิต สำคัญยังไงกับการวางแผนการเงิน?
คำถามนี้ตอบได้ง่าย ๆ คือการช่วยรักษา “สภาพคล่องในชีวิตประจำวัน” ไม่ให้พังทลายลงไปมากกว่าเดิมค่ะ เมื่อภาระค่างวดต่อเดือนลดลง คุณก็จะมีเงินเหลือไปจัดสรรกับค่าใช้จ่ายที่จำเป็นในการดำรงชีวิต และช่วยป้องกันไม่ให้ถูกฟ้องร้องดำเนินคดีตามกฎหมาย
ในมุมมองการจัดการทางการเงิน การปรับโครงสร้างหนี้มีความสอดคล้องกับแนวคิดการจัดสรรเงินและ เทรนด์การเงินและการลงทุน ที่เน้นความยั่งยืนค่ะ การฝืนจ่ายขั้นต่ำไปเรื่อย ๆ โดยไม่มีวันหมด จะทำให้คุณไม่มีโอกาสได้เริ่มเก็บเงินสำรองเลย ดังนั้น การรีเซ็ตโครงสร้างหนี้ให้ชัดเจนจึงเป็นก้าวสำคัญที่ช่วยให้คุณกลับมาบริหาร เงินสำรองฉุกเฉิน ได้อย่างมีสมดุลอีกครั้งค่ะ
มีผลเสียอย่างไร? สิ่งที่ต้องแลกมา
แม้การปรับโครงสร้างหนี้จะช่วยผ่อนหนักให้เป็นเบา แต่ก็มีสิ่งที่ต้องแลกมาซึ่งคุณน้าอยากให้ระมัดระวังและศึกษาให้รอบคอบตั้งแต่วันแรกค่ะ
ปรับโครงสร้างหนี้ เสียประวัติไหม?
คำถามยอดฮิตคือการทำสัญญาใหม่จะส่งผลต่อประวัติทางการเงินหรือไม่ คำตอบคือ สถาบันการเงินจะส่งรายงานสถานะบัญชีไปยังบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (เครดิตบูโร) โดยระบุรหัสสถานะบัญชีที่แสดงว่าอยู่ระหว่างการปรับโครงสร้างหนี้ ซึ่งรหัสจะแตกต่างกันไปตามลักษณะการปรับโครงสร้างของแต่ละกรณี แนะนำให้ตรวจสอบรหัสที่แน่นอนกับธนาคารหรือเครดิตบูโรโดยตรงค่ะ
ผลกระทบคือ ในช่วงที่คุณยังชำระหนี้ตามสัญญาปรับโครงสร้างหนี้ไม่ครบถ้วน การจะขอสินเชื่อใหม่ เช่น กู้ซื้อบ้านหรือกู้ซื้อรถยนต์กับสถาบันการเงินอื่น มักจะทำได้ยากขึ้นค่ะ เนื่องจากสถาบันการเงินจะมองว่าคุณยังมีภาระและความเสี่ยงทางการเงินอยู่
ข้อควรระวังและการเตรียมใจก่อนทำสัญญาใหม่
- ระยะเวลาผ่อนยาวขึ้น ดอกเบี้ยรวมอาจสูงขึ้น: การลดค่างวดลงด้วยการขยายเวลาผ่อนยาวนานออกไป อาจทำให้ยอดรวมดอกเบี้ยตลอดอายุสัญญาสูงกว่าเดิม
- สิทธิการใช้งานบัตรจะถูกระงับ: เมื่อเข้าสู่กระบวนการทำสัญญาปรับโครงสร้างหนี้ บัตรเครดิตใบนั้นจะถูกยกเลิกทันทีเพื่อป้องกันไม่ให้คุณสร้างหนี้เพิ่ม
- ต้องประเมินรายรับรายจ่ายจริงอย่างเคร่งครัด: หากทำสัญญาใหม่แล้วยังผิดนัดชำระอีก ธนาคารอาจยกเลิกสัญญาและดำเนินคดีทางกฎหมายทันที หากมีความจำเป็นต้องศึกษาข้อกำหนดทางกฎหมายเพิ่มเติม สามารถศึกษาเกี่ยวกับเงื่อนไข เช่น หนี้บัตรเครดิตมีอายุความกี่ปี เพื่อใช้ประกอบการตัดสินใจอย่างรอบคอบค่ะ
คำถามที่พบบ่อย
ปรับโครงสร้างหนี้บัตรเครดิต ธนาคารไหนดี?
ควรเริ่มต้นเจรจากับสถาบันการเงินเจ้าหนี้ที่คุณมีภาระหนี้อยู่เป็นหลักก่อนค่ะ เนื่องจากแต่ละธนาคารจะมีมาตรการช่วยเหลือและโครงสร้างดอกเบี้ยที่แตกต่างกัน หรืออาจพิจารณาเข้าร่วมโครงการกลางอย่าง “คลินิกแก้หนี้” หากเข้าเงื่อนไขตามที่กำหนด
เป็นหนี้บัตรเครดิตหลายใบ รวมหนี้ไว้ที่เดียวได้ไหม?
ทำได้ผ่านโครงการรวมหนี้ (Debt Consolidation) หรือโครงการคลินิกแก้หนี้ โดยเป็นการรวบหนี้บัตรเครดิตจากหลายสถาบันการเงินมารวมเป็นสัญญาเดียว ทำให้จัดการง่ายขึ้นและได้อัตราดอกเบี้ยที่ผ่อนปรนลงค่ะ
ปรับโครงสร้างหนี้แล้ว จะกลับมาใช้บัตรเครดิตได้อีกเมื่อไหร่?
โดยทั่วไป ต้องชำระหนี้ตามสัญญาปรับโครงสร้างหนี้ให้ครบถ้วน 100% เสียก่อน และหลังจากชำระครบแล้ว ควรสร้างประวัติการชำระทางการเงินที่ดีอย่างน้อย 1–3 ปี เพื่อให้สถานะในเครดิตบูโรกลับมาเป็นปกติ สถาบันการเงินจึงจะพิจารณาอนุมัติบัตรเครดิตใหม่อีกครั้งค่ะ
สรุปส่งท้ายก่อนตัดสินใจ
การปรับโครงสร้างหนี้เป็นเครื่องมือทางการเงินที่ช่วยบรรเทาภาระค่างวดที่หนักหน่วงให้เบาลง ช่วยประคองสภาพคล่องและป้องกันไม่ให้ถูกดำเนินคดีค่ะ
อย่างไรก็ตาม การทำสัญญานี้มาพร้อมกับข้อแลกเปลี่ยนในเรื่องประวัติเครดิตบูโรและการถูกระงับบัตร คุณน้าแนะนำให้ประเมินรายรับ-รายจ่ายจริงอย่างตั้งสติก่อนเดินเข้าไปเจรจากับธนาคาร เพื่อให้สัญญาใหม่นี้เป็นทางรอดที่ช่วยให้คุณกลับมาตั้งหลักทางการเงินได้อย่างยั่งยืนนะคะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (BOT) และ บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge