บัตรเครดิตเที่ยวต่างประเทศ คือ บัตรเครดิตที่ออกแบบมาเพื่ออำนวยความสะดวกในการชำระค่าสินค้าและบริการในต่างประเทศ พร้อมมอบสิทธิประโยชน์เฉพาะสำหรับการเดินทางค่ะ การพกบัตรไปรูดเมืองนอกช่วยลดความเสี่ยงในการถือเงินสดจำนวนมาก แต่หากไม่รู้กลไกค่าธรรมเนียมแฝงและไม่มีวินัยในการใช้จ่ายเพลิดเพลินเกินตัว ก็อาจกลายเป็นหนี้สินทบต้นตามหลังทริปสนุก ๆ ได้ค่ะ
ในบทความนี้ คุณน้าจะมาสรุปกลไกค่าธรรมเนียม ข้อดีข้อเสีย วิธีเลือกบัตร และเทคนิคการรูดให้อุ่นใจที่สุดค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนหรือสมัครผลิตภัณฑ์ทางการเงินแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
บัตรเครดิตเที่ยวต่างประเทศ คืออะไร?
บัตรประเภทนี้ คือ บัตรเครดิตที่ออกโดยธนาคารหรือสถาบันการเงินที่รองรับการใช้งานผ่านเครือข่ายชำระเงินระดับสากล เช่น Visa, Mastercard, JCB หรือ UnionPay ทำให้สามารถนำไปรูดแตะจ่าย ชำระสินค้า หรือถอนเงินสดฉุกเฉินในต่างประเทศได้ทันที พร้อมรับสิทธิประโยชน์เฉพาะ เช่น คะแนนสะสมพิเศษ เครดิตเงินคืน ประกันอุบัติเหตุการเดินทาง หรือบริการห้องรับรองในสนามบิน (Lounge) ค่ะ
บัตรเครดิตเที่ยวต่างประเทศ ค่าธรรมเนียมเท่าไหร่? รู้ทันค่าธรรมเนียมแฝงก่อนบิน
เวลาเรานำบัตรไปรูดจ่ายที่ต่างประเทศ เงินจะไม่ได้ถูกตัดเป็นสกุลเงินบาททันทีในอัตราแลกเปลี่ยนปกติ แต่จะมีกลไกค่าธรรมเนียมแฝงที่นักเดินทางมือใหม่ต้องรู้ก่อนบินดังนี้ค่ะ
- ค่าความเสี่ยงจากการแปลงสกุลเงิน (FX Risk Fee): ธนาคารผู้ออกบัตรจะคิดค่าธรรมเนียมการแปลงสกุลเงินต่างประเทศเป็นเงินบาท ซึ่งในประเทศไทยส่วนใหญ่จะเรียกเก็บอยู่ที่ประมาณ 2.0% – 2.5% ของยอดใช้จ่าย ตามข้อมูลอ้างอิงจากธนาคารแห่งประเทศไทย (ธปท.) เปรียบเสมือน “ค่าบริการรับแลกเงินหน้าร้าน” ที่ธนาคารคิดเพิ่มจากอัตราแลกเปลี่ยนกลางค่ะ
- อัตราแลกเปลี่ยนที่เลือกรูดเป็นเงินบาท (DCC – Dynamic Currency Conversion): หากร้านค้าถามว่าจะคิดเงินเป็นสกุลบาทหรือสกุลท้องถิ่น ให้เลือก “สกุลเงินท้องถิ่น” เสมอค่ะ เพราะหากเลือกเป็นเงินบาท ร้านค้าจะเป็นผู้กำหนดอัตราแลกเปลี่ยนเอง และมักบวกค่าธรรมเนียมเพิ่มอีกประมาณ 3% – 5% ซึ่งแพงกว่าอัตราปกติมากค่ะ
การไปเที่ยวต่างประเทศเป็นเรื่องสนุก แต่สิ่งที่ต้องระวังคือการใช้วงเงินเพลิดเพลินจนเกินตัว หากไม่บริหารเงินให้ดีตั้งแต่กลับมา ยอดหนี้สะสมอาจกลายเป็นภาระหนัก สำหรับใครที่เพิ่งเริ่มใช้บัตร คุณน้าแนะนำให้ศึกษาวิธีบริหารวงเงินอย่างมีวินัยเพิ่มเติมจาก บัตรเครดิตใบแรก ใช้ยังไงไม่ให้เป็นหนี้ทบต้น เพื่อป้องกันไม่ให้เกิดปัญหาดอกเบี้ยทบต้นตามหลังทริปนะคะ
คำแนะนำจากคุณน้า
1. รูดช้อปปิ้งในต่างประเทศ ให้เลือกชำระเป็น “สกุลเงินท้องถิ่นของประเทศนั้นๆ” เสมอเพื่อเลี่ยง DCC Fee ค่ะ
2. ก่อนเดินทาง ควรโทรแจ้งธนาคารเจ้าของบัตรว่าจะมีการนำบัตรไปใช้งานที่ต่างประเทศ เพื่อป้องกันระบบอายัดบัตรอัตโนมัติจากสงสัยรายการผิดปกติค่ะ
บัตรเครดิตเที่ยวต่างประเทศ ข้อดีข้อเสีย ที่ควรรู้ก่อนใช้งาน
ก่อนจะตัดสินใจพกบัตรเครดิตไปรูดนอกประเทศ คุณน้าสรุปข้อดีและข้อเสียมาให้ชั่งน้ำหนักกันดังนี้ค่ะ
ข้อดี
- ความปลอดภัยสูง: ไม่ต้องพกเงินสดจำนวนมาก ลดความเสี่ยงจากการโดนขโมยหรือทำเงินตกหาย
- สิทธิประโยชน์และ Privilege: ได้รับคะแนนสะสมคูณเท่า เครดิตเงินคืน ประกันเดินทางฟรี และสิทธิ์ใช้ Lounge สนามบิน
- เป็นวงเงินสำรองฉุกเฉิน: หากเกิดเหตุไม่คาดฝัน เช่น เจ็บป่วย หรือต้องสำรองจ่ายค่าโรงแรม/ตั๋วเครื่องบินใหม่ สามารถใช้วงเงินบัตรเครดิตจัดการได้ทันที
ข้อเสีย
- มีค่าธรรมเนียม FX Fee: ทุกการรูดจ่ายจะมีค่าธรรมเนียมแปลงสกุลเงิน 2.0% – 2.5% เพิ่มเข้ามา
- เสี่ยงต่อการเสียอัตราแลกเปลี่ยนแพง: ไม่สามารถล๊อกเรทอัตราแลกเปลี่ยนล่วงหน้าได้ หากช่วงที่ไปเที่ยวค่าเงินบาทอ่อนค่า จะทำให้จ่ายแพงขึ้น
- ควบคุมการใช้จ่ายยาก: หากขาดสติในการรูด อาจสร้างหนี้ก้อนใหญ่โดยไม่รู้ตัว
ใช้บัตรเครดิตหรือ Travel Card เที่ยวต่างประเทศ คุ้มกว่ากัน?
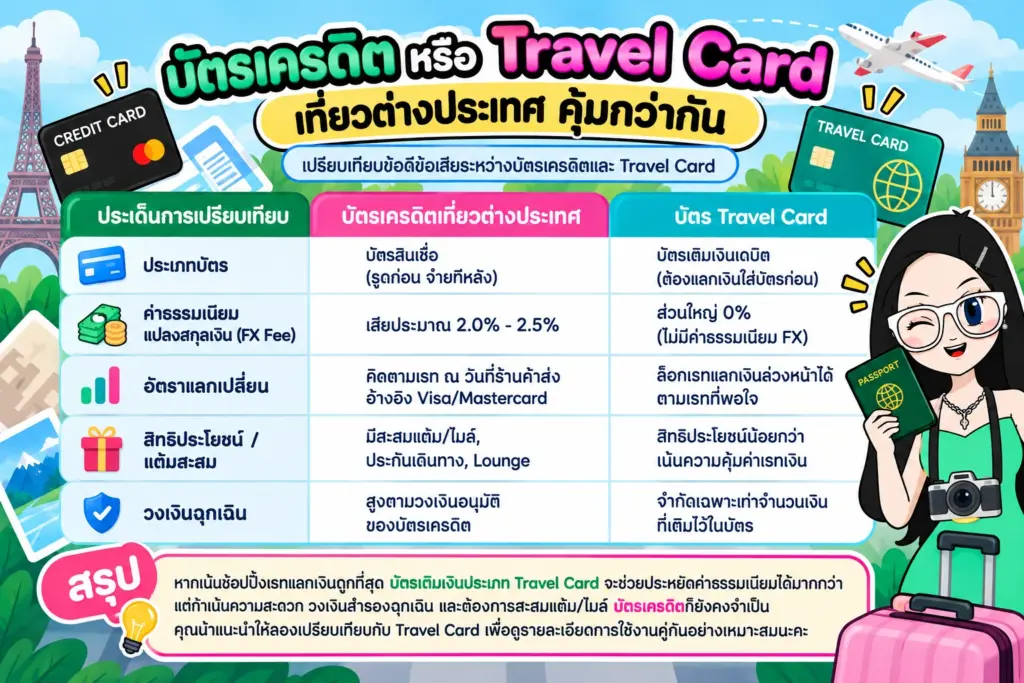
หลายคนสงสัยว่าไปต่างประเทศควรใช้บัตรเครดิตหรือ บัตร Travel Card ดีกว่ากัน? คุณน้าทำตารางเปรียบเทียบจุดเด่นของทั้งสองแบบมาให้เห็นภาพชัด ๆ ค่ะ
| ประเด็นการเปรียบเทียบ | บัตรเครดิต | บัตร Travel Card |
|---|---|---|
| ประเภทบัตร | บัตรสินเชื่อ (รูดก่อน จ่ายทีหลัง) | บัตรเติมเงินเดบิต (ต้องแลกเงินใส่บัตรก่อน) |
| ค่าธรรมเนียมแปลงสกุลเงิน (FX Fee) | เสียประมาณ 2.0% – 2.5% | ส่วนใหญ่ 0% (ไม่มีค่าธรรมเนียม FX) |
| อัตราแลกเปลี่ยน | คิดตามเรท ณ วันที่ร้านค้าส่งย่อมอ้างอิง Visa/Mastercard | ล็อกเรทแลกเงินล่วงหน้าได้ตามเรทที่พอใจ |
| สิทธิประโยชน์ / แต้มสะสม | มีสะสมแต้ม/ไมล์, ประกันเดินทาง, Lounge | สิทธิประโยชน์น้อยกว่า เน้นความคุ้มค่าเรทเงิน |
| วงเงินฉุกเฉิน | สูงตามวงเงินอนุมัติของบัตรเครดิต | จำกัดเฉพาะเท่าจำนวนเงินที่เติมไว้ในบัตร |
ข้อสรุปในมุมมองของคุณน้า คือ หากต้องการเน้นเรื่องอัตราแลกเปลี่ยนเป็นหลัก บัตรเติมเงินประเภท Travel Card อาจช่วยลดภาระค่าธรรมเนียมแปลงสกุลเงินลงได้ค่ะ แต่หากต้องการความยืดหยุ่นในกรณีฉุกเฉินและต้องการสะสมสิทธิประโยชน์ บัตรเครดิตก็ถือเป็นทางเลือกที่ตอบโจทย์เช่นกัน
ทั้งนี้สามารถศึกษาข้อมูลการ เปรียบเทียบ Travel Card เพิ่มเติมเพื่อวางแผนเลือกใช้งานให้เหมาะกับไลฟ์สไตล์ของแต่ละทริปได้นะคะ
บัตรเครดิตเที่ยวต่างประเทศ ใบไหนดี? เกณฑ์การเลือกให้เหมาะกับไลฟ์สไตล์
การเลือกบัตรเครดิตสำหรับเดินทางต่างประเทศ ไม่มีใบไหนที่ดีที่สุดสำหรับทุกคนค่ะ แต่ขึ้นอยู่กับว่าสไตล์การท่องเที่ยวของคุณเป็นแบบไหน ลองพิจารณาตามตารางเกณฑ์การเลือกนี้ได้เลยค่ะ
| สไตล์การเดินทาง | จุดเด่นที่ควรพิจารณา | บัตรเครดิตที่ตอบโจทย์ |
|---|---|---|
| สายช้อปปิ้ง / สะสมแต้ม | FX Fee ต่ำ (1.5-2.0%), รับ Cashback / คะแนน x2-x3 สกุลเงินต่างประเทศ | บัตรหมวด Cashback / Rewards ต่างประเทศ |
| สายบินลัดฟ้า / ล่าไมล์ | สะสมไมล์ไว, สิทธิ์เข้า Lounge สนามบิน, บริการลีมูซีนรับส่ง | บัตรสะสมไมล์ระดับ Premium / Travel |
| สายเที่ยวบ่อย / ประหยัด | ฟรีค่าธรรมเนียมรายปี, FX Fee 0% หรือโปรโมชั่นฟรี FX Fee ช่วงเทศกาล | บัตรฟรีค่าธรรมเนียมรายปี / บัตรโปรโมชั่นพิเศษ |
| สายเน้นความอุ่นใจ | ฟรีประกันเดินทางวงเงินสูง, บริการช่วยเหลือฉุกเฉินต่างประเทศ 24 ชม. | บัตรเครดิตที่ให้ Coverage ประกันครอบคลุม |
คำแนะนำจากคุณน้า
สูตรจัดกระเป๋าสตางค์ไปต่างประเทศให้อุ่นใจที่สุดของคุณน้า คือ “พก 3 อย่างกระจายความเสี่ยง” ได้แก่
1. Travel Card: เป็นบัตรหลักในการแตะจ่ายช้อปปิ้งประจำวัน เพื่อใช้เรทแลกเงินถูกและไม่มี FX Fee
2. บัตรเครดิต: เป็นบัตรสำรองสำหรับจองโรงแรม เช่ารถ ชำระสินค้าราคาสูง หรือรับสิทธิ์ Lounge รวมถึงเป็นวงเงินฉุกเฉิน
3. เงินสดสกุลท้องถิ่น: พกติดตัวไว้พอประมาณสำหรับร้านค้าเล็กๆ หรือขนส่งสาธารณะที่ไม่รับบัตรค่ะ
คำถามที่พบบ่อย
ไปต่างประเทศ รูดบัตรเครดิตเป็นสกุลเงินไหนคุ้มที่สุด?
ควรเลือกรูดเป็น “สกุลเงินท้องถิ่นของประเทศนั้นๆ” (เช่น ไปญี่ปุ่นรูด JPY, ไปยุโรปรูด EUR) เสมอค่ะ เพราะหากเลือกเป็นเงินบาท (THB) จะเจอค่าธรรมเนียม DCC (Dynamic Currency Conversion) บวกเพิ่มอีก 3% – 5% จากร้านค้า ทำให้จ่ายแพงขึ้นมากค่ะ
บัตรเครดิตเที่ยวต่างประเทศ โดนแฮกหรือสูญหาย ต้องทำอย่างไร?
ให้รีบตั้งสติ แล้วเปิดแอปพลิเคชันของธนาคารเพื่อกด “อายัดบัตรชั่วคราว” ด้วยตนเองทันที หรือโทรติดต่อ Call Center บริการช่วยเหลือฉุกเฉินต่างประเทศของธนาคารเจ้าของบัตรเพื่อแจ้งระงับการใช้งานและขอออกบัตรฉุกเฉินค่ะ
บัตรเครดิตใช้ต่างประเทศ เสียค่าธรรมเนียมเท่าไหร่?
ปกติจะมีค่าความเสี่ยงจากการแปลงสกุลเงิน (FX Risk Fee) อยู่ที่ประมาณ 2.0% – 2.5% ของยอดชำระเงินบาทค่ะ แต่บางธนาคารอาจมีโปรโมชั่นยกเว้นค่าธรรมเนียมส่วนนี้ในบางช่วงเวลา ควรเช็กเงื่อนไขของบัตรก่อนออกเดินทางค่ะ
สรุปส่งท้าย ก่อนตัดสินใจพกบัตรไปเที่ยว
การใช้บัตรประเภทนี้ช่วยเพิ่มความสะดวกสบาย ความปลอดภัย และมอบสิทธิประโยชน์เฉพาะสำหรับการเดินทางได้อย่างมากค่ะ เพียงแค่เราต้องรู้เท่าทันค่าธรรมเนียมแฝงอย่าง FX Risk Fee และเลี่ยงการชำระเงินแบบ DCC หน้าร้านค้า
พร้อมทั้งเตรียมแผนสำรองด้วยการพกทั้ง Travel Card และเงินสดติดตัวไปควบคู่กัน ที่สำคัญที่สุดคือการตั้งสติในการใช้จ่าย ไม่รูดเพลินจนเกินวงเงินชำระไหว เพื่อให้ทริปท่องเที่ยวเต็มไปด้วยความสุขและความสบายใจทั้งระหว่างเที่ยวและหลังกลับถึงบ้านนะคะ
การลงทุนและใช้จ่ายมีความเสี่ยง ผู้ใช้บริการควรศึกษาเงื่อนไข อัตราดอกเบี้ย และค่าธรรมเนียมของบัตรเครดิตแต่ละประเภทอย่างรอบคอบก่อนตัดสินใจใช้งาน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรดค่ะ
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (BOT) Visa International และ Mastercard Thailand
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge