ภาษีเงินปันผล คือ ภาษีเงินได้หัก ณ ที่จ่ายที่ทางบริษัทเอกชน หรือกองทุนรวมทำการหักไว้ล่วงหน้าก่อนที่จะจ่ายเงินปันผลออกมาให้กับนักลงทุนค่ะ สำหรับวัยทำงานที่กำลังสร้างความมั่นคงให้ครอบครัว การมีรายได้เสริมแบบ Passive Income หรือรายได้ที่ไม่ต้องลงแรงทำงานประจำ จากเงินปันผลถือเป็นเรื่องที่ช่วยให้ใจชื้นได้ไม่น้อย
แต่การบริหารจัดการเรื่องนี้ก็เป็นอีกหนึ่งต้นทุนสำคัญที่คุณน้าอยากชวนมาวางแผนให้รอบคอบค่ะ ในบทความนี้ คุณน้าจะพามาเจาะลึกตั้งแต่พื้นฐาน สิทธิการขอคืนภาษี และเทคนิคการวางแผนภาษีประจำปีให้คุ้มค่าค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ภาษีเงินปันผล คืออะไร?
เมื่อนำเงินไปลงทุนในหุ้นหรือกองทุนรวม แล้วได้รับผลตอบแทนกลับมาในรูปแบบของเงินปันผล หลายคนอาจยังมีข้อสงสัยว่าต้องจัดการเรื่องภาษีอย่างไร คุณน้าสรุปภาพรวมและกลไกสำคัญมาให้เข้าใจง่ายๆ ดังนี้ค่ะ
- กลไกการหักภาษี ณ ที่จ่าย: ตามกฎหมายประมวลรัษฎากร เงินปันผลจัดเป็นเงินได้พึงประเมินประเภท 40(4)(ข) ซึ่งระบบจะทำการหักภาษี ณ ที่จ่ายเอาไว้เบื้องต้นทันทีตอนจ่ายเงิน เพื่อให้รัฐได้รับรายได้ส่วนหนึ่งและช่วยให้นักลงทุนไม่ต้องยุ่งยากกับการจ่ายภาษีเงินก้อนใหญ่ในภายหลัง
- เงินปันผล เสียภาษีไหม: ตอบได้ชัดเจนว่า “เสียภาษีค่ะ” โดยถูกหักไว้ล่วงหน้าตั้งแต่ต้นทางก่อนจะโอนเงินเข้าบัญชีของเรา
- การวางแผนภาษีภาพรวม: สำหรับผู้ที่เพิ่งเริ่มต้นลงทุน การเข้าใจโครงสร้างภาษีของตัวเองเป็นเรื่องสำคัญมาก
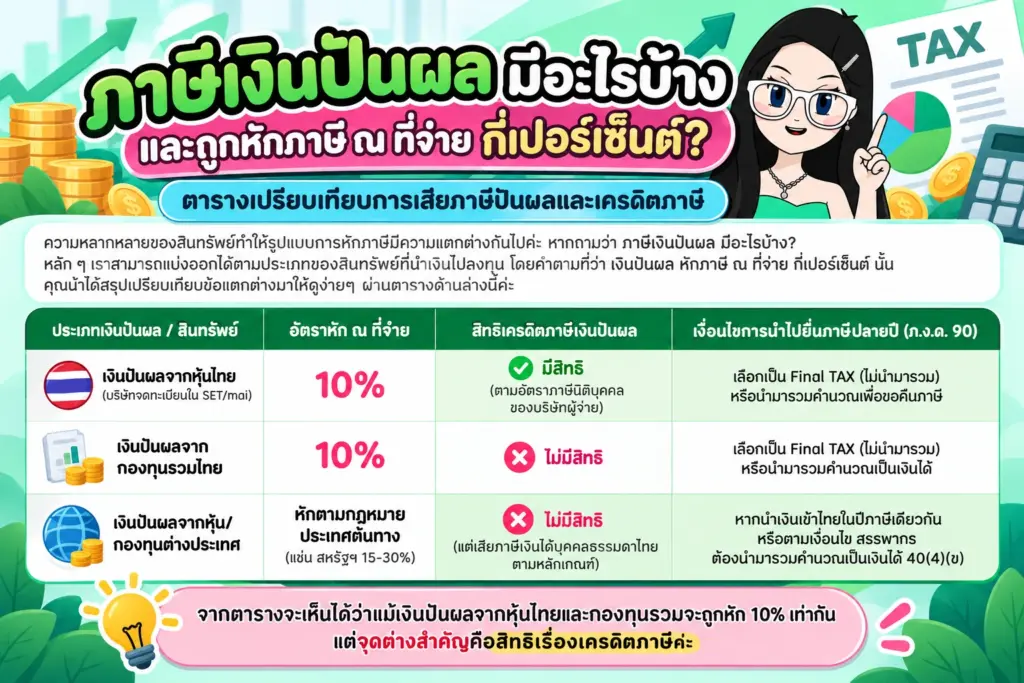
ภาษีเงินปันผล มีอะไรบ้าง และถูกหักภาษี ณ ที่จ่าย กี่เปอร์เซ็นต์?
ความหลากหลายของสินทรัพย์ทำให้รูปแบบการหักภาษีมีความแตกต่างกันไปค่ะ
หลัก ๆ เราสามารถแบ่งออกได้ตามประเภทของสินทรัพย์ที่นำเงินไปลงทุนโดยคำถามที่ว่า เงินปันผล หักภาษี ณ ที่จ่าย กี่เปอร์เซ็นต์ นั้น คุณน้าได้สรุปเปรียบเทียบข้อแตกต่างมาให้ดูง่ายๆ ผ่านตารางด้านล่างนี้ค่ะ
| ประเภทเงินปันผล / สินทรัพย์ | อัตราหัก ณ ที่จ่าย | สิทธิเครดิตภาษี | เงื่อนไขการนำไปยื่นภาษีปลายปี (ภ.ง.ด. 90) |
|---|---|---|---|
เงินปันผลจากหุ้นไทย (บริษัทจดทะเบียนในตลาดหลักทรัพย์แห่งประเทศไทย (SET) หรือตลาดหลักทรัพย์ เอ็ม เอ ไอ (mai) | 10% | มีสิทธิ (ตามอัตราภาษีนิติบุคคลของบริษัทผู้จ่าย) | เลือกเป็น Final Tax (ไม่นำมารวม) หรือนำมารวมคำนวณเพื่อขอคืนภาษี |
| เงินปันผลจากกองทุนรวมไทย | 10% | ไม่มีสิทธิ | เลือกเป็น Final Tax (ไม่นำมารวม) หรือนำมารวมคำนวณเป็นเงินได้ |
| เงินปันผลจากหุ้น/กองทุนต่างประเทศ | หักตามกฎหมายประเทศต้นทาง (เช่น สหรัฐฯ ตามอัตราของกรมสรรพากรสหรัฐฯ หรือ IRS ซึ่งโดยทั่วไปอยู่ที่ 15-30% ขึ้นอยู่กับสนธิสัญญาภาษีซ้อนของแต่ละประเทศ) | ไม่มีสิทธิ (แต่เสียภาษีเงินได้บุคคลธรรมดาไทยตามหลักเกณฑ์) | หากนำเงินเข้าไทยในปีภาษีเดียวกันหรือตามเงื่อนไข สรรพากร ต้องนำมารวมคำนวณเป็นเงินได้ 40(4)(ข) |
อ้างอิงจาก ประมวลรัษฎากร มาตรา 50(2)(จ)
จากตารางจะเห็นได้ว่าแม้เงินปันผลจากหุ้นไทยและกองทุนรวมจะถูกหัก 10% เท่ากัน แต่จุดต่างสำคัญคือสิทธิเรื่องเครดิตภาษีค่ะ
ภาษีเงินปันผล สำคัญยังไง กับการวางแผนภาษีประจำปี?
ประเด็นที่หลายคนสงสัยคือ เหตุใดเรื่องนี้ถึงสำคัญ ทำไมเราต้องมานั่งใส่ใจในเมื่อถูกหัก 10% ไปแล้วตั้งแต่แรก? คำตอบคือเรื่องของการรักษาผลประโยชน์และคำนวณ “สิทธิเครดิตภาษี” ค่ะ
เนื่องจากเงินปันผลที่เราได้จากบริษัทเอกชนนั้น บริษัทได้จ่ายภาษีเงินได้นิติบุคคล (เช่น 20%) ไปแล้วรอบหนึ่ง เมื่อมาจ่ายให้เรายังถูกหัก ณ ที่จ่ายอีก 10% ถือเป็นการเสียภาษีซ้ำซ้อน รัฐจึงเปิดช่องให้เราเลือกใช้สิทธิขอคืนภาษีได้ค่ะ
สิทธิในการยื่นภาษีส่วนนี้แบ่งออกเป็น 2 ทางเลือกหลัก ๆ คือ
- เลือกเป็น Final Tax: คือยินยอมให้หัก ณ ที่จ่าย 10% แล้วจบกันไป ไม่ต้องนำยอดเงินปันผลมารวมยื่นใน ภ.ง.ด. 90 ปลายปี วิธีนี้เหมาะมากสำหรับผู้ที่มีฐานภาษีเงินได้บุคคลธรรมดาตั้งแต่ 15% ขึ้นไป เพราะถ้านำมารวมจะทำให้เสียภาษีเพิ่มขึ้น
- นำมารวมคำนวณภาษีปลายปี: นำเงินปันผลทุกยอดจากทุกบริษัทมารวมคำนวณ แล้วใช้สิทธิเครดิตภาษีเงินปันผล วิธีนี้เหมาะอย่างยิ่งกับผู้ที่มีฐานภาษีบุคคลธรรมดาอยู่ที่ 0% – 5% หรือไม่เกิน 10% เพราะมีโอกาสได้เงินคืนภาษีเป็นจำนวนเงินที่ไม่น้อยเลยค่ะ
คำแนะนำจากคุณน้า
1. หากจะนำเงินปันผลมาคำนวณเพื่อขอเครดิตภาษี ต้องนำเงินปันผลจากหุ้นไทยทุกตัวที่ได้รับตลอดทั้งปีมารวมยื่น ห้ามเลือกยื่นเฉพาะบางบริษัทนะคะ
2. ให้ลองคำนวณฐานภาษีเงินได้สุทธิของตัวเองก่อน หากฐานภาษีอยู่ที่ 5% การยื่นขอเครดิตภาษีเงินปันผลมักจะคุ้มค่าและมีโอกาสได้เงินคืนสูงค่ะ (ทั้งนี้ ยอดเงินคืนจริงจะขึ้นอยู่กับอัตราภาษีนิติบุคคลที่บริษัทผู้จ่ายปันผลชำระไว้ในแต่ละกรณี)
ข้อควรระวัง
การลงทุนเพื่อหวังเงินปันผลเพียงอย่างเดียวโดยไม่ดูปัจจัยพื้นฐาน อาจทำให้เกิดความเสี่ยงเรื่องราคาหุ้นตกหนัก หรือขาดทุนเงินต้น (Capital Loss) ซึ่งเงินปันผลที่ได้รับ 5-7% อาจไม่คุ้มค่ากับราคาหุ้นที่ลดลงไป 20-30% ค่ะ
ดังนั้นควรประเมินความเสี่ยงให้รอบด้านเสมอ และสำหรับการลงทุนในสินทรัพย์ประเภทอื่น เช่น การขายทองเสียภาษีไหม หรือกรณีพิเศษอย่าง รายได้เงินปันผล ยกเว้นภาษี ก็มีเงื่อนไขตามกฎหมายที่ต่างออกไปซึ่งควรศึกษาก่อนการลงทุนเช่นกันค่ะ
คำถามที่พบบ่อย
ภาษีเงินปันผล คืออะไร และจะขอเงินคืนได้อย่างไร?
ภาษีเงินปันผลคือภาษีที่ถูกหัก ณ ที่จ่าย 10% เมื่อได้รับเงินปันผล การขอเงินคืนสามารถทำได้โดยสมัครใช้งานระบบ Investor Portal ของ TSD (Thailand Securities Depository หรือบริษัท ศูนย์รับฝากหลักทรัพย์) เพื่อดาวน์โหลดไฟล์หนังสือรับรองการหักภาษี ณ ที่จ่าย (ไฟล์ e-Withholding Tax) แล้วนำไปอัปโหลดเข้าสู่ระบบยื่นแบบ ภ.ง.ด. 90 ของกรมสรรพากรในช่วงมกราคม – มีนาคมของทุกปีค่ะ
เงินปันผลจากกองทุนรวม สามารถใช้สิทธิเครดิตภาษีเงินปันผลได้ไหม?
ไม่สามารถใช้สิทธิเครดิตภาษีเงินปันผลได้ค่ะ เนื่องจากกองทุนรวมไม่ใช่บริษัทนิติบุคคลที่เสียภาษีเงินได้นิติบุคคลเหมือนบริษัทเอกชน แต่เรายังคงเลือกได้ว่าจะยึดหัก ณ ที่จ่าย 10% เป็น Final Tax หรือนำเงินปันผลจากกองทุนมารวมเป็นเงินได้เพื่อยื่นภาษีปลายปีค่ะ
ถ้าฐานภาษีบุคคลธรรมดาอยู่ที่ 15% ควรนำเงินปันผลมารวมยื่นภาษีปลายปีหรือไม่?
โดยส่วนใหญ่แล้ว หากฐานภาษีบุคคลธรรมดาอยู่ที่ 15% หรือสูงกว่า การเลือกไม่นำเงินปันผลมารวมยื่น (ปล่อยให้หัก ณ ที่จ่าย 10% เป็น Final Tax) จะประหยัดภาษีและคุ้มค่ากว่าค่ะ เพราะหากนำมารวมจะทำให้เงินได้ส่วนนั้นถูกคิดภาษีในอัตรา 15% ซึ่งสูงกว่าอัตรา 10% ที่ถูกหักไว้ค่ะ
สรุปเกี่ยวกับภาษีเงินปันผล
“เรื่องนี้ไม่ใช่เรื่องยุ่งยากอย่างที่คิดค่ะ เพียงแค่เราเข้าใจกลไกการหักภาษี ณ ที่จ่าย 10% และเลือกใช้สิทธิประโยชน์ทางภาษีให้สอดคล้องกับฐานภาษีส่วนบุคคล หากเรามีฐานภาษีต่ำ การใช้สิทธิเครดิตภาษีก็ถือเป็นช่องทางเพิ่มผลตอบแทนจากการลงทุนให้เต็มเม็ดเต็มหน่วยมากขึ้น และช่วยเสริมสร้างความมั่นคงทางการเงินให้กับครอบครัวในระยะยาวได้อย่างมีประสิทธิภาพค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: กรมสรรพากร และ ตลาดหลักทรัพย์แห่งประเทศไทย (SET)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge