บัตรเครดิตสะสมคะแนน คือ เครื่องมือการใช้จ่ายที่แปลงทุกการรูดซื้อสินค้าหรือบริการให้กลายเป็นแต้มสะสม เพื่อนำไปแลกส่วนลด เครดิตเงินคืน หรือของรางวัลตามไลฟ์สไตล์ค่ะ ในบทความนี้ คุณน้าจะพาไปทำความเข้าใจกลไกการทำงาน เงื่อนไขการแลกแต้ม พร้อมเทคนิคการใช้จ่ายอย่างไรให้คุ้มค่าและไม่ตกเป็นหนี้บัตรเครดิตกันค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนหรือสมัครผลิตภัณฑ์ทางการเงินแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
หลักการทำงานของบัตรประเภทนี้เป็นอย่างไร?
บัตรประเภทนี้ คือ บัตรเครดิตที่สถาบันการเงินออกแบบมาเพื่อมอบคะแนนสะสม (Reward Points) ให้แก่ผู้ถือบัตรทุกครั้งที่มีการใช้จ่ายผ่านบัตรตามเงื่อนไขที่กำหนด
โดยทั่วไปสถาบันการเงินมักจะกำหนดอัตราการให้คะแนน เช่น ทุก ๆ การใช้จ่าย 25 บาท จะได้รับคะแนนสะสม 1 คะแนน คะแนนที่สะสมได้นี้ถือเป็นมูลค่าแฝงที่สามารถนำไปแลกสิทธิประโยชน์ต่าง ๆ ในอนาคตได้ค่ะ
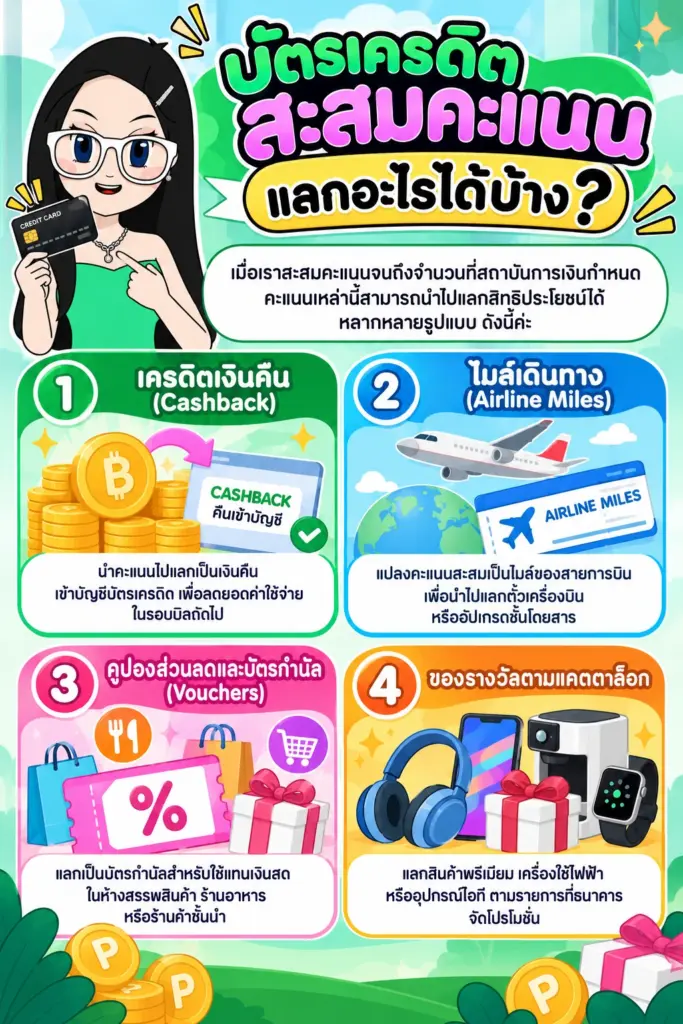
บัตรเครดิตสะสมคะแนน แลกอะไรได้บ้าง?
เมื่อเราสะสมคะแนนจนถึงจำนวนที่สถาบันการเงินกำหนด คะแนนเหล่านี้สามารถนำไปแลกสิทธิประโยชน์ได้หลากหลายรูปแบบ ดังนี้ค่ะ
- เครดิตเงินคืน (Cashback): นำคะแนนไปแลกเป็นเงินคืนเข้าบัญชีบัตรเครดิตเพื่อลดยอดค่าใช้จ่ายในรอบบิลถัดไป
- ไมล์เดินทาง (Airline Miles): แปลงคะแนนสะสมเป็นไมล์ของสายการบิน เพื่อนำไปแลกตั๋วเครื่องบินหรืออัปเกรดชั้นโดยสาร
- คูปองส่วนลดและบัตรกำนัล (Vouchers): แลกเป็นบัตรกำนัลสำหรับใช้แทนเงินสดในห้างสรรพสินค้า ร้านอาหาร หรือร้านค้าชั้นนำ
- ของรางวัลตามแคตตาล็อก: แลกสินค้าพรีเมียม เครื่องใช้ไฟฟ้า หรืออุปกรณ์ไอทีตามรายการที่ธนาคารจัดโปรโมชัน
บัตรประเภทนี้มีเงื่อนไขอะไรบ้าง?
แม้ว่าการสะสมคะแนนจะดูคุ้มค่า แต่การศึกษาเงื่อนไขแฝงก็เป็นสิ่งสำคัญที่คุณน้าอยากแนะนำให้ตรวจสอบก่อนการใช้งานเสมอค่ะ โดยตารางด้านล่างนี้สรุปเงื่อนไขสำคัญที่พบได้บ่อย
| เงื่อนไขสำคัญ | รายละเอียดและข้อควรระวัง | ผลกระทบต่อผู้ถือบัตร |
|---|---|---|
| วันหมดอายุของคะแนน | บางบัตรกำหนดอายุคะแนน 2–3 ปี บางบัตรไม่มีวันหมดอายุ | หากสะสมแต้มไว้แล้วไม่ได้ใช้อาจถูกยกเลิกตัดแต้มทิ้งทันที |
| รายการใช้จ่ายที่ยกเว้น | มักไม่นำยอดค่าน้ำ-ค่าไฟ การซื้อกองทุน เบี้ยประกัน หรือการชำระภาษีมาคิดแต้ม | รูดซื้อสินค้า/บริการบางหมวดอาจไม่ได้รับคะแนนสะสมตามที่คาด |
| อัตราส่วนการแลกคะแนน (Conversion Rate) | มูลค่าคะแนนแต่ละธนาคารไม่เท่ากัน เช่น 1,000 คะแนน = 100 บาท vs 1,200 คะแนน = 100 บาท | จำนวนคะแนนสะสมเท่ากันแต่อาจนำไปแลกมูลค่าจริงได้ต่างกัน |
เลือกบัตรประเภทนี้อย่างไรให้คุ้มค่า?
การเลือกบัตรเครดิตให้เหมาะกับตัวเอง คุณน้าแนะนำให้พิจารณาจากไลฟ์สไตล์และพฤติกรรมการใช้จ่ายจริงเป็นหลักค่ะ
- สำรวจหมวดการใช้จ่ายหลัก: หากคุณเป็นคนที่ใช้จ่ายในซูเปอร์มาร์เก็ตหรือเติมน้ำมันเป็นประจำ ควรเลือกบัตรที่มีโปรโมชันเร่งคะแนน (Point Multiplier) ในหมวดหมู่นั้น ๆ เช่น รับคะแนน 2 เท่าเมื่อใช้จ่ายในหมวดที่กำหนด
- เปรียบเทียบค่าธรรมเนียมรายปี: บัตรเครดิตบางใบให้คะแนนสะสมสูงมาก แต่อาจมีค่าธรรมเนียมรายปีที่สูงเช่นกัน ควรคำนวณว่ามูลค่าของรางวัลที่คาดว่าจะได้รับคุ้มค่ากับค่าธรรมเนียมที่ต้องจ่ายหรือไม่
- ตรวจสอบความสะดวกในการใช้งาน: พิจารณาช่องทางการแลกคะแนนว่าสามารถทำได้ง่ายผ่านแอปพลิเคชันมือถือหรือไม่
คำแนะนำจากคุณน้า
1. จ่ายเต็มจำนวนตรงเวลาเสมอ: ไม่ควรรูดซื้อสินค้าเกินความสามารถในการชำระเงินเพียงเพื่อต้องการสะสมคะแนน เพราะดอกเบี้ยบัตรเครดิตที่เกิดขึ้นจากการจ่ายขั้นต่ำจะสูงกว่ามูลค่าของคะแนนสะสมที่ได้รับอย่างแน่นอนค่ะ
2. วางแผนแลกคะแนนล่วงหน้า: ตรวจสอบวันหมดอายุของคะแนนเป็นประจำ และวางแผนแลกของรางวัลในช่วงที่มีโปรโมชันแลกคะแนนใช้คะแนนลดเพิ่ม เพื่อให้ได้รับความคุ้มค่าสูงสุด
ข้อสังเกตเพิ่มเติม
สิทธิประโยชน์และโปรโมชันการคูณคะแนนอาจมีการเปลี่ยนแปลงตามระยะเวลาที่สถาบันการเงินกำหนด ควรตรวจสอบเงื่อนไขล่าสุดจากทางธนาคารผู้ให้บริการอยู่เสมอค่ะ
บัตรเครดิตสะสมคะแนน คุ้มกว่าบัตร VIP จริงไหม?
ความคุ้มค่าระหว่างบัตรประเภทนี้และบัตรเครดิตระดับ VIP ขึ้นอยู่กับวัตถุประสงค์ในการใช้งานของแต่ละบุคคลค่ะ หากวัดในมุมมองของความยืดหยุ่นและการคืนกำไรจากการใช้จ่ายทั่วไป บัตรประเภทนี้มักตอบโจทย์ผู้ใช้จ่ายระดับปานกลางได้ดีกว่า เพราะสามารถนำคะแนนไปเลือกแลกของรางวัลหรือเครดิตเงินคืนได้ตามความต้องการ
ขณะที่บัตรเครดิต VIP มักเน้นให้สิทธิพิเศษเฉพาะตัวค่ะ เช่น บริการห้องรับรองพิเศษที่สนามบิน (Lounge Access) บริการรถลิมูซีน หรือสิทธิ์จอดรถในพื้นที่พิเศษ สิทธิพิเศษเหล่านี้เป็นกลยุทธ์การตลาดที่มุ่งดึงดูดลูกค้าระดับบนโดยเฉพาะ ซึ่งต้องแลกมาด้วยเกณฑ์การสมัครและยอดใช้จ่ายสะสมที่สูงมากค่ะ
คำถามที่พบบ่อย
บัตรเครดิตสะสมคะแนน ใบไหนดี?
บัตรเครดิตสะสมคะแนนที่เหมาะกับคุณที่สุดคือบัตรที่มีเงื่อนไขตรงกับพฤติกรรมการใช้จ่ายของคุณค่ะ หากคุณเดินทางบ่อย บัตรที่สะสมคะแนนเพื่อแลกไมล์เดินทางมักตอบโจทย์ได้ดีกว่า แต่หากเน้นการใช้จ่ายในชีวิตประจำวัน บัตรที่ให้คะแนนพิเศษในหมวดซูเปอร์มาร์เก็ตและร้านอาหารจะคุ้มค่ามากกว่า
คะแนนบัตรเครดิตโอนให้คนอื่นได้ไหม?
โดยทั่วไปคะแนนสะสมบัตรเครดิตเป็นสิทธิ์เฉพาะตัวของผู้ถือบัตร ไม่สามารถโอนย้ายไปยังบัญชีของบุคคลอื่นได้ เว้นแต่สถาบันการเงินจะมีนโยบายให้โอนคะแนนระหว่างบัตรเครดิตที่ชื่อผู้ถือบัตรเป็นคนเดียวกัน หรือโอนคะแนนไปยังโปรแกรมสะสมคะแนนของพันธมิตรที่ระบุไว้ค่ะ
จ่ายขั้นต่ำบัตรเครดิตยังได้คะแนนสะสมไหม?
การได้รับคะแนนสะสมจะคำนวณจากยอดใช้จ่ายรูดซื้อสินค้าหรือบริการในรอบบิลนั้น ๆ อย่างไรก็ตาม การชำระเพียงขั้นต่ำจะทำให้เกิดดอกเบี้ยบัตรเครดิตและค่าธรรมเนียม ซึ่งคิดเป็นภาระจ่ายที่สูงกว่ามูลค่าของคะแนนสะสมที่ได้รับค่ะ
สรุปเกี่ยวกับบัตรเครดิตสะสมคะแนน
บัตรประเภทนี้ ถือเป็นเครื่องมือการเงินที่ช่วยเพิ่มมูลค่าให้กับการใช้จ่ายในชีวิตประจำวัน หากใช้อย่างมีสติและวางแผนชำระคืนเต็มจำนวนตรงเวลาเสมอ แต่การรูดเพลินเพื่อหวังแต้มโดยไม่บริหารสภาพคล่อง อาจนำไปสู่ภาระหนี้สินได้ค่ะ
สำหรับผู้ที่เริ่มต้นใช้บัตร สามารถศึกษาเพิ่มเติมเกี่ยวกับการใช้งานอย่างถูกต้องได้ที่ บัตรเครดิตใบแรก ใช้ยังไงไม่ให้เป็นหนี้ทบต้น และตรวจสอบกลไกการคำนวณภาระผูกพันได้ในเรื่อง ดอกเบี้ยบัตรเครดิต คิดยังไง จ่ายขั้นต่ำเสี่ยงติดเครดิตบูโร? เพื่อวางแผนการเงินได้อย่างปลอดภัยค่ะ
การลงทุนและบริหารการเงินมีความเสี่ยง ผู้ใช้บริการควรศึกษาข้อมูล เงื่อนไข อัตราดอกเบี้ย และค่าธรรมเนียมของบัตรเครดิตแต่ละประเภทอย่างรอบคอบก่อนตัดสินใจสมัครและใช้จ่ายทุกครั้ง บทความนี้จัดทำขึ้นเพื่อให้ความรู้เกี่ยวกับการบริหารจัดการเงินส่วนบุคคลเท่านั้น ไม่ใช่คำแนะนำทางการเงินส่วนบุคคล
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge