Barista FIRE คือ แนวคิดการเกษียณแบบกึ่งทำงาน ที่เน้นสะสมเงินก้อนหนึ่งเพื่อปล่อยให้เงินทำงาน แล้วเปลี่ยนมาทำงานพาร์ตไทม์เพื่อครอบคลุมค่าใช้จ่ายประจำวันค่ะ หลายคนอาจเคยตั้งคำถามกับตัวเองในวันที่เหนื่อยล้าจากการทำงานหนักว่า “เราต้องทนทำงานแบบนี้ไปจนถึงอายุ 60 ปีเลยหรือเปล่า?”
ในบทความนี้ คุณน้าจะพามาเจาะลึกแนวคิดนี้ พร้อมสูตรคำนวณเงินก้อนแรกและข้อควรระวังที่ไม่ควรมองข้ามกันค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
Barista FIRE คืออะไร?
พูดง่าย ๆ คือ เป็นรูปแบบหนึ่งของแนวคิด อิสรภาพทางการเงิน (FIRE Movement หรือ Financial Independence, Retire Early) ที่ไม่ได้เน้นการประหยัดอย่างสุดโต่งเพื่อลาออกจากงานมาอยู่เฉย ๆ 100% แต่เป็นการสร้างเงินเก็บก้อนหนึ่งให้ใหญ่พอที่จะสร้างผลตอบแทนสม่ำเสมอ แล้วจึงถอยจากการทำงานประจำที่เครียดหนัก มาทำ “งานพาร์ตไทม์” ที่มีความยืดหยุ่นกว่า เพื่อหาเงินมาจ่ายค่ากินอยู่ประจำวันค่ะ
คำว่า “Barista” มีที่มาจากพนักงานร้านกาแฟ Starbucks ในประเทศสหรัฐอเมริกา ซึ่งเป็นงานที่ขึ้นชื่อว่าให้สวัสดิการประกันสุขภาพแก่พนักงานพาร์ตไทม์ด้วย แนวคิดนี้จึงหมายถึงการทำงานที่ไม่ต้องแบกรับความรับผิดชอบสูงเกินไป เพื่อเลี้ยงชีพและรักษาสวัสดิการ โดยปล่อยให้เงินออมก้อนใหญ่ในพอร์ตการลงทุนทำหน้าที่สร้างดอกผลเติบโตต่อไปตามเวลาค่ะ
การทุ่มสุดตัวเพื่อออกจากงานประจำโดยไม่คำนวณเงินให้รอบคอบ เหมือนการขับรถเร็วโดยไม่ใส่เข็มขัดนิรภัยเลยนะคะ หากตลาดผันผวนขึ้นมา เงินเก็บก้อนนั้นอาจละลายไปเร็วกว่าที่คิดได้ค่ะ
Barista FIRE ต่างจาก FIRE ทั่วไปยังไง และต่างจาก Coast FIRE อย่างไร?
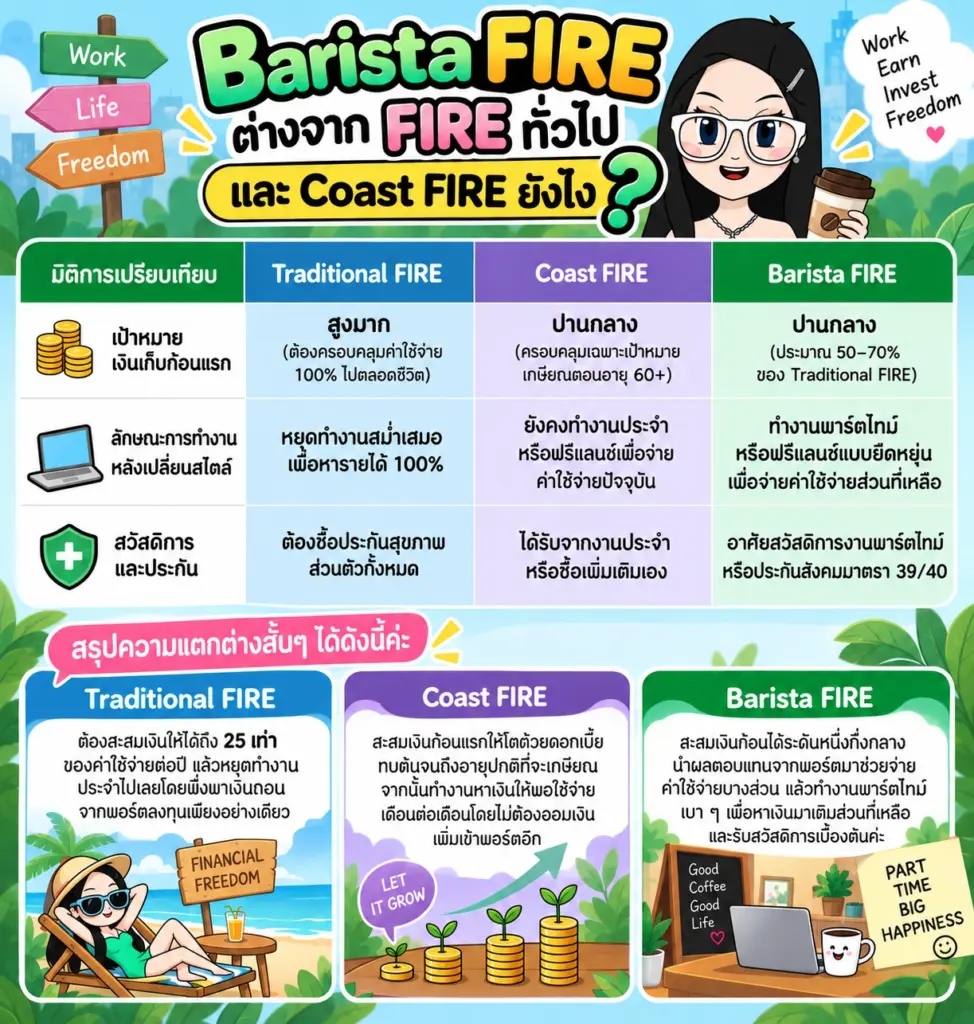
เพื่อให้อ่านเข้าใจง่ายขึ้น คุณน้าได้สรุปเปรียบเทียบรูปแบบการเกษียณในกลุ่ม FIRE Movement ออกเป็น 3 สไตล์หลักไว้ในตารางด้านล่างนี้ค่ะ
| มิติการเปรียบเทียบ | Traditional FIRE | Coast FIRE | Barista FIRE |
|---|---|---|---|
| เป้าหมายเงินเก็บก้อนแรก | สูงมาก (ต้องครอบคลุมค่าใช้จ่าย 100% ไปตลอดชีวิต) | ปานกลาง (ครอบคลุมเฉพาะเป้าหมายเกษียณตอนอายุ 60+) | ปานกลาง (ประมาณ 50–70% ของ Traditional FIRE) |
| ลักษณะการทำงานหลังเปลี่ยนสไตล์ | หยุดทำงานประจำ และพึ่งพาเงินถอนจากพอร์ตลงทุน 100% | ยังคงทำงานประจำหรือฟรีแลนซ์เพื่อจ่ายค่าใช้จ่ายปัจจุบัน | ทำงานพาร์ตไทม์หรือฟรีแลนซ์แบบยืดหยุ่น เพื่อจ่ายค่าใช้จ่ายส่วนที่เหลือ |
| สวัสดิการและประกัน | ต้องซื้อประกันสุขภาพส่วนตัวทั้งหมด | ได้รับจากงานประจำหรือซื้อเพิ่มเติมเอง | อาศัยสวัสดิการงานพาร์ตไทม์ หรือประกันสังคมมาตรา 39/40 |
สรุปความแตกต่างสั้น ๆ ได้ดังนี้ค่ะ
- Traditional FIRE: ต้องสะสมเงินให้ได้ถึง 25 เท่าของค่าใช้จ่ายต่อปี แล้วหยุดทำงานประจำไปเลยโดยพึ่งพาเงินถอนจากพอร์ตลงทุนเพียงอย่างเดียว
- Coast FIRE: สะสมเงินก้อนแรกให้โตด้วยดอกเบี้ยทบต้นจนถึงอายุปกติที่จะเกษียณ จากนั้นทำงานหาเงินให้พอใช้จ่ายเดือนต่อเดือนโดยไม่ต้องออมเงินเพิ่มเข้าพอร์ตอีก
- Barista FIRE: สะสมเงินก้อนในระดับปานกลาง นำผลตอบแทนจากพอร์ตมาช่วยจ่ายค่าใช้จ่ายบางส่วน แล้วทำงานพาร์ตไทม์เบา ๆ เพื่อหาเงินมาเติมส่วนที่เหลือและรับสวัสดิการเบื้องต้นค่ะ
ทางเลือกการทำงาน Barista FIRE และประโยชน์ที่ได้รับ
การเปลี่ยนมาใช้ชีวิตแบบเกษียณกึ่งทำงาน ช่วยให้คุณได้ประโยชน์หลายด้าน ทั้งมิติทางจิตวิทยาและมิติทางการเงินค่ะ
- ประโยชน์ด้านจิตวิทยาและการใช้ชีวิต
- ลดภาวะ Burnout: ลาออกจากงานประจำที่มีความเครียดสูง การแข่งขันสูง หรือต้องทำโอทีจนไม่มีเวลาพักผ่อน
- ได้ทำสิ่งที่รักจริง: สามารถเลือกงานพาร์ตไทม์ ร้านกาแฟ สอนหนังสือ หรือทำฟรีแลนซ์ที่สนใจได้ โดยกังวลเรื่องเงินเดือนหรือตำแหน่งงานน้อยลง
- มีเวลาให้ตัวเองมากขึ้น: จัดสรรเวลาดูแลสุขภาพ ให้เวลากับครอบครัว และทำกิจกรรมที่ชอบได้มากขึ้น
- ประโยชน์ด้านการเงินและสวัสดิการ
- ลดอัตราการถอนเงินจากพอร์ต (Withdrawal Rate): เมื่อมีรายได้จากงานพาร์ตไทม์เข้ามาช่วย คุณก็ไม่จำเป็นต้องถอนเงินจากพอร์ตลงทุนออกมามากเกินไป ทำให้พอร์ตมีเวลาฟื้นตัวและเติบโตทบต้น
- ได้สิทธิประโยชน์ด้านสุขภาพ: หากส่งเงินสมทบต่อเนื่องตามมาตรา 39 จะยังใช้สิทธิรักษาพยาบาลกรณีเจ็บป่วยตามโรงพยาบาลที่เลือกไว้ได้ ส่วนมาตรา 40 จะเน้นเงินทดแทนการขาดรายได้เมื่อเจ็บป่วย ไม่ได้จ่ายค่ารักษาโดยตรง (ค่ารักษาจะใช้สิทธิหลักประกันสุขภาพแห่งชาติหรือบัตรทองแทน) จึงควรวางแผนประกันสุขภาพเพิ่มเติมควบคู่กันด้วยค่ะ
คำแนะนำจากคุณน้า
การเลือกงานพาร์ตไทม์ในช่วงเกษียณกึ่งทำงาน ต้องเน้นงานที่ไม่สร้างความเครียดซ้ำรอยงานประจำนะคะ หากต้องไปเจองานพาร์ตไทม์ที่หัวหน้างานกดดันหรือเพื่อนร่วมงาน Toxic อีก อาจกลายเป็นว่าเราหนีเสือปะจระเข้โดยไม่จำเป็นค่ะ
ข้อสังเกตเพิ่มเติม
วางแผนสิทธิประกันสุขภาพให้ครอบคลุมเสมอค่ะ เพราะภาระค่ารักษาพยาบาลในอนาคตคือตัวตัดกำลังพอร์ตการลงทุนที่น่ากลัวที่สุดอย่างหนึ่งเลยค่ะ
วิธีคำนวณเงินก้อนแรกสำหรับ Barista FIRE
การคำนวณเงินก้อนแรกใช้หลักการปรับปรุงจากกฎ 4% (4% Rule) ซึ่งเป็นแนวคิดว่าหากถอนเงินจากพอร์ตปีละประมาณ 4% ของเงินต้น เงินก้อนนั้นมีโอกาสอยู่ได้นานหลายสิบปี พูดง่าย ๆ คือเงินต้นควรมีประมาณ 25 เท่าของเงินที่ต้องถอนใช้ต่อปี (เพราะ 100 ÷ 4 = 25) โดยมีขั้นตอนง่าย ๆ ดังนี้ค่ะ
สูตรคำนวณแบบเข้าใจง่าย
- ตั้งเป้าค่าใช้จ่ายต่อเดือน: สมมติว่าคุณต้องการใช้จ่ายเดือนละ 30,000 บาท (ปีละ 360,000 บาท)
- ประเมินรายได้พาร์ตไทม์: คาดว่าจะทำพาร์ตไทม์ได้เงินเดือนละ 15,000 บาท (ปีละ 180,000 บาท)
- หาเงินส่วนขาดที่ต้องถอนจากพอร์ต: 360,000 – 180,000 = ต้องถอนเงินจากพอร์ตปีละ 180,000 บาท
- คำนวณเงินต้นที่ต้องมี: 180,000 x 25 = 4.5 ล้านบาท
หากเทียบกับการทำ Traditional FIRE ที่ต้องใช้เงินต้นถึง 9 ล้านบาท (360,000 x 25) จะเห็นว่าการเกษียณกึ่งทำงานช่วยลดเป้าหมายเงินเก็บลงมาได้ถึงครึ่งหนึ่ง ทำให้คุณเข้าสู่อิสรภาพทางการเงินได้ไวยิ่งขึ้นค่ะ
ข้อควรรู้คือ กฎ 4% มาจากงานศึกษาข้อมูลย้อนหลังของตลาดหุ้นและพันธบัตรสหรัฐฯ เช่น งานวิจัยของ William Bengen (1994) และ Trinity Study จึงเป็นเพียงหลักประมาณการเบื้องต้น ไม่ได้รับประกันว่าเงินในพอร์ตจะพอใช้ตลอดไป ผลตอบแทนจริงของตลาดไทยและอัตราเงินเฟ้อในอนาคตอาจต่างออกไปได้ หลายคนจึงเลือกเผื่อเงินสำรองหรือใช้อัตราถอนที่ต่ำลงเพื่อเพิ่มความปลอดภัยค่ะ
ตัวอย่างการวางแผนพอร์ตจากคุณน้า
เมื่อมีเงินก้อนแรก 4.5 ล้านบาท การจัดพอร์ตไม่ควรเสี่ยงมากเกินไป แต่ก็ต้องไม่ปลอดภัยจนแพ้เงินเฟ้อค่ะ
ตัวอย่างสัดส่วนพอร์ต Barista FIRE เบื้องต้น (เป็นเพียงตัวอย่างประกอบความเข้าใจ ไม่ใช่คำแนะนำการลงทุน สัดส่วนที่เหมาะสมขึ้นอยู่กับอายุ เป้าหมาย และระดับความเสี่ยงที่รับได้ของแต่ละคนค่ะ)
- หุ้นกู้คุณภาพดี / ตราสารหนี้ (40%): มีแนวโน้มสร้างกระแสเงินสดสม่ำเสมอและผันผวนน้อยกว่าหุ้น แต่ยังมีความเสี่ยงที่ผู้ออกตราสารผิดนัดชำระหนี้
- หุ้นปันผล / กองทุนดัชนี (40%): มีโอกาสเติบโตชนะเงินเฟ้อในระยะยาว แต่ราคาอาจผันผวนสูงในระยะสั้น
- สินทรัพย์สภาพคล่อง / เงินฝากดิจิทัล (20%): สำรองไว้ถอนใช้จ่ายยามตลาดผันผวน
การกระจายความเสี่ยงไปในหลายสินทรัพย์ช่วยลดความผันผวนได้ดีค่ะ นักลงทุนควรติดตามความเสี่ยงด้วยการดูค่า Sharpe Ratio เพื่อเลือกกองทุนที่ให้ผลตอบแทนคุ้มค่าความเสี่ยง และเช็กค่า Maximum Drawdown เพื่อประเมินว่าพอร์ตเคยติดลบหนักที่สุดเท่าไหร่ จะได้ไม่ตกใจจน Panic Sell เวลาตลาดร่วงค่ะ
Barista FIRE เหมาะกับใคร และข้อควรระวังที่ต้องเจอ
Barista FIRE เหมาะกับใคร?
- คนรุ่นใหม่ที่มีภาวะ Burnout: ต้องการลดระดับความเครียดจากการทำงาน แต่ยังอยากมีรายได้ประจำเข้ามาเติมเต็ม
- ผู้ที่มีทักษะเฉพาะตัว: เช่น นักเขียน กราฟิกดีไซเนอร์ หรือโปรแกรมเมอร์ ที่เปลี่ยนมาทำฟรีแลนซ์รับงานน้อยลงได้
- คนที่ชอบทำงานปฏิสัมพันธ์กับผู้คน: ยังต้องการคุณค่าจากการทำงานและสังคม แต่ไม่อยากผูกติดกับโครงสร้างองค์กรใหญ่
ข้อควรระวัง (Reality Check)
- ความผันผวนของตลาดหุ้น: หากเข้าสู่ช่วงตลาดขาลงรุนแรง รายได้จากพอร์ตอาจลดลง ทำให้ต้องพึ่งพารายได้พาร์ตไทม์มากขึ้น
- เงินเฟ้อในอนาคต: เงินเฟ้อจะค่อย ๆ กินมูลค่าเงินออมของคุณ หากผลตอบแทนพอร์ตไม่โตทันเงินเฟ้อ เงินก้อนแรกอาจไม่พอในระยะยาว
- ความไม่แน่นอนของงานพาร์ตไทม์: รายได้พาร์ตไทม์อาจไม่สม่ำเสมอเท่าเงินเดือนประจำ ต้องเตรียมเงินสำรองฉุกเฉินเผื่อช่วงไม่มีงานไว้เสมอค่ะ
คำถามที่พบบ่อย
ต้องมีเงินเท่าไหร่ถึงจะเริ่มทำ Barista FIRE ได้?
ขึ้นอยู่กับค่าใช้จ่ายส่วนตัวและรายได้พาร์ตไทม์ที่คุณหาได้ค่ะ โดยทั่วไปคำนวณจาก (ค่าใช้จ่ายต่อปี – รายได้พาร์ตไทม์ต่อปี) x 25 เช่น หากขาดเงินปีละ 180,000 บาท คุณต้องมีเงินเก็บก้อนแรกประมาณ 4.5 ล้านบาทค่ะ
ลาออกจากงานประจำมาทำ Barista FIRE ต้องจัดการประกันสังคมยังไง?
สามารถสมัครผู้ประกันตนตามมาตรา 39 ได้ หากเคยส่งเงินสมทบตามมาตรา 33 มาแล้วไม่น้อยกว่า 12 เดือน และยื่นสมัครภายใน 6 เดือนนับจากวันที่ออกจากงาน เพื่อรักษาสิทธิประกันสังคมให้ต่อเนื่อง (ยกเว้นกรณีว่างงาน) หรือสมัครมาตรา 40 สำหรับผู้มีอาชีพอิสระ เพื่อรับสิทธิคุ้มครองเบื้องต้นได้ค่ะ
Barista FIRE ต่างจาก Coast FIRE ยังไง?
Coast FIRE คือการมีเงินเก็บก้อนแรกที่ปล่อยให้โตจนพอเกษียณตอนอายุ 60 โดยเราต้องทำงานหาเงินจ่ายค่าใช้จ่าย 100% ในปัจจุบัน ส่วน Barista FIRE คือการถอนเงินจากพอร์ตบางส่วนมาช่วยจ่ายค่าใช้จ่ายควบคู่กับรายได้พาร์ตไทม์ตั้งแต่ตอนนี้เลยค่ะ
สรุปเกี่ยวกับ Barista FIRE
Barista FIRE คือ ทางเลือกอิสรภาพทางการเงินที่ยืดหยุ่นและจับต้องได้จริงสำหรับคนรุ่นใหม่ที่ไม่อยากรอเกษียณตอนอายุ 60 ปี เพียงแค่มีวินัยในการสะสมเงินก้อนแรกให้ได้ตามเป้าหมาย แล้วเปลี่ยนผ่านชีวิตมาทำงานพาร์ตไทม์เบา ๆ เพื่อเติมเต็มรายได้ส่วนที่ขาด อย่างไรก็ตาม อย่าลืมประเมินความเสี่ยงเรื่องเงินเฟ้อ สุขภาพ และความผันผวนของตลาดให้รอบคอบก่อนตัดสินใจออกจากงานประจำนะคะ
สำหรับใครที่กำลังวางแผนอนาคตระยะยาว คุณน้าแนะนำให้อ่านเพิ่มเติมเกี่ยวกับเทรนด์ Longevity Economy เพื่อเข้าใจแนวโน้มสังคมสูงวัย หรือศึกษาแนวทางการ วางแผนชีวิตหลังเกษียณ เพื่อเตรียมพร้อมให้ชีวิตหลังเกษียณสบายใจและมั่นคงที่สุดค่ะ
การลงทุนมีความเสี่ยงและมีผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: สำนักงานประกันสังคม (SSO) และ ธนาคารแห่งประเทศไทย (BOT)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge