ตั๋วสัญญาใช้เงิน คือ เอกสารสัญญาทางกฎหมายที่ผู้ออกตั๋วสัญญาว่าจะจ่ายเงินจำนวนหนึ่งพร้อมดอกเบี้ยคืนให้กับผู้ถือตั๋วตามระยะเวลาที่กำหนดไว้ค่ะ ในช่วงที่ต้องบริหารเงินครอบครัวและต้องการพักเงินให้ได้ผลตอบแทนสม่ำเสมอ สินค้าการเงินดั้งเดิมประเภทนี้ถือเป็นอีกหนึ่งทางเลือกที่น่าสนใจ ในบทความนี้ คุณน้าจะพามาทำความเข้าใจว่าตั๋วสัญญาใช้เงินใช้ยังไง มีกี่ประเภท และปลอดภัยแค่ไหนกันค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ตั๋วสัญญาใช้เงิน คืออะไร?
ตั๋วสัญญาใช้เงิน (Promissory Note หรือ P/N) คือ หนังสือตราสารทางการเงินชนิดหนึ่งที่ทำหน้าที่เป็น “สัญญายืมเงินฉบับทางการ” มีกฎหมายรองรับอย่างถูกต้อง โดยผู้ออกตั๋ว (ซึ่งมีฐานะเป็นลูกหนี้) สัญญาว่าจะชำระเงินจำนวนหนึ่งตามที่ระบุไว้ พร้อมอัตราดอกเบี้ย ให้แก่ผู้ถือตั๋ว (ซึ่งมีฐานะเป็นเจ้าหนี้ หรือนักลงทุน) เมื่อถึงกำหนดเวลาที่ตกลงกันไว้
ตั๋วสัญญาใช้เงินถือเป็นหนึ่งในผลิตภัณฑ์ในกลุ่มสินค้าการเงินดั้งเดิม อสังหาริมทรัพย์ และอนุพันธ์ที่องค์กร ธนาคาร หรือบริษัทเอกชน นิยมนำมาใช้เป็นเครื่องมือระดมทุนระยะสั้น ส่วนนักลงทุนก็นิยมนำมาใช้เป็นที่พักเงินเพื่อรับดอกเบี้ยที่แน่นอนค่ะ
โครงสร้างสำคัญของตั๋วสัญญาใช้เงิน ประกอบด้วย 5 ส่วนหลัก ดังนี้
- ผู้ออกตั๋ว (Promisor/Maker): ผู้กู้เงิน หรือองค์กรที่ต้องการระดมทุน (เช่น ธนาคารพาณิชย์ หรือบริษัทเอกชน)
- ผู้รับเงิน (Payee): ผู้ให้กู้ หรือนักลงทุนที่เป็นผู้ถือตั๋วสัญญาใช้เงิน
- จำนวนเงินต้น (Principal): จำนวนเงินที่ผู้ออกตั๋วยืมไปและสัญญาว่าจะจ่ายคืน
- อัตราดอกเบี้ย (Interest Rate): ผลตอบแทนที่ผู้ออกตั๋วตกลงจะจ่ายให้ตามระยะเวลาที่กำหนด
- วันครบกำหนดไถ่ถอน (Maturity Date): วันที่ผู้ออกตั๋วต้องจ่ายเงินต้นคืนพร้อมดอกเบี้ย
ตั๋วสัญญาใช้เงิน มีกี่ประเภท และใช้ยังไง?
สำหรับการนำไปใช้งาน (ตั๋วสัญญาใช้เงิน ใช้ยังไง) กลไกของตั๋ว P/N มีขั้นตอนไม่ซับซ้อนค่ะ นักลงทุนจะนำเงินก้อนไปซื้อตั๋วสัญญาใช้เงินจากผู้ออกตั๋ว จากนั้นถือตั๋วไว้จนกว่าจะถึงวันครบกำหนดไถ่ถอน เมื่อถึงวันครบกำหนด ผู้ออกตั๋วก็จะจ่ายคืนเงินต้นพร้อมดอกเบี้ยตามอัตราที่ตกลงกันไว้ล่วงหน้าค่ะ
หากแบ่งตามประเภทของผู้ออกตั๋ว ตั๋วสัญญาใช้เงินจะแบ่งออกเป็น 2 ประเภทหลัก ซึ่งมีรายละเอียดเปรียบเทียบดังนี้ค่ะ
| หัวข้อเปรียบเทียบ | ตั๋วสัญญาใช้เงินที่ออกโดยธนาคารพาณิชย์ | ตั๋วสัญญาใช้เงินที่ออกโดยบริษัทเอกชน |
|---|---|---|
| ผู้ออกตั๋ว | ธนาคารพาณิชย์ หรือสถาบันการเงิน | บริษัทเอกชนทั่วไปที่ต้องการเงินทุนหมุนเวียน |
| ระดับความเสี่ยง | ต่ำมาก (ขึ้นอยู่กับความมั่นคงของธนาคาร) | ปานกลางถึงสูง (ขึ้นอยู่กับ Credit Rating ของบริษัท) |
| อัตราดอกเบี้ย | ใกล้เคียงหรือสูงกว่าเงินฝากประจำเล็กน้อย | อัตราดอกเบี้ยสูงกว่า เพื่อชดเชยความเสี่ยงที่เพิ่มขึ้น |
| วัตถุประสงค์การใช้ | สถาบันการเงินใช้บริหารสภาพคล่อง | บริษัทใช้เป็นเงินทุนหมุนเวียนระยะสั้น |
| กลุ่มผู้ลงทุนเป้าหมาย | นักลงทุนทั่วไป และผู้ต้องการพักเงินปลอดภัย | นักลงทุนรายใหญ่ (High Net Worth) หรือสถาบัน |
คุณน้าขอยกตัวอย่างการใช้งานตั๋วสัญญาใช้เงินในชีวิตจริง
- โปรไฟล์นักลงทุน: คุณสมชาย วัย 40 ปี ขายที่ดินได้เงินก้อน 1,000,000 บาท ต้องการพักเงินไว้ 6 เดือน เพื่อรอจ่ายค่าเทอมลูกและเตรียมขยายธุรกิจ
- การตัดสินใจลงทุน: คุณสมชายเลือกซื้อตั๋วสัญญาใช้เงินระยะเวลา 6 เดือน อัตราดอกเบี้ย 2.5% ต่อปี จากธนาคารพาณิชย์
- ผลลัพธ์เมื่อครบกำหนด: เมื่อครบกำหนด 6 เดือน คุณสมชายได้รับเงินต้น 1,000,000 บาท คืนครบถ้วน พร้อมดอกเบี้ยตามสัดส่วนระยะเวลา
- ข้อดีที่ได้รับ: ช่วยให้เงินก้อนนี้ปลอดภัยและสร้างผลตอบแทนสม่ำเสมอในระยะสั้นตามเป้าหมายชีวิตค่ะ
ตั๋วสัญญาใช้เงิน ต่างจากตั๋วแลกเงินยังไง?
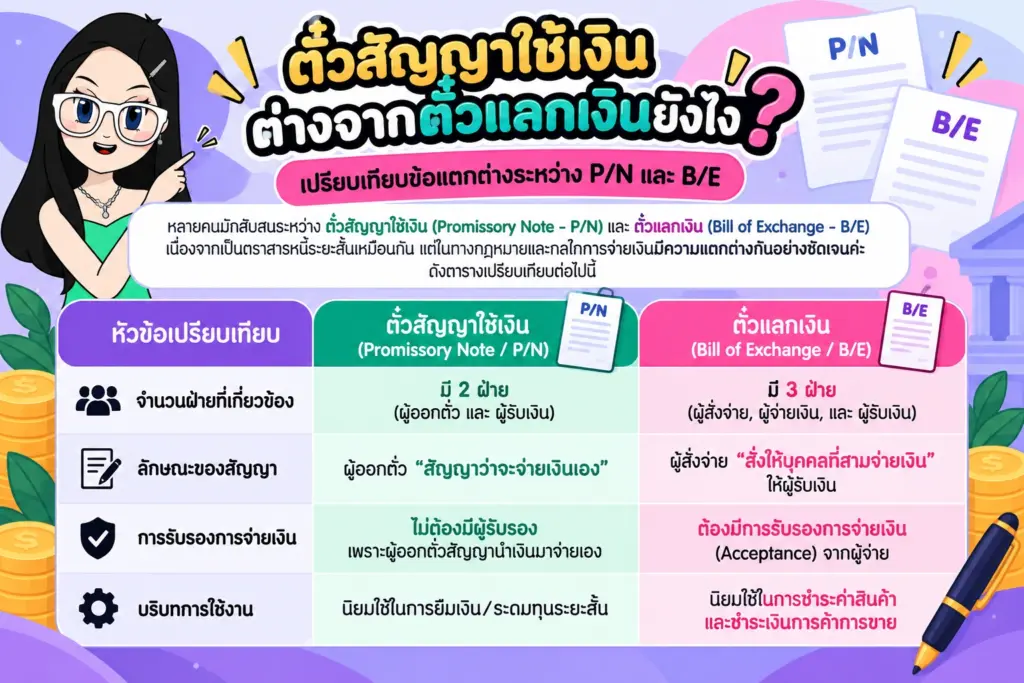
หลายคนมักสับสนระหว่าง ตั๋วสัญญาใช้เงิน (Promissory Note – P/N) และ ตั๋วแลกเงิน (Bill of Exchange – B/E) เนื่องจากเป็นตราสารหนี้ระยะสั้นเหมือนกัน แต่ในทางกฎหมายและกลไกการจ่ายเงินมีความแตกต่างกันอย่างชัดเจนค่ะ ดังตารางเปรียบเทียบต่อไปนี้
| หัวข้อเปรียบเทียบ | ตั๋วสัญญาใช้เงิน (Promissory Note / P/N) | ตั๋วแลกเงิน (Bill of Exchange / B/E) |
|---|---|---|
| จำนวนฝ่ายที่เกี่ยวข้อง | มี 2 ฝ่าย (ผู้ออกตั๋ว และ ผู้รับเงิน) | มี 3 ฝ่าย (ผู้สั่งจ่าย, ผู้จ่ายเงิน, และ ผู้รับเงิน) |
| ลักษณะของสัญญา | ผู้ออกตั๋ว “สัญญาว่าจะจ่ายเงินเอง” | ผู้สั่งจ่าย “สั่งให้บุคคลที่สามจ่ายเงิน” ให้ผู้รับเงิน |
| การรับรองการจ่ายเงิน | ไม่ต้องมีผู้รับรอง เพราะผู้ออกตั๋วสัญญานำเงินมาจ่ายเอง | ต้องมีการรับรองการจ่ายเงิน (Acceptance) จากผู้จ่าย |
| บริบทการใช้งาน | นิยมใช้ในการยืมเงิน/ระดมทุนระยะสั้น | นิยมใช้ในการชำระค่าสินค้าและชำระเงินการค้าการขาย |
ตั๋วสัญญาใช้เงิน ปลอดภัยแค่ไหน? ข้อควรระวังก่อนตัดสินใจ
หากถามว่า “ตั๋วสัญญาใช้เงิน ปลอดภัยแค่ไหน?” คำตอบคือความปลอดภัยไม่ได้ขึ้นอยู่กับตัวสัญญาเพียงอย่างเดียว แต่ขึ้นอยู่กับ “ความมั่นคงของผู้ออกตั๋ว” เป็นหลักค่ะ คุณน้าสรุปข้อควรพิจารณาและข้อควรระวังไว้ดังนี้
- ความเสี่ยงตามประเภทผู้ออกตั๋ว: หากเป็นตั๋ว P/N ที่ออกโดยธนาคารพาณิชย์ ความเสี่ยงในการผิดนัดชำระหนี้จะต่ำมาก แต่หากเป็นตั๋ว P/N ที่ออกโดยบริษัทเอกชน นักลงทุนจะต้องแบกรับความเสี่ยงจากการผิดนัดชำระหนี้ (Default Risk) หากบริษัทประสบปัญหาทางการเงิน
- ข้อจำกัดเรื่องการคุ้มครองเงินฝาก: ตั๋วสัญญาใช้เงินบางประเภทอาจไม่ได้อยู่ภายใต้ความคุ้มครองของสถาบันคุ้มครองเงินฝากเหมือนเงินฝากออมทรัพย์ปกติ นักลงทุนจึงควรอ่านเงื่อนไขในเอกสารชี้ชวนให้รอบคอบค่ะ
- สภาพคล่องต่ำกว่าเงินฝากออมทรัพย์: โดยทั่วไปตั๋ว P/N จะมีระยะเวลาไถ่ถอนที่แน่นอน (เช่น 3 เดือน, 6 เดือน, 1 ปี) หากต้องการใช้เงินด่วนก่อนครบกำหนด อาจไม่สามารถไถ่ถอนได้ทันที หรืออาจถูกหักลดดอกเบี้ยและมีค่าธรรมเนียมตามเงื่อนไขค่ะ
คำแนะนำจากคุณน้า
การเลือกลงทุนในตั๋วสัญญาใช้เงินของบริษัทเอกชน ควรพิจารณาควบคู่ไปกับการจัดพอร์ตในหุ้นและสินทรัพย์สาย Passive Income เพื่อกระจายความเสี่ยง และหากสนใจกระจายเงินไปในกลุ่มอุตสาหกรรมเฉพาะ เช่น การลงทุนใน หุ้นสายการบิน หรือกลุ่มบริการ ก็ควรศึกษาปัจจัยพื้นฐานและอันดับความน่าเชื่อถือ (Credit Rating) ของบริษัทผู้ออกตราสารให้รอบคอบเสมอค่ะ
ตั๋วสัญญาใช้เงิน สำคัญกับนักลงทุนยังไง?
ตั๋วสัญญาใช้เงินมีบทบาทสำคัญสำหรับนักลงทุนที่ต้องการบริหารสภาพคล่องและรักษาสภาพพอร์ตรวมดังนี้ค่ะ:
- เป็นเครื่องมือพักเงินระยะสั้นชั้นดี: สำหรับผู้ที่มีเงินก้อนและยังไม่อยากรับความเสี่ยงสูงในตลาดหุ้น ตั๋ว P/N ช่วยให้เงินทำงานและสร้างผลตอบแทนสม่ำเสมอในช่วงเวลาสั้นๆ (3-12 เดือน)
- ช่วยคุมความผันผวนของพอร์ตรวม: การแบ่งเงินมาไว้ในตราสารหนี้หรือตั๋วสัญญาใช้เงินที่มีผลตอบแทนแน่นอน ช่วยลดอัตราการแกว่งตัวของพอร์ตรวมเมื่อตลาดการเงินเกิดความผันผวน
- กำหนดรายรับล่วงหน้าได้ชัดเจน: เนื่องจากทราบอัตราดอกเบี้ยและวันครบกำหนดไถ่ถอนที่แน่นอน ทำให้สามารถวางแผนกระแสเงินสดสำหรับค่าใช้จ่ายในครอบครัวล่วงหน้าได้อย่างแม่นยำค่ะ
คำถามที่พบบ่อย
ตั๋วสัญญาใช้เงิน คืออะไร ต่างจากเงินฝากประจำไหม?
ตั๋วสัญญาใช้เงินเป็นตราสารหนี้ที่ผู้ออกสัญญาจะจ่ายเงินต้นพร้อมดอกเบี้ยให้ผู้ถือตั๋วเมื่อครบกำหนด ส่วนเงินฝากประจำเป็นการฝากเงินกับธนาคารโดยตรง แม้จะได้รับดอกเบี้ยตามระยะเวลาเหมือนกัน แต่ตั๋วสัญญาใช้เงินบางประเภทอาจมีเงื่อนไขการคุ้มครองเงินฝากและข้อกำหนดเรื่องสภาพคล่องต่างจากเงินฝากประจำปกติค่ะ
ตั๋วสัญญาใช้เงิน ถอนก่อนกำหนดได้ไหม?
โดยทั่วไปตั๋วสัญญาใช้เงินมีกำหนดระยะเวลาไถ่ถอนที่แน่นอน หากต้องการถอนก่อนกำหนดอาจทำไม่ได้ หรือหากผู้ออกตั๋วยินยอมให้ไถ่ถอนก่อนเวลา ก็อาจถูกลดอัตราดอกเบี้ยลงหรือเสียค่าธรรมเนียมปรับตามเงื่อนไขที่ระบุไว้ในสัญญาค่ะ
ดอกเบี้ยจากตั๋วสัญญาใช้เงิน ต้องเสียภาษีไหม?
ดอกเบี้ยที่ได้รับจากตั๋วสัญญาใช้เงินสำหรับบุคคลธรรมดา โดยทั่วไปจะถูกหักภาษี ณ ที่จ่าย ในอัตรา 15% ตามประมวลรัษฎากรของ กรมสรรพากร (RD) เช่นเดียวกับดอกเบี้ยจากหุ้นกู้และตราสารหนี้อื่น ๆ ค่ะ
สรุปเกี่ยวกับตั๋วสัญญาใช้เงิน
ตั๋วสัญญาใช้เงิน คือ เครื่องมือการเงินดั้งเดิมในรูปแบบสัญญายืมเงินที่มีกฎหมายรองรับ เหมาะสำหรับการพักเงินระยะสั้นและบริหารกระแสเงินสดอย่างเป็นระบบ ก่อนตัดสินใจซื้อตั๋วสัญญาใช้เงินทุกครั้ง คุณน้าแนะนำให้ตรวจสอบความน่าเชื่อถือของผู้ออกตั๋ว เงื่อนไขภาษี และสิทธิการคุ้มครอง เพื่อให้เงินออมของคุณงอกเงยและปลอดภัยที่สุดค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (BOT) และ สถาบันคุ้มครองเงินฝาก (DPA)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge