เคยไหมคะที่รีบทุ่มเงินลงทุนโดยยังไม่ทันตั้งหลัก พอเจอวิกฤตก็ต้องรีบขายขาดทุนแบบไม่ทันตั้งตัว? คุณน้าอยากชวนทุกคนมารู้จัก พีระมิดการเงิน กรอบแนวคิดการจัดลำดับความสำคัญทางการเงิน โดยเปรียบเทียบการบริหารเงินกับการสร้างบ้านที่ต้องปูฐานรากด้านล่างให้แน่นหนาก่อนจะสร้างชั้นถัดไปขึ้นไปบนยอดค่ะ ในบทความนี้ คุณน้าจะมาสรุปโครงสร้างของปิรามิดการเงินและแนวทางการวางแผนจัดสรรเงินให้มั่นคงและปลอดภัยมาฝากกันค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
พีระมิดการเงิน คืออะไร?
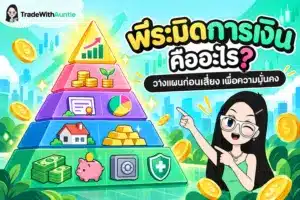
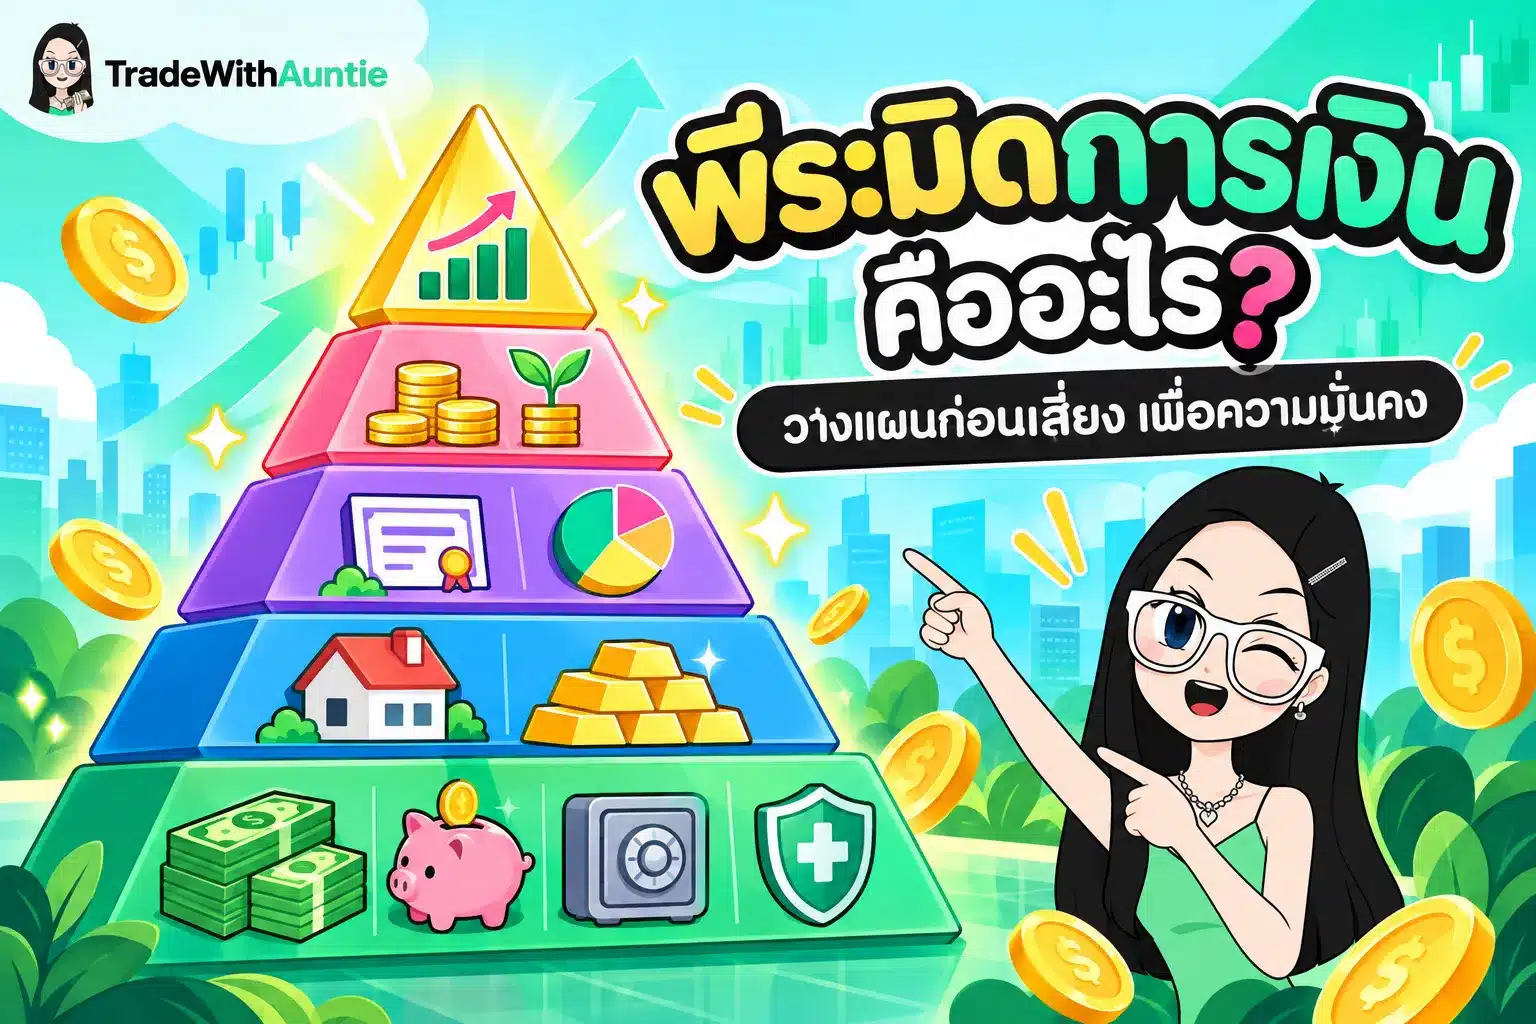
พีระมิดการเงิน (Financial Pyramid) คือ โมเดลการจัดสรรเงินทุนที่แบ่งเป้าหมายทางการเงินออกเป็นระดับชั้นอย่างมีลำดับขั้นตอน โดยเริ่มต้นจากความต้องการพื้นฐานด้านความปลอดภัยที่ฐานล่างสุด แล้วค่อยๆ ไต่ระดับไปสู่เป้าหมายสร้างความมั่งคั่งและโอกาสทำกำไรที่ยอดบนสุดค่ะ
หลักการสำคัญของแนวคิดนี้คือ การเน้นสร้างความมั่นคงจาก “ฐานล่างขึ้นบน” ไม่ใช่ “สร้างจากยอดลงล่าง” เพราะหากเรานำเงินทั้งหมดไปทุ่มกับการลงทุนความเสี่ยงสูงที่ยอดพีระมิดเพียงอย่างเดียว โดยไม่มีเงินสำรองหรือประกันคุ้มครองความเสี่ยงที่ฐานล่าง เมื่อเกิดเหตุฉุกเฉินอย่างการเจ็บป่วยหรือขาดรายได้ เราอาจต้องจำใจขายสินทรัพย์ลงทุนในราคาขาดทุนเพื่อนำเงินมาแก้ปัญหาเฉพาะหน้า ซึ่งเปรียบเหมือนการสร้างบ้านบนพื้นทรายที่พร้อมจะถล่มลงมาได้ตลอดเวลานั่นเองค่ะ
พีระมิดการเงิน มีอะไรบ้าง? เจาะลึก 5 ขั้นรากฐานทางการเงิน
โครงสร้างของพีระมิดการเงินมาตรฐานแบ่งออกเป็น 5 ชั้น ซึ่งเปรียบเหมือนขั้นบันไดที่ทุกคนควรสร้างให้มั่นคงทีละระดับ ดังนี้ค่ะ
ขั้นที่ 1: สภาพคล่องและความคุ้มครองพื้นฐาน (Basic Needs & Protection)
ฐานรากที่สำคัญที่สุดของชีวิต ต้องมีความพร้อม 2 ส่วนหลัก คือ:
- เงินสำรองฉุกเฉิน: ควรมีเงินสดสภาพคล่องสูงเก็บไว้ประมาณ 3–6 เท่าของค่าใช้จ่ายรายเดือน สำหรับรับมือกรณีตกงาน ขาดรายได้ หรือมีเหตุจำเป็นเร่งด่วน อ่านรายละเอียดเพิ่มเติมได้ที่เรื่องเงินสำรองฉุกเฉิน ค่ะ
- การปกป้องความเสี่ยง: การทำประกันสุขภาพ ประกันชีวิต และประกันอุบัติเหตุ เพื่อโอนย้ายความเสี่ยงด้านค่ารักษาพยาบาล ไม่ให้มากระทบเงินออมส่วนอื่นของครอบครัว
ขั้นที่ 2: การสะสมความมั่งคั่งและการจัดการหนี้สิน (Accumulation & Debt Management)
เมื่อฐานรากชั้นแรกแน่นแล้ว ขั้นถัดมาคือการสร้างความมั่นคงในระยะสั้นถึงกลาง:
- การจัดการหนี้สิน: เคลียร์หนี้สินดอกเบี้ยสูง เช่น หนี้บัตรเครดิต หรือหนี้สินเชื่อส่วนบุคคล ให้หมดโดยเร็ว
- การออมระยะสั้น-กลาง: การเก็บออมเงินเพื่อเป้าหมายเฉพาะในระยะ 1–5 ปี เช่น เงินดาวน์บ้าน ค่าเทอมลูก หรือเงินสำรองสำหรับการท่องเที่ยว
ขั้นที่ 3: การลงทุนเพื่อต่อยอด (Growth Investment)
เมื่อฐานล่างปลอดภัยแล้ว จึงเริ่มนำเงินส่วนเกินมาลงทุนเพื่อสร้างดอกผลชนะเงินเฟ้อในระยะยาว (5–10 ปีขึ้นไป):
- สินทรัพย์ลงทุนหลัก: หุ้นกู้คุณภาพดี หุ้นไทย หุ้นต่างประเทศ กองทุนรวม หรืออสังหาริมทรัพย์เพื่อการลงทุน
- เป้าหมายระยะยาว: เช่น การออมเงินเพื่อกองทุนการศึกษาลูก หรือการสะสมพอร์ตเพื่อวางแผนเกษียณ
ขั้นที่ 4: การลงทุนความเสี่ยงสูงเพื่อโอกาสทำกำไร (Speculation & High Risk)
ยอดพีระมิดส่วนนี้ไว้ใช้สำหรับเงินส่วนน้อย (ไม่เกิน 5–10% ของพอร์ตทั้งหมด) เพื่อแสวงหาผลตอบแทนที่สูงขึ้น:
- สินทรัพย์เสี่ยงสูง/สินทรัพย์ทางเลือก: คริปโตเคอร์เรนซี สัญญาซื้อขายล่วงหน้า (Futures) สินค้าโภคภัณฑ์ผันผวนสูง หรือหุ้นซิ่งขนาดเล็ก
- หลักการ: ต้องเป็นเงินเย็นที่หากสูญเสียไปแล้วจะไม่กระทบต่อการดำรงชีวิตของครอบครัว
ข้อควรระวัง
สินทรัพย์กลุ่มนี้มักถูกมิจฉาชีพใช้เป็นเครื่องมือหลอกลวงด้วยการการันตีผลตอบแทนสูงผิดปกติ ควรตรวจสอบใบอนุญาตของผู้ให้บริการกับหน่วยงานกำกับดูแลก่อนตัดสินใจลงทุนทุกครั้งค่ะ
ขั้นที่ 5: การปกป้องและการส่งต่อมรดก (Legacy & Estate Planning)
ยอดสูงสุดของพีระมิดสำหรับการวางแผนส่งต่อความมั่งคั่งให้ลูกหลานอย่างเป็นระบบ:
- การบริหารมรดก: การทำพินัยกรรม การจัดสรรทรัพย์สิน และการวางแผนสิทธิประโยชน์ทางภาษีมรดกอย่างถูกต้องตามกฎหมาย
คำแนะนำจากคุณน้า
1. วัย 35–50 ปี ควรตรวจเช็กฐานชั้นที่ 1 (ประกันสุขภาพและเงินสำรอง) ทุกปี เพราะภาระครอบครัวและค่ารักษาพยาบาลเพิ่มขึ้นตามวัยค่ะ
2. ห้ามข้ามไปลงทุนในขั้นที่ 4 หากเงินสำรองฉุกเฉินในขั้นที่ 1 ยังมีไม่ครบ 3–6 เท่าของค่าใช้จ่าย
3. การผ่อนบ้านหรือผ่อนรถถือเป็นหนี้สินขั้นที่ 2 ที่ต้องจ่ายให้ตรงเวลาเพื่อรักษาประวัติเครดิตทางการเงินค่ะ
วางแผนการเงินด้วยพีระมิดการเงินยังไง ให้เหมาะกับวัยสร้างครอบครัว?
สำหรับวัยสร้างความมั่นคงที่มีทั้งลูกที่ต้องดูแลและพ่อแม่ที่ต้องคอยพึ่งพา การจัดสรร เป้าหมายทางการเงิน โดยอ้างอิงจากอัตราการออมและการเงินของไทย สามารถนำแนวทางพีระมิดการเงินมาประยุกต์ใช้ในชีวิตประจำวันได้ตามขั้นตอนดังนี้ค่ะ
1. สแกนหา “รอยรั่ว” ที่ฐานพีระมิดก่อนเสมอ
ลองสำรวจว่าตอนนี้เรามีเงินสำรองฉุกเฉินเพียงพอหรือยัง? ประกันสุขภาพที่มีอยู่วงเงินคุ้มครองครอบคลุมค่ารักษาในปัจจุบันหรือไม่? หากฐานล่างยังมีรอยรั่ว ให้ชะลอการใส่เงินเพิ่มในพอร์ตลงทุน แล้วนำเงินมาโปะฐานล่างให้เต็มก่อนค่ะ
2. ทางออกเมื่อฐานพีระมิดรั่ว (ฉุกเฉินทำอย่างไร?)
หากเจอวิกฤต เช่น ตกงาน หรือป่วยหนัก แต่ฐานพีระมิดยังไม่แน่นพอ:
- หยุดเติมเงินในสินทรัพย์เสี่ยงสูง: ชะลอการลงทุนในขั้นที่ 4 ชั่วคราว
- ปรับโครงสร้างหนี้สิน: ติดต่อสถาบันการเงินเพื่อปรับลดงวดผ่อนชำระหนี้บ้านหรือหนี้รถยนต์เพื่อรักษาสภาพคล่อง
- ใช้วงเงินประกันคุ้มครอง: นำสิทธิประกันสุขภาพมาช่วยแบ่งเบาภาระค่าใช้จ่ายเพื่อไม่ให้กระทบเงินเก็บ
ข้อสังเกตเพิ่มเติม: ข้อผิดพลาดที่คนวัยทำงานมักเจอบ่อยที่สุด คือการเห็นเพื่อนร่วมงานลงทุนแล้วได้กำไรเร็ว จึงรีบถอนเงินออมจากฐานชั้นที่ 1 ไปลงในสินทรัพย์เสี่ยงสูงทันที โดยไม่มีประกันสุขภาพ เมื่อเจ็บป่วยฉุกเฉินขึ้นมา จึงจำใจต้องขายหุ้นหรือสินทรัพย์นั้นออกมาในราคาขาดทุนเพื่อจ่ายค่าหมอ กลายเป็นพอร์ตพังโดยไม่จำเป็นค่ะ
คำถามที่พบบ่อย (FAQ)
พีระมิดการเงิน เหมาะกับใครบ้าง?
พีระมิดการเงินเหมาะกับทุกคนทุกช่วงวัยค่ะ โดยเฉพาะคนวัย 35–50 ปีที่มีภาระรอบด้าน ทั้งหนี้บ้าน ค่าเทอมลูก และความคุ้มครองสุขภาพ การใช้แนวคิดนี้จะช่วยลำดับความสำคัญของเงินทุน ไม่ให้เร่งลงทุนจนลืมปูฐานรากความปลอดภัยค่ะ
ถ้ายังมีหนี้บ้านหรือหนี้บัตรเครดิต สามารถเริ่มลงทุนในพีระมิดขั้นที่ 3 ได้ไหม?
หากเป็นหนี้สินดอกเบี้ยสูง เช่น หนี้บัตรเครดิต หรือหนี้สินเชื่อส่วนบุคคล ควรมุ่งเคลียร์หนี้ในขั้นที่ 2 ให้หมดก่อนเริ่มลงทุนขั้นที่ 3 ค่ะ แต่หากเป็นหนี้บ้านดอกเบี้ยต่ำ สามารถผ่อนตามงวดปกติควบคู่กับการลงทุนต่อยอดได้ หากมีเงินสำรองฉุกเฉินในขั้นที่ 1 ครบถ้วนแล้วค่ะ
เงินสำรองฉุกเฉินควรเก็บไว้ในสินทรัพย์ประเภทใด?
ควรเก็บไว้ในสินทรัพย์ที่มีสภาพคล่องสูง ปลอดภัย และถอนออกมาใช้ได้ทันทีเมื่อเกิดเหตุฉุกเฉิน เช่น บัญชีเงินฝากดอกเบี้ยสูง (e-Savings) บัญชีออมทรัพย์ หรือกองทุนรวมตลาดเงิน (Money Market Fund) ค่ะ
สรุป พีระมิดการเงิน
การวางแผนการเงินที่ดีไม่ได้วัดกันที่ว่าใครหาผลตอบแทนได้สูงที่สุดในระยะสั้น แต่วัดกันที่ใครสามารถปกป้องเงินทุนและสร้างความมั่นคงให้อยู่รอดได้ในทุกสภาวะตลาดค่ะ การนำแนวคิด พีระมิดการเงิน มาปรับใช้ จะช่วยให้คุณจัดลำดับความสำคัญของเงินทุนได้อย่างเป็นระบบ เริ่มจากการปูฐานรากความปลอดภัยในชั้นล่างให้แน่นหนา แล้วค่อยๆ เติบโตขึ้นไปสู่พอร์ตการลงทุนระยะยาว เพื่อให้คุณและครอบครัวใช้ชีวิตได้อย่างอุ่นใจและบรรลุเป้าหมายทางการเงินอย่างยั่งยืนค่ะ สามารถอ่านเพิ่มเติมเกี่ยวกับการจัดสรรเงินได้ในบทความการเงินส่วนบุคคลค่ะ
การลงทุนมีความเสี่ยงและมีผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (BOT) , ตลาดหลักทรัพย์แห่งประเทศไทย (SET) และ CFA Institute
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge