ตารางออมเงิน 100000 คือ เครื่องมือสำคัญในการวางแผนสร้างวินัยทางการเงินที่ช่วยแบ่งเป้าหมายเงินแสนให้กลายเป็นยอดเงินย่อย ๆ ที่ลงมือทำได้จริงในชีวิตประจำวันค่ะ การมีเงินก้อนแรกในวัยทำงานถือเป็นก้าวแรกของการสร้างความมั่นคง และเป็นเกราะป้องกันชั้นดีก่อนเริ่มต่อยอดไปสู่การลงทุน บทความนี้ คุณน้าจะมาแจกแจงแผนเก็บเงินแสนให้เห็นภาพชัดเจนและทำตามได้ทันทีค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ตารางออมเงิน 100000 คืออะไร?
ตารางออมเงิน 100000 คือ เครื่องมือบันทึกและติดตามการเก็บเงินที่ช่วยจัดระเบียบเป้าหมายเงินหนึ่งแสนบาทออกเป็นงวดอย่างเป็นระบบ โดยอาศัยหลักการทางจิตวิทยาการเงินเพื่อเปลี่ยนตัวเลขก้อนใหญ่ให้จับต้องได้ง่ายขึ้น
- ลดความกดดันทางจิตวิทยา: การมองตัวเลขหนึ่งแสนบาทในครั้งเดียวมักทำให้รู้สึกว่าเป็นเป้าหมายที่ไกลเกินเอื้อม แต่เมื่อซอยย่อยออกมาเป็นรายงวด สมองจะรับรู้ว่าเป็นภาระที่จัดการได้ในแต่ละวันค่ะ
- สร้างความสม่ำเสมอเป็นนิสัย: การขีดฆ่าหรือทำเครื่องหมายลงในช่องตารางทุกครั้งที่หยอดเงิน ช่วยให้เห็นความคืบหน้าอย่างเป็นรูปธรรมและเกิดความภูมิใจในวินัยของตัวเอง
- ช่วยควบคุมกระแสเงินสดล่วงหน้า: ตารางจะระบุชัดเจนว่าแต่ละช่วงเวลาต้องกันเงินไว้เท่าไหร่ ทำให้เราวางแผนตัดรายจ่ายที่ไม่จำเป็นออกไปได้อย่างแม่นยำตั้งแต่ต้นงวด
ตารางออมเงิน 100000 1 ปี คำนวณอย่างไรให้ทำได้จริง?
ตาราง ออม เงิน 100000 1 ปี ต้องอาศัยการแบ่งสัดส่วนเงินเก็บอย่างชัดเจนตามรอบรายได้ เพื่อไม่ให้กระทบกับค่าใช้จ่ายจำเป็นในชีวิตประจำวันค่ะ
| แผนการออม | ยอดเงินที่ต้องเก็บต่องวด | จำนวนงวดใน 1 ปี | เงินรวมเมื่อครบ 1 ปี | ระดับความเหมาะสม |
|---|---|---|---|---|
| รายวัน | ~274 บาท/วัน | 365 วัน | 100,010 บาท | ฟรีแลนซ์ ค้าขาย หรือคนที่มีกระแสเงินสดรายวัน |
| รายเดือน | ~8,334 บาท/เดือน | 12 เดือน | 100,008 บาท | พนักงานประจำที่ได้รับเงินเดือนคงที่ |
สำหรับมนุษย์เงินเดือน คุณน้าแนะนำให้ตั้งระบบโอนเงินอัตโนมัติไปยังบัญชีเก็บเงินทันทีในวันเงินเดือนออก เพราะการออมก่อนใช้นั้นทำได้จริงมากกว่าการรอเก็บเงินที่เหลือตอนสิ้นเดือน ซึ่งมักจะหมดไปกับเรื่องจุกจิกโดยไม่รู้ตัวค่ะ
คำแนะนำจากคุณน้า
1. เริ่มต้นจากการประเมินรายรับและรายจ่ายคงที่ของตัวเองก่อนเสมอ เพื่อเช็กว่ายอดเดือนละแปดพันกว่าบาทตึงเกินไปหรือไม่
2. ควรกันเงินสำรองสภาพคล่องก้อนเล็ก ๆ เผื่อไว้ใช้จ่ายยามฉุกเฉินต่างหาก เพื่อป้องกันไม่ให้เราต้องแคะเงินในตารางออมออกมาใช้กลางคัน
3. หากเดือนไหนมีรายจ่ายพิเศษจนเก็บไม่ครบตามงวด อย่าเพิ่งล้มเลิก ให้ทดยอดที่ขาดไปเกลี่ยในเดือนถัดไป หรือหารายได้เสริมเข้ามาเติมแทนค่ะ
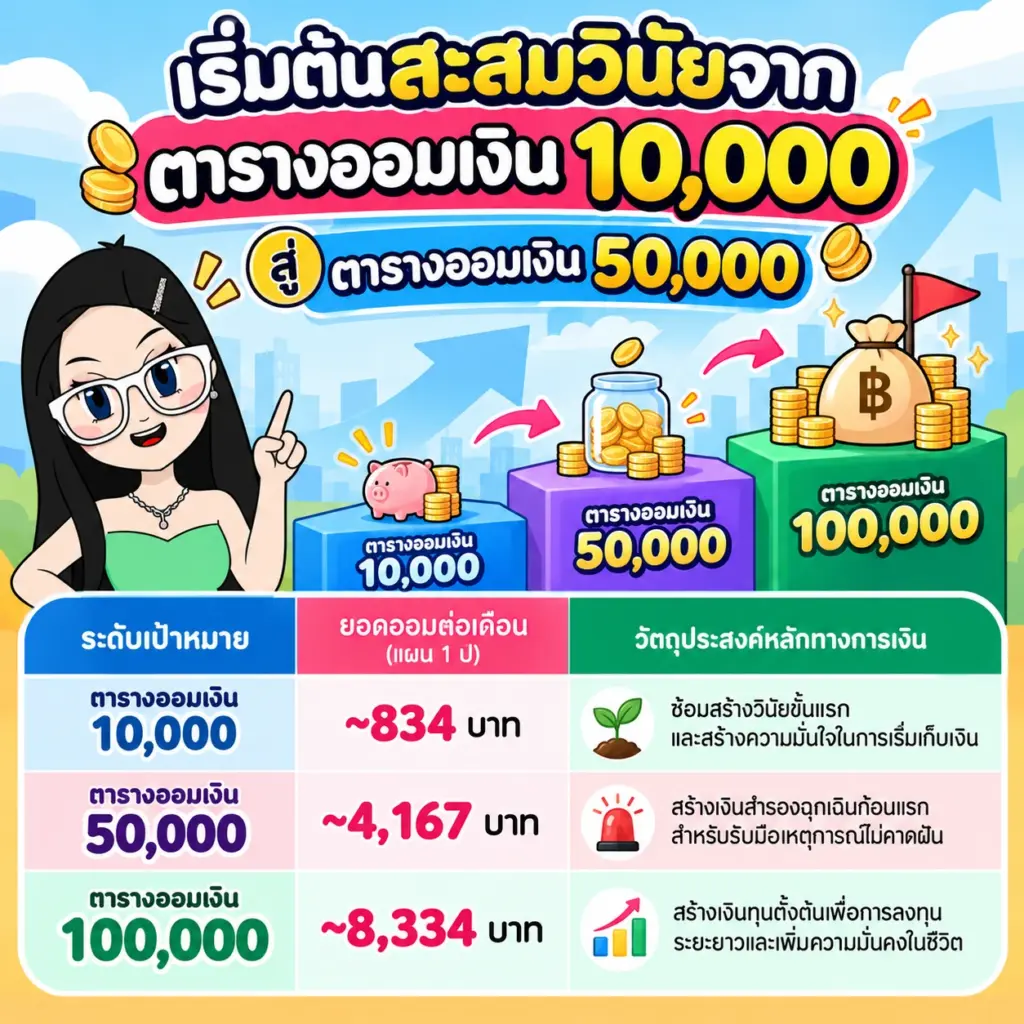
เริ่มต้นสะสมวินัยจาก ตารางออมเงิน 10000 สู่ ตารางออมเงิน 50000
การเริ่มต้นเก็บเงินแสนทันทีอาจเป็นเรื่องยากสำหรับคนที่ยังไม่เคยมีเงินเก็บมาก่อน คุณน้าจึงอยากชวนให้ลองไต่ระดับวินัยจากเป้าหมายเล็ก ๆ ไปหาเป้าหมายใหญ่ตามลำดับค่ะ
| ระดับเป้าหมาย | ยอดออมต่อเดือน (แผน 1 ปี) | วัตถุประสงค์หลักทางการเงิน |
|---|---|---|
| ตารางออมเงิน 10000 | ~834 บาท | ซ้อมสร้างวินัยขั้นแรก และสร้างความมั่นใจในการเริ่มเก็บเงิน |
| ตารางออมเงิน 50000 | ~4,167 บาท | สร้างเงินสำรองฉุกเฉินก้อนแรกสำหรับรับมือเหตุการณ์ไม่คาดฝัน |
| ตารางออมเงิน 100000 | ~8,334 บาท | สร้างเงินทุนตั้งต้นเพื่อการลงทุนระยะยาวและเพิ่มความมั่นคงในชีวิต |
เมื่อเราทำตามเป้าหมายหมื่นแรกและห้าหมื่นแรกสำเร็จ วินัยทางการเงินของเราจะแข็งแรงขึ้นอย่างเป็นธรรมชาติ ทำให้การขยับไปสู่เป้าหมายเงินแสนไม่ใช่เรื่องไกลตัวอีกต่อไปค่ะ
แหล่งพักเงินแสนแรก เก็บที่ไหนให้งอกเงยและปลอดภัย?
การเก็บเงินแสนไว้ในกระปุกออมสินหรือบัญชีออมทรัพย์ธรรมดาเพียงอย่างเดียว อาจทำให้เงินของเราเติบโตช้าเกินไปจนแพ้เงินเฟ้อ การเลือกแหล่งพักเงินที่เหมาะสมจึงช่วยให้เงินทำงานควบคู่ไปด้วยค่ะ
- บัญชีเงินฝากดิจิทัล (e-Savings): ให้ผลตอบแทนดอกเบี้ยสูงกว่าบัญชีออมทรัพย์ทั่วไปอย่างเห็นได้ชัด มีสภาพคล่องสูง สามารถโอนเงินสะดวกผ่านแอปพลิเคชัน ด้วยระบบความปลอดภัยที่เชื่อมต่อกับธนาคารได้อย่างคล่องตัว (ใครที่สนใจเรื่องการโอนเงินระหว่างประเทศ อ่านเพิ่มเติมได้ที่บทความ SWIFT Code ของคุณน้า) เหมาะสำหรับใช้เป็นบัญชีหลักในการหยอดเงินตามตารางค่ะ
- กองทุนรวมตลาดเงินหรือตราสารหนี้ระยะสั้น: ทางเลือกที่มีความเสี่ยงต่ำ ช่วยรักษาเงินต้นได้ดี พร้อมโอกาสรับผลตอบแทนที่สม่ำเสมอ เหมาะสำหรับการพักเงินก้อนที่เก็บสะสมได้ระดับหนึ่งแล้ว
- ผลิตภัณฑ์ทางการเงินทางเลือก: สำหรับผู้ที่มีเงินสำรองเพียงพอและพร้อมศึกษาความเสี่ยงเพิ่มเติม การกระจายเงินบางส่วนไปยังสินทรัพย์ทางเลือกอย่าง Peer to Peer Lending ก็เป็นอีกหนึ่งแนวทางสร้างผลตอบแทน แต่ต้องทำความเข้าใจเงื่อนไขและยอมรับความเสี่ยงเรื่องสภาพคล่องให้รอบคอบก่อนเสมอค่ะ
ข้อควรระวังเมื่อเริ่มทำตารางออมเงิน
ข้อควรระวังสำคัญที่สุดในการออมเงินคือการตั้งเป้าหมายที่ตึงจนเกินไปจนทำให้ชีวิตประจำวันขาดความสุขค่ะ หากรายได้ยังไม่เอื้ออำนวยให้เก็บเดือนละแปดพันกว่าบาท การขยายระยะเวลาจากหนึ่งปีเป็นปีครึ่งหรือสองปี ย่อมดีกว่าการอดมื้อกินมื้อจนตารางพังลงกลางทาง
นอกจากนี้ การวางเงินแสนไว้เฉย ๆ เป็นเงินสดนิ่ง ๆ นานเกินไป อาจทำให้มูลค่าที่แท้จริงของเงินลดลงตามกาลเวลาจากปัญหาเงินเฟ้อ ดังนั้นเมื่อเก็บเงินแสนแรกได้สำเร็จตามตารางแล้ว ขั้นตอนต่อไปคือการเริ่มวางแผนศึกษาเรื่องการลงทุน เพื่อให้เงินก้อนนี้งอกเงยได้อย่างยั่งยืนในระยะยาวค่ะ
คำถามที่พบบ่อย
ถ้ามีรายได้ไม่แน่นอน จะเก็บเงินแสนแรกได้หรือไม่?
สามารถเก็บเงินแสนแรกได้แน่นอนค่ะ โดยใช้วิธีออมเป็นเปอร์เซ็นต์ของรายได้ในแต่ละงวดแทนการกำหนดตัวเลขคงที่ เช่น หักเก็บทันที 10–20% ทุกครั้งที่มีเงินเข้าบัญชี วันไหนมีรายได้มากก็หยอดเพิ่ม วันไหนรายได้น้อยก็หยอดตามสัดส่วน หรือจะลองประยุกต์ใช้ชาเลนจ์อย่าง ตารางออมเงิน 365 วัน เพื่อฝึกความสม่ำเสมอก็ได้เช่นกันค่ะ
ควรเก็บเงินแบบรายวันหรือรายเดือนดีกว่ากัน?
ขึ้นอยู่กับโครงสร้างรายได้และไลฟ์สไตล์ของแต่ละคนเป็นหลักค่ะ หากเป็นมนุษย์เงินเดือนที่มีรอบเงินเข้าแน่นอน การตัดออมรายเดือนจะช่วยให้จัดการบัญชีได้ง่ายและเป็นระบบกว่า ส่วนผู้ที่มีรายได้รายวันหรือค้าขาย การหยอดเงินตามตารางรายวันจะช่วยให้บริหารกระแสเงินสดได้คล่องตัวและไม่รู้สึกเป็นภาระก้อนใหญ่ตอนสิ้นเดือนค่ะ
มีรายจ่ายเยอะ จะเริ่มเก็บเงินแสนได้อย่างไร?
เริ่มต้นจากการทำบัญชีรายรับรายจ่ายเพื่อสแกนหารอยรั่วทางการเงิน และแยกแยะระหว่างรายจ่ายจำเป็นกับรายจ่ายเพื่อความอยากออกจากกันค่ะ จากนั้นให้เริ่มซ้อมออมด้วยยอดเงินน้อย ๆ ก่อน เช่น เริ่มจากตารางหลักพันหรือหลักหมื่น เมื่อเริ่มควบคุมค่าใช้จ่ายได้อยู่มือ จึงค่อย ๆ ขยับยอดออมขึ้นไปสู่เป้าหมายหลักแสนค่ะ
สรุปเกี่ยวกับ ตารางออมเงิน 100000
ตารางออมเงิน 100000 ไม่ได้เป็นเพียงแค่กระดาษตีตารางตัวเลข แต่คือเครื่องมือฝึกวินัยทางการเงินที่จะช่วยให้คนรุ่นใหม่ก้าวไปสู่ความมั่นคงได้อย่างมั่นใจ หัวใจสำคัญไม่ได้อยู่ที่ความเร็วในการเข้าเส้นชัย แต่อยู่ที่ความสม่ำเสมอและความต่อเนื่องในการลงมือทำ
หากวางแผนอย่างรอบคอบและเลือกแหล่งพักเงินที่เหมาะสม การพิชิตเงินแสนแรกก็ไม่ใช่เป้าหมายที่ไกลเกินฝัน และยังเป็นสะพานเชื่อมไปสู่ทักษะการออมเงินและการลงทุนในระดับที่สูงขึ้นเพื่ออนาคตทางการเงินที่มั่นคงค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวน ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ ผู้ลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและเงื่อนไขความเสี่ยงก่อนการตัดสินใจออมหรือลงทุน
ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (ธปท.)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge