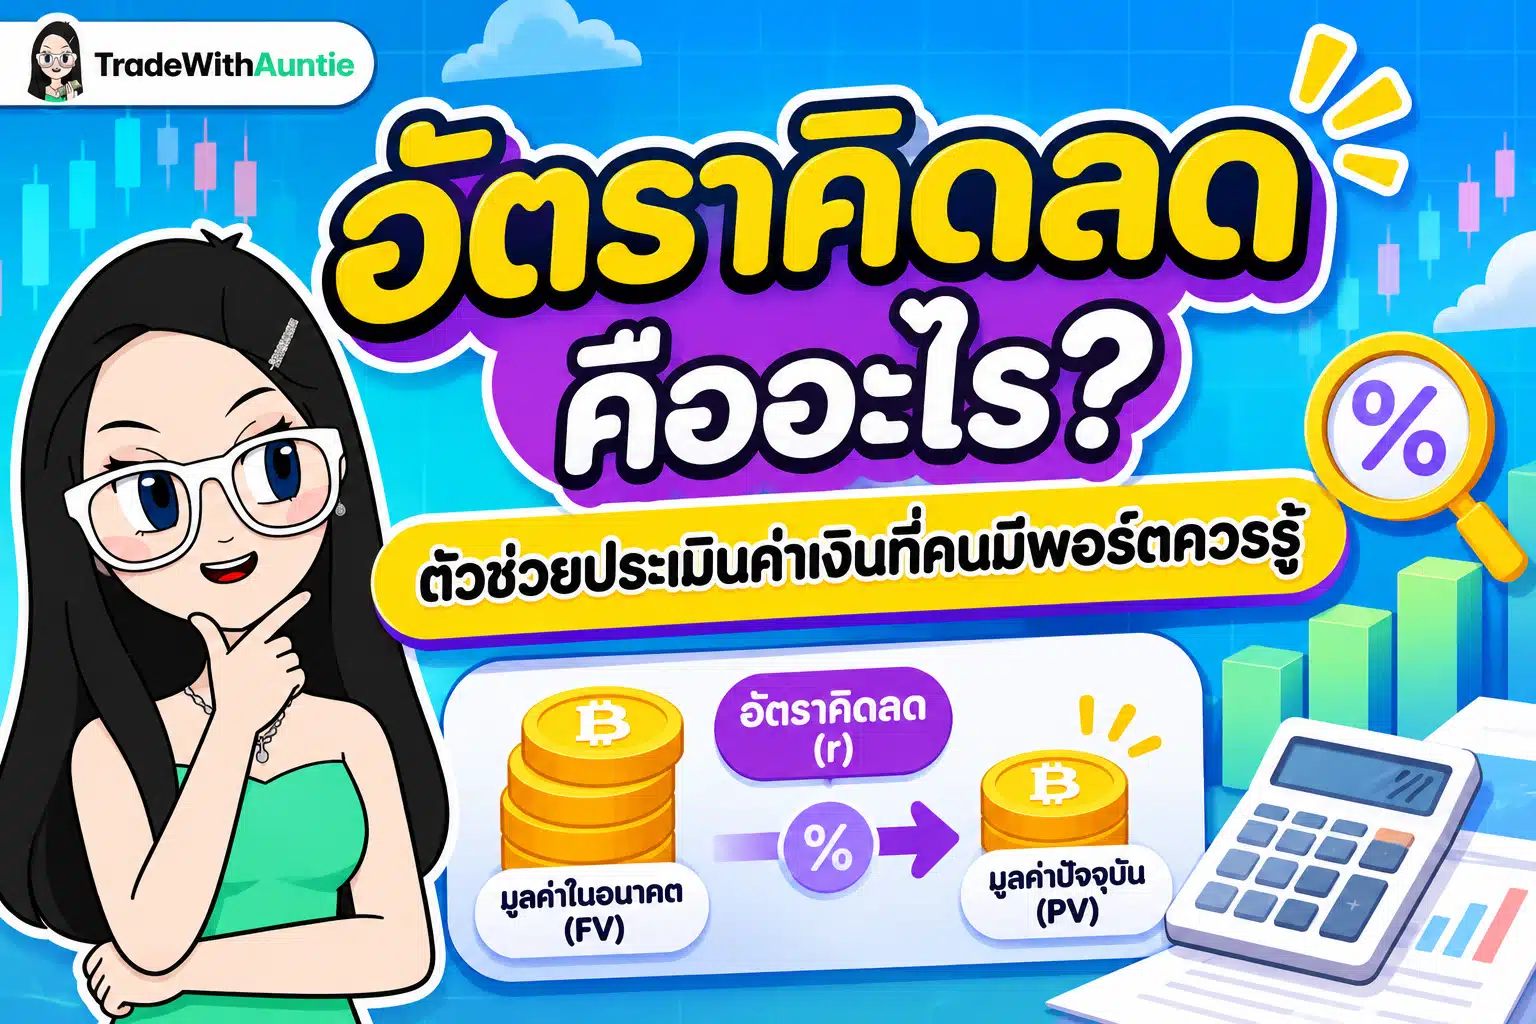
อัตราคิดลด คือ ตัวเลขอัตราผลตอบแทนที่ใช้แปลงมูลค่าเงินในอนาคตกลับมาเป็นมูลค่าปัจจุบัน เพื่อช่วยให้เราเห็นมูลค่าที่แท้จริงของผลตอบแทนที่จะได้รับในวันข้างหน้าค่ะ สำหรับวัยทำงานและคนที่มีภาระดูแลครอบครัว
การวางแผนการเงินไม่ใช่แค่การมองตัวเลขผลกำไรในกระดาษ แต่เป็นการคำนวณอย่างรอบคอบว่าเงินก้อนที่จะได้รับในอีกหลายปีข้างหน้านั้นคุ้มค่ากับความเสี่ยงและเวลาที่เสียไปหรือไม่ ในบทความนี้ คุณน้าจะพาทุกคนมาทำความเข้าใจว่าอัตราคิดลดทำงานอย่างไร และส่งผลต่อกระเป๋าเงินของเราอย่างไรบ้างค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
อัตราคิดลด คืออะไร?
อัตราคิดลด คือ อัตราผลตอบแทนขั้นต่ำที่นักลงทุนต้องการเพื่อชดเชยกับระยะเวลาและปัจจัยความเสี่ยงต่าง ๆ ในการรอคอยกระแสเงินสดที่จะเกิดขึ้นในอนาคต โดยตัวเลขนี้ทำหน้าที่เสมือนสะพานย้อนเวลากลับมาหาปัจจุบัน ซึ่งสะท้อนผ่านประเด็นสำคัญดังนี้ค่ะ
- แนวคิดเรื่อง มูลค่าเงินตามเวลา (Time Value of Money): เงิน 100 บาทในวันนี้ย่อมมีมูลค่ามากกว่าเงิน 100 บาทในอีก 5 ปีข้างหน้าอย่างแน่นอน เพราะเงินในมือวันนี้สามารถนำไปต่อยอดสร้างผลตอบแทนได้ทันที
- การสูญเสียอำนาจซื้อจากเงินเฟ้อและต้นทุนค่าเสียโอกาส: หากเราเลือกที่จะรอรับเงินก้อนเดิมในอนาคต ข้าวของเครื่องใช้อาจมีราคาแพงขึ้นจนเงินจำนวนนั้นซื้อของได้น้อยลง รวมถึงเรายังเสียโอกาสนำเงินไปลงทุนในสินทรัพย์อื่นที่ปลอดภัย
- การสะท้อนความเสี่ยงผ่านข้อมูลพื้นฐานของกิจการ: ในการเลือกลงทุนระยะยาวเพื่อสร้างความมั่นคง นักลงทุนมักตรวจสอบตัวเลขกระแสเงินสดและโครงสร้างธุรกิจผ่านการอ่านงบการเงิน เพื่อนำมาประเมินร่วมกับอัตราคิดลดที่เหมาะสม
ปัจจัยสำคัญที่กำหนดอัตราคิดลดมีอะไรบ้าง?
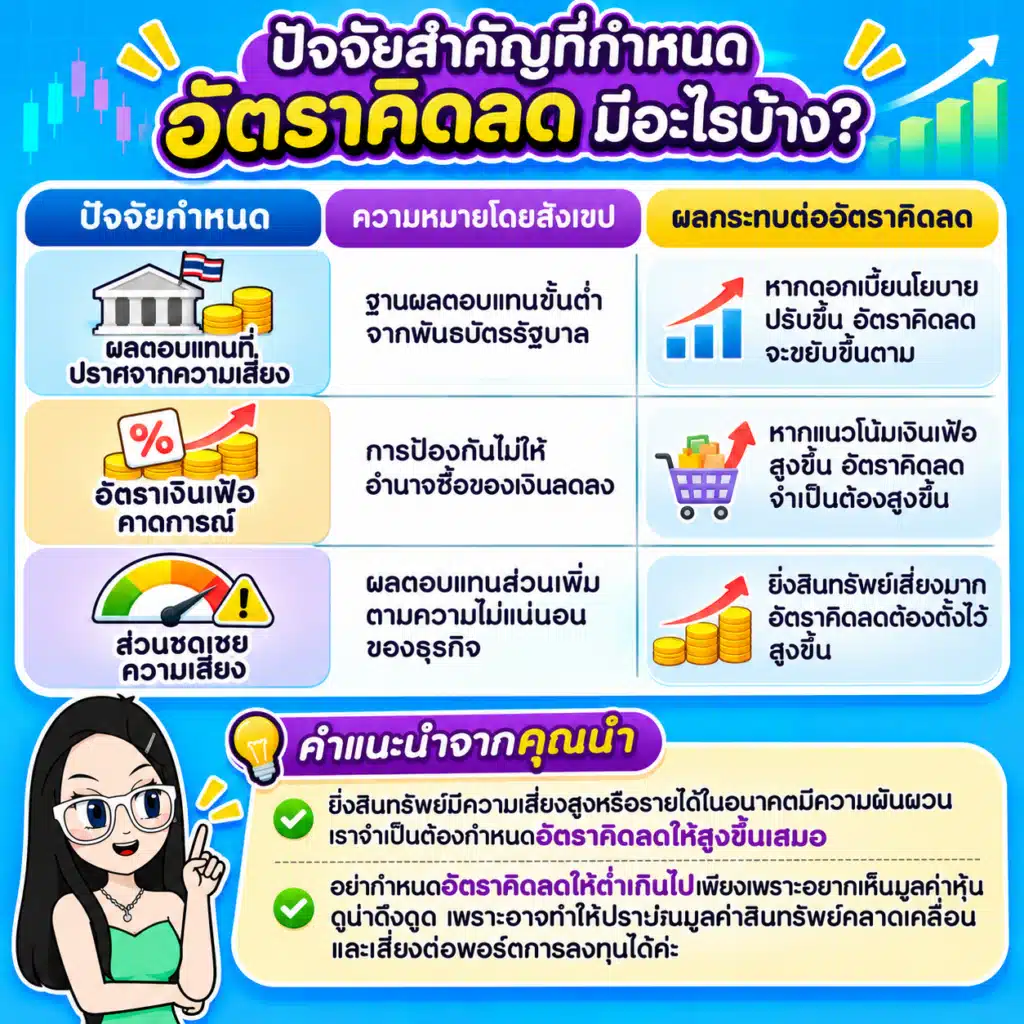
การกำหนดอัตราคิดลดของสินทรัพย์แต่ละประเภทไม่ได้ตั้งขึ้นมาจากความรู้สึก แต่มีองค์ประกอบสำคัญ 3 ส่วนที่นำมาใช้คำนวณร่วมกันค่ะ
- ผลตอบแทนที่ปราศจากความเสี่ยง (Risk-free Rate): อัตราผลตอบแทนขั้นต่ำที่ควรได้รับจากการลงทุนในสินทรัพย์ที่มีความปลอดภัยสูงสุด ซึ่งในประเทศไทยมักอ้างอิงจาก อัตราผลตอบแทนพันธบัตรรัฐบาล ระยะยาว เพื่อเป็นฐานตั้งต้นของการคำนวณ
- อัตราเงินเฟ้อที่คาดการณ์ (Inflation Expectation): การชดเชยการด้อยค่าของเงินตามกาลเวลา เพื่อให้มั่นใจว่าเงินในอนาคตจะมีอำนาจซื้อไม่ลดลงไปจากปัจจุบัน
- ส่วนชดเชยความเสี่ยง (Risk Premium): ผลตอบแทนส่วนเพิ่มที่เรียกร้องตามระดับความไม่แน่นอนของสินทรัพย์ ยิ่งธุรกิจมีความผันผวนสูง ส่วนชดเชยความเสี่ยงก็ต้องสูงตามไปด้วย
คำแนะนำจากคุณน้า
1. ยิ่งสินทรัพย์มีความเสี่ยงสูงหรือรายได้ในอนาคตมีความผันผวน เราจำเป็นต้องกำหนดอัตราคิดลดให้สูงขึ้นเสมอ
2. อย่ากำหนดอัตราคิดลดให้ต่ำเกินไปเพียงเพราะอยากเห็นมูลค่าหุ้นดูน่าดึงดูด เพราะนั่นอาจทำให้เราประเมินมูลค่าสินทรัพย์คลาดเคลื่อนจนเกิดความเสี่ยงต่อพอร์ตการลงทุนได้ค่ะ
| ปัจจัยกำหนด | ความหมายโดยสังเขป | ผลกระทบต่ออัตราคิดลด |
|---|---|---|
| ผลตอบแทนที่ปราศจากความเสี่ยง | ฐานผลตอบแทนขั้นต่ำจากพันธบัตรรัฐบาล | หากดอกเบี้ยนโยบายปรับขึ้น อัตราคิดลดจะขยับขึ้นตาม |
| อัตราเงินเฟ้อคาดการณ์ | การป้องกันไม่ให้อำนาจซื้อของเงินลดลง | หากแนวโน้มเงินเฟ้อสูงขึ้น อัตราคิดลดจำเป็นต้องสูงขึ้น |
| ส่วนชดเชยความเสี่ยง | ผลตอบแทนส่วนเพิ่มตามความไม่แน่นอนของธุรกิจ | ยิ่งสินทรัพย์เสี่ยงมาก อัตราคิดลดต้องตั้งไว้สูงขึ้น |
Discount Rate ในการลงทุนจริง นำไปใช้อย่างไร?
ในเชิงปฏิบัติ นักลงทุนมักนำ Discount Rate มาใช้คำนวณหามูลค่าปัจจุบันสุทธิ (Net Present Value หรือ NPV) เพื่อตรวจสอบว่ามูลค่ากระแสเงินสดทั้งหมดที่คาดว่าจะได้รับในอนาคต เมื่อทอนกลับมาเป็นมูลค่าปัจจุบันแล้ว คุ้มค่ากับเงินลงทุนที่เราต้องจ่ายไปในวันนี้หรือไม่ นอกจากนี้ยังนำมาใช้ควบคู่กับการพิจารณาอัตราส่วนทางการเงินต่าง ๆ เพื่อตรวจสอบสุขภาพทางการเงินและดูความสมเหตุสมผลของราคาหุ้นก่อนตัดสินใจลงทุนเสมอค่ะ
คุณน้าขอยกตัวอย่างการคิดลดมูลค่าเงินในชีวิตประจำวัน
คุณน้าขอยกตัวอย่างให้เห็นภาพชัดเจนขึ้น สมมติว่ามีสัญญาว่าจะมอบเงินให้เราจำนวน 100,000 บาท ในอีก 3 ปีข้างหน้า หากเรากำหนดอัตราผลตอบแทนที่ต้องการหรืออัตราคิดลดไว้ที่ 5% ต่อปี
- ปีที่ 1: เงิน 100,000 บาท คิดลดกลับมาจะมีมูลค่าเทียบเท่าประมาณ 95,238 บาท
- ปีที่ 2: คิดลดกลับมาจะเหลือประมาณ 90,703 บาท
- ปีที่ 3: คิดลดกลับมาเป็นมูลค่า ณ วันนี้ จะเหลือเพียงประมาณ 86,384 บาทเท่านั้น
ตัวอย่างนี้ชี้ให้เห็นว่า เงินหนึ่งแสนบาทในอนาคตไม่ได้มีค่าเท่ากับเงินหนึ่งแสนบาทในวันนี้ หากต้องจ่ายเงินลงทุนเพื่อรอรับผลตอบแทนดังกล่าว การรู้มูลค่าปัจจุบันจะช่วยให้เราไม่จ่ายเงินซื้อสินทรัพย์แพงเกินจริงค่ะ
คำถามที่พบบ่อย
อัตราคิดลด กับ อัตราดอกเบี้ย ต่างกันอย่างไร?
อัตราดอกเบี้ยใช้คำนวณทบต้นเดินหน้าจากปัจจุบันไปสู่อนาคต เพื่อดูว่าเงินต้นจะงอกเงยเป็นเท่าไหร่ แต่อัตราคิดลดใช้คำนวณย้อนทางจากเงินที่จะได้รับในอนาคตกลับมาเป็นมูลค่าปัจจุบัน เพื่อดูว่าเงินก้อนนั้นมีค่าแท้จริงเท่าไหร่ในวันนี้ค่ะ
อัตราคิดลด คำนวณอย่างไร?
อัตราคิดลดมักคำนวณจากสูตรการหาต้นทุนทางการเงินถัวเฉลี่ยถ่วงน้ำหนัก (WACC) สำหรับธุรกิจ หรือคิดจากผลตอบแทนพันธบัตรรัฐบาลบวกส่วนชดเชยความเสี่ยง จากนั้นนำไปใส่ในสูตรมูลค่าปัจจุบัน PV=FV / (1+r)n คืออัตราคิดลดค่ะ
หากกำหนดอัตราคิดลดสูงเกินไปจะเกิดผลอย่างไร?
การกำหนดอัตราคิดลดที่สูงจะส่งผลให้มูลค่าปัจจุบันของสินทรัพย์ลดลงอย่างมาก ซึ่งในแง่ดีคือช่วยสร้างส่วนเผื่อเพื่อความปลอดภัย (Margin of Safety) ป้องกันไม่ให้เราเข้าซื้อสินทรัพย์ในราคาที่แพงเกินไปท่ามกลางสภาวะตลาดที่มีความผันผวนค่ะ
สรุปเกี่ยวกับอัตราคิดลด
อัตราคิดลด คือ เครื่องมือสำคัญที่ช่วยให้เรามองเห็นมูลค่าที่แท้จริงของเงินในอนาคตได้ชัดเจนขึ้นค่ะ ซึ่งทั้งหมดนี้คือประโยชน์สำคัญของอัตราคิดลด การบริหารจัดการเงินเพื่ออนาคตของครอบครัวจำเป็นต้องอาศัยความเข้าใจเรื่องมูลค่าเงินตามเวลาอย่างถูกต้อง เพราะเงินในอนาคตมีความเสี่ยงและความไม่แน่นอนแฝงอยู่เสมอ
การใช้ตัวเลขนี้เข้ามาช่วยคำนวณจะทำให้เรามองเห็นมูลค่าแท้จริงของสินทรัพย์ได้อย่างรอบคอบ ไม่หลงไปกับตัวเลขกำไรที่ยังมาไม่ถึง และช่วยให้วางแผนพอร์ตลงทุนได้อย่างมั่นคงบนพื้นฐานของความปลอดภัย ซึ่งทั้งหมดนี้คือประโยชน์สำคัญของอัตราคิดลด
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย และ ตลาดหลักทรัพย์แห่งประเทศไทย
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge