ดอกเบี้ยออมทรัพย์ คือ ผลตอบแทนที่ธนาคารจ่ายให้กับผู้ฝากเงินในบัญชีออมทรัพย์ตามยอดเงินคงเหลือในแต่ละวัน สำหรับคนวัยเริ่มสร้างตัว บัญชีออมทรัพย์มักเป็นที่พักเงินเดือนและเงินสำรองฉุกเฉินที่ต้องกดใช้จ่ายได้ทันที
แต่หลายคนกลับไม่เคยเช็กเลยว่าธนาคารคำนวณเงินส่วนนี้ให้เราอย่างไร ในบทความนี้ คุณน้าจะมาสรุปวิธีคิด รอบการจ่าย รวมถึงเกณฑ์ภาษีที่ควรรู้ เพื่อให้คุณบริหารเงินพักได้อย่างคุ้มค่าและไม่เสียสิทธิประโยชน์ที่ควรได้ค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ดอกเบี้ยออมทรัพย์ คืออะไร?
ดอกเบี้ยออมทรัพย์ คือ เงินส่วนเพิ่มที่ธนาคารจ่ายตอบแทนให้แก่เจ้าของบัญชีเงินฝากออมทรัพย์ โดยคำนวณจากยอดเงินฝากที่เหลืออยู่จริงในบัญชีแบบวันต่อวัน ยิ่งมีเงินคงเหลือในบัญชีมากและฝากไว้นานเท่าไหร่ ผลตอบแทนที่ได้รับก็จะยิ่งมากขึ้นตามไปด้วยค่ะ
ถ้าเปรียบให้เห็นภาพง่าย ๆ การฝากเงินไว้ในธนาคารก็เหมือนเราให้ธนาคารยืมเงินก้อนนี้ไปหมุนเวียนปล่อยกู้ต่อ แล้วธนาคารแบ่ง “ค่าเช่าเงิน” กลับมาให้เราเป็นรายวันนั่นเอง ซึ่งบัญชีออมทรัพย์จะเน้นความคล่องตัว กดโอนเข้า-ออกเมื่อไหร่ก็ได้ แตกต่างจากการเลือกระหว่าง เงินฝากประจำ สลากออมทรัพย์หรือการเปิดบัญชีเงินฝากประจำ ที่ต้องฝากเงินทิ้งไว้ตามระยะเวลาที่กำหนดเพื่อแลกกับผลตอบแทนที่สูงกว่าค่ะ
ดอกเบี้ยออมทรัพย์คิดยังไง? พร้อมตัวอย่าง
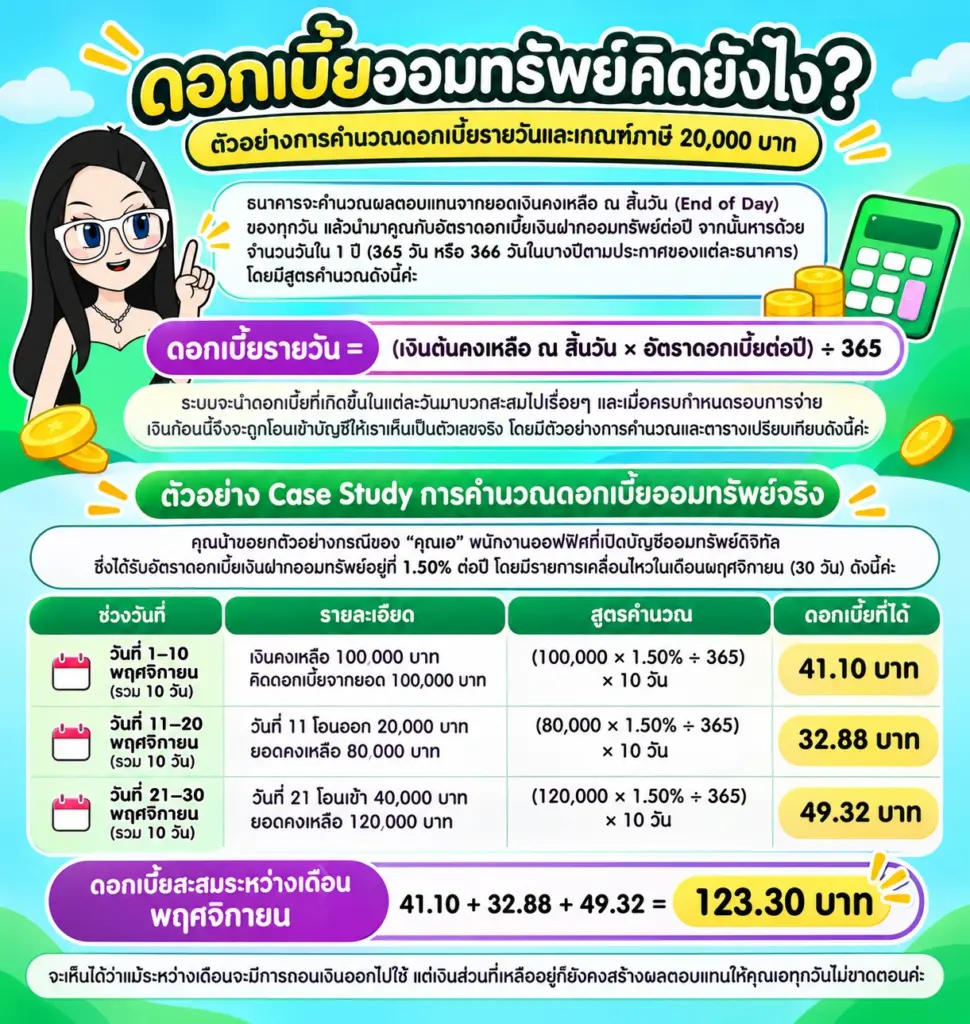
ธนาคารจะคำนวณผลตอบแทนจากยอดเงินคงเหลือ ณ สิ้นวัน (End of Day) ของทุกวัน แล้วนำมาคูณกับอัตราดอกเบี้ยเงินฝากออมทรัพย์ต่อปี จากนั้นหารด้วยจำนวนวันใน 1 ปี (365 วัน หรือ 366 วันในบางปีตามประกาศของแต่ละธนาคาร) ตามหลักเกณฑ์ของธนาคารแห่งประเทศไทย (ธปท.) โดยมีสูตรคำนวณดังนี้ค่ะ
ดอกเบี้ยรายวัน = (เงินต้นคงเหลือ ณ สิ้นวัน × อัตราดอกเบี้ยต่อปี) ÷ 365
ระบบจะนำดอกเบี้ยที่เกิดขึ้นในแต่ละวันมาบวกสะสมไปเรื่อย ๆ และเมื่อครบกำหนดรอบการจ่าย เงินก้อนนี้จึงจะถูกโอนเข้าบัญชีให้เราเห็นเป็นตัวเลขจริง โดยมีตัวอย่างการคำนวณและตารางเปรียบเทียบรายละเอียดดังนี้ค่ะ
ตัวอย่าง Case Study การคำนวณดอกเบี้ยออมทรัพย์จริง
คุณน้าขอยกตัวอย่างกรณีของ “คุณเอ” พนักงานออฟฟิศที่เปิดบัญชีออมทรัพย์ดิจิทัล ซึ่งสมมติให้ได้รับอัตราดอกเบี้ยเงินฝากออมทรัพย์อยู่ที่ 1.50% ต่อปีเพื่อประกอบการคำนวณ โดยมีรายการเคลื่อนไหวในเดือนพฤศจิกายน (30 วัน) ดังนี้ค่ะ
- วันที่ 1–10 พฤศจิกายน (รวม 10 วัน): คุณเอมีเงินตั้งต้นในบัญชี 100,000 บาท ระบบจะคิดดอกเบี้ยจากยอด 100,000 บาททุกวัน คำนวณได้เป็น (100,000 × 1.50% ÷ 365) × 10 วัน = 41.10 บาท
- วันที่ 11–20 พฤศจิกายน (รวม 10 วัน): วันที่ 11 คุณเอโอนเงินออกไปจ่ายค่าเช่าห้อง 20,000 บาท ทำให้ยอดคงเหลือ ณ สิ้นวันลดลงเหลือ 80,000 บาท ระบบจะคำนวณจากฐาน 80,000 บาท ได้เป็น (80,000 × 1.50% ÷ 365) × 10 วัน = 32.88 บาท
- วันที่ 21–30 พฤศจิกายน (รวม 10 วัน): วันที่ 21 เงินเดือนออก คุณเอโอนเข้ามาเก็บเพิ่มอีก 40,000 บาท ยอดคงเหลือ ณ สิ้นวันจึงขยับเป็น 120,000 บาท คำนวณได้เป็น (120,000 × 1.50% ÷ 365) × 10 วัน = 49.32 บาท
รวมตลอดทั้งเดือนพฤศจิกายน คุณเอจะมียอดดอกเบี้ยสะสมรอจ่ายอยู่ที่ 41.10 + 32.88 + 49.32 = 123.30 บาท จะเห็นได้ว่าแม้ระหว่างเดือนจะมีการถอนเงินออกไปใช้ แต่เงินส่วนที่เหลืออยู่ก็ยังคงสร้างผลตอบแทนให้คุณเอทุกวันไม่ขาดตอนค่ะ
ตารางสรุปเงื่อนไขสำคัญของบัญชีออมทรัพย์และฝากประจำ
เพื่อให้เห็นภาพชัดเจนขึ้นว่าบัญชีออมทรัพย์เหมาะกับการพักเงินรูปแบบไหน คุณน้าสรุปจุดเด่นและข้อจำกัดเทียบกับบัญชีฝากประจำมาให้ดูในตารางนี้ค่ะ
| หัวข้อเปรียบเทียบ | บัญชีเงินฝากออมทรัพย์ | บัญชีเงินฝากประจำ |
|---|---|---|
| ผลตอบแทนโดยทั่วไป | ปานกลางถึงต่ำ (ขึ้นอยู่กับประเภทบัญชีปกติหรือดิจิทัล) | สูงกว่าบัญชีออมทรัพย์ทั่วไปตามระยะเวลาที่ฝาก |
| วิธีคำนวณ | คิดสะสมแบบรายวันจากยอดคงเหลือ ณ สิ้นวัน | คิดตามระยะเวลาที่กำหนด (เช่น 3, 6, 12 เดือน) |
| รอบการจ่ายเงิน | ปีละ 2 ครั้ง (เดือนมิถุนายนและธันวาคม) | จ่ายเมื่อครบกำหนดระยะเวลาฝาก หรือจ่ายรายเดือนตามเงื่อนไข |
| สภาพคล่องการถอน | สูงมาก ฝาก-ถอน-โอนได้ตลอดเวลาไม่จำกัดครั้ง | ต่ำ หากถอนก่อนกำหนดอาจไม่ได้รับดอกเบี้ยหรือได้ลดลง |
| เกณฑ์การหักภาษี | ยกเว้นภาษีหากดอกเบี้ยรวมไม่เกิน 20,000 บาทต่อปี | หักภาษี ณ ที่จ่าย 15% ตั้งแต่บาทแรก (ยกเว้นฝากประจำปลอดภาษี) |
ดอกเบี้ยเงินฝากออมทรัพย์จ่ายเมื่อไหร่ และเกินเท่าไหร่เสียภาษี?
โดยมาตรฐานของธนาคารพาณิชย์ในไทย ธนาคารจะจ่ายดอกเบี้ยเงินฝากออมทรัพย์เข้าบัญชีให้ปีละ 2 ครั้ง คือ ช่วงสิ้นเดือนมิถุนายน (สรุปยอดครึ่งปีแรก) และช่วงสิ้นเดือนธันวาคม (สรุปยอดครึ่งปีหลัง) ตามข้อมูลจากธนาคารแห่งประเทศไทย (ธปท.) แต่บางบัญชีดิจิทัลสมัยใหม่อาจมีเงื่อนไขจ่ายให้ทุกเดือนหรือปีละครั้ง ขึ้นอยู่กับประกาศของแต่ละธนาคารค่ะ
ในส่วนของเรื่องภาษี ตามหลักเกณฑ์ของกรมสรรพากร ดอกเบี้ยเงินฝากออมทรัพย์จะได้รับสิทธิยกเว้นภาษีเงินได้บุคคลธรรมดา หากมียอดรวมกันไม่เกิน 20,000 บาทต่อปีภาษี (นับรวมทุกบัญชีออมทรัพย์จากทุกธนาคารรวมกัน) แต่ถ้าปีไหนคุณมีเงินเก็บก้อนใหญ่จนดอกเบี้ยรวมทะลุ 20,000 บาท ธนาคารจะหักภาษีดอกเบี้ยเงินฝาก ณ ที่จ่าย 15% ทันทีค่ะ
นอกจากนี้ เงินฝากของคุณยังได้รับความคุ้มครองจากสถาบันคุ้มครองเงินฝากตามวงเงินและเงื่อนไขที่กฎหมายกำหนดในแต่ละช่วงเวลาด้วยค่ะ
ข้อสังเกตและคำแนะนำจากคุณน้า
สำหรับคนวัยเริ่มสร้างตัวที่กำลังเร่งเก็บเงินก้อน คุณน้าแนะนำให้แยกบัญชีออมทรัพย์สำหรับ “ใช้จ่ายรายวัน” ออกจากบัญชีสำหรับ “เก็บออม” อย่างชัดเจนค่ะ เพราะบัญชีออมทรัพย์ดิจิทัลแบบไม่มีสมุดคู่ฝากมักให้ผลตอบแทนสูงกว่าบัญชีออมทรัพย์ทั่วไปหลายเท่าตัว
แต่หากเริ่มเก็บเงินได้ก้อนใหญ่จนดอกเบี้ยสะสมใกล้แตะเพดาน 20,000 บาทต่อปี แนะนำให้แบ่งเงินส่วนเกินไปกระจายไว้ในสินทรัพย์อื่นที่ความเสี่ยงต่ำ เช่น พันธบัตรออมทรัพย์ หรือกองทุนรวมตลาดเงิน เพื่อไม่ให้โดนหักภาษี 15% ไปแบบน่าเสียดายค่ะ
คำถามที่พบบ่อย
ดอกเบี้ยออมทรัพย์คิดทุกวันไหม ถ้าถอนเงินระหว่างเดือนจะได้ดอกเบี้ยหรือเปล่า?
คิดให้ทุกวันค่ะ แม้จะมีการถอนเงินระหว่างเดือน คุณก็ยังได้รับผลตอบแทนตามปกติ เพราะระบบของธนาคารจะคำนวณจากยอดเงินคงเหลือ ณ สิ้นวันของแต่ละวัน เงินส่วนที่ยังค้างอยู่ในบัญชีในวันนั้น ๆ จึงถูกนำไปคิดสะสมให้ทุกวันไม่หายไปไหนค่ะ
ดอกเบี้ยเงินฝากออมทรัพย์จ่ายเข้าบัญชีวันไหนบ้าง?
โดยทั่วไปธนาคารพาณิชย์จะจ่ายเข้าบัญชีให้ปีละ 2 รอบ คือช่วงปลายเดือนมิถุนายนและปลายเดือนธันวาคมของทุกปี ยกเว้นบัญชีออมทรัพย์ออนไลน์หรือบัญชีพิเศษบางประเภทที่อาจกำหนดรอบจ่ายเป็นรายเดือนตามเงื่อนไขของผลิตภัณฑ์นั้น ๆ ค่ะ
ดอกเบี้ยออมทรัพย์เกินเท่าไหร่ถึงต้องเสียภาษี?
หากได้รับดอกเบี้ยรวมกันจากทุกบัญชีออมทรัพย์ในทุกธนาคารเกิน 20,000 บาทต่อปีภาษี จะต้องเสียภาษีหัก ณ ที่จ่ายในอัตรา 15% ของดอกเบี้ยทั้งหมดที่ได้รับในปีนั้น แต่ถ้ายอดรวมไม่เกิน 20,000 บาท จะได้รับการยกเว้นภาษีเต็มจำนวนค่ะ
สรุปเกี่ยวกับดอกเบี้ยออมทรัพย์
การเข้าใจกลไกของบัญชีออมทรัพย์ช่วยให้คนวัยเริ่มสร้างตัววางแผนพักเงินได้อย่างมีประสิทธิภาพมากขึ้น โดยสรุปประเด็นสำคัญได้ 3 ข้อคือ ธนาคารคิดผลตอบแทนให้แบบรายวันจากยอดเงินคงเหลือ ณ สิ้นวัน
รอบการจ่ายมาตรฐานคือปีละ 2 ครั้งในเดือนมิถุนายนและธันวาคม และได้รับสิทธิยกเว้นภาษีหากดอกเบี้ยรวมไม่เกิน 20,000 บาทต่อปี เมื่อรู้หลักการเหล่านี้แล้ว คุณก็สามารถจัดสรรเงินสำรองและบริหารดอกเบี้ยออมทรัพย์ให้เกิดประโยชน์สูงสุดได้ทันทีค่ะ
เงินฝากออมทรัพย์เป็นผลิตภัณฑ์ที่มีความเสี่ยงต่ำกว่าการลงทุนในหลักทรัพย์ทั่วไป แต่ผู้ฝากเงินควรศึกษาเงื่อนไขของแต่ละธนาคารให้รอบคอบก่อนตัดสินใจ อัตราดอกเบี้ยในอดีตไม่ได้เป็นสิ่งยืนยันถึงอัตราดอกเบี้ยในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (ธปท.) และ กรมสรรพากร
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge