เป้าหมายการออมเงิน คือ จุดหมายปลายทางที่เรากำหนดไว้ล่วงหน้าว่าต้องการเก็บเงินก้อนนี้ไปเพื่ออะไร จำนวนเท่าไหร่ และต้องใช้เวลาเท่าไหร่ค่ะ หลายคนทำงานมาหลายปีแต่ยังเก็บเงินไม่อยู่ เพราะเงินเดือนออกมาก็รวมอยู่ในบัญชีเดียว จนเผลอใช้จ่ายตามใจหมดก่อนสิ้นเดือน
ในบทความนี้ คุณน้าจะมาสรุปวิธีตั้งเป้าหมายและการจัดลำดับความสำคัญให้เข้าใจง่าย พร้อมตัวอย่างที่ทำตามได้จริงค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
เป้าหมายของการเก็บเงิน คืออะไร?
เป้าหมายนี้ คือ การระบุวัตถุประสงค์ของการเก็บเงินให้ชัดเจนเป็นตัวเลขและกรอบเวลา แทนการเก็บเงินแบบลอย ๆ ไปเรื่อย ๆ ค่ะ
ลองนึกภาพเวลาเราขับรถออกจากบ้านโดยไม่ปักหมุดในแอปแผนที่นะคะ เราจะขับวนไปเรื่อย ๆ เสียค่าน้ำมันฟรี และไม่รู้ว่าเมื่อไหร่จะถึงที่หมาย การเก็บเงินก็เหมือนกันค่ะ ถ้าไม่มีเป้าหมายที่ชัดเจน เวลาเห็นของลดราคาหรือโปรโมชัน เราก็จะเผลอหยิบเงินเก็บออกมาใช้ได้ง่าย ๆ เพราะไม่รู้สึกว่ากำลังเบียดเบียนอนาคตของตัวเองอยู่
เป้าหมายของการออมเงิน แบ่งเป็นกี่ประเภท และควรเริ่มจากอะไรก่อน?
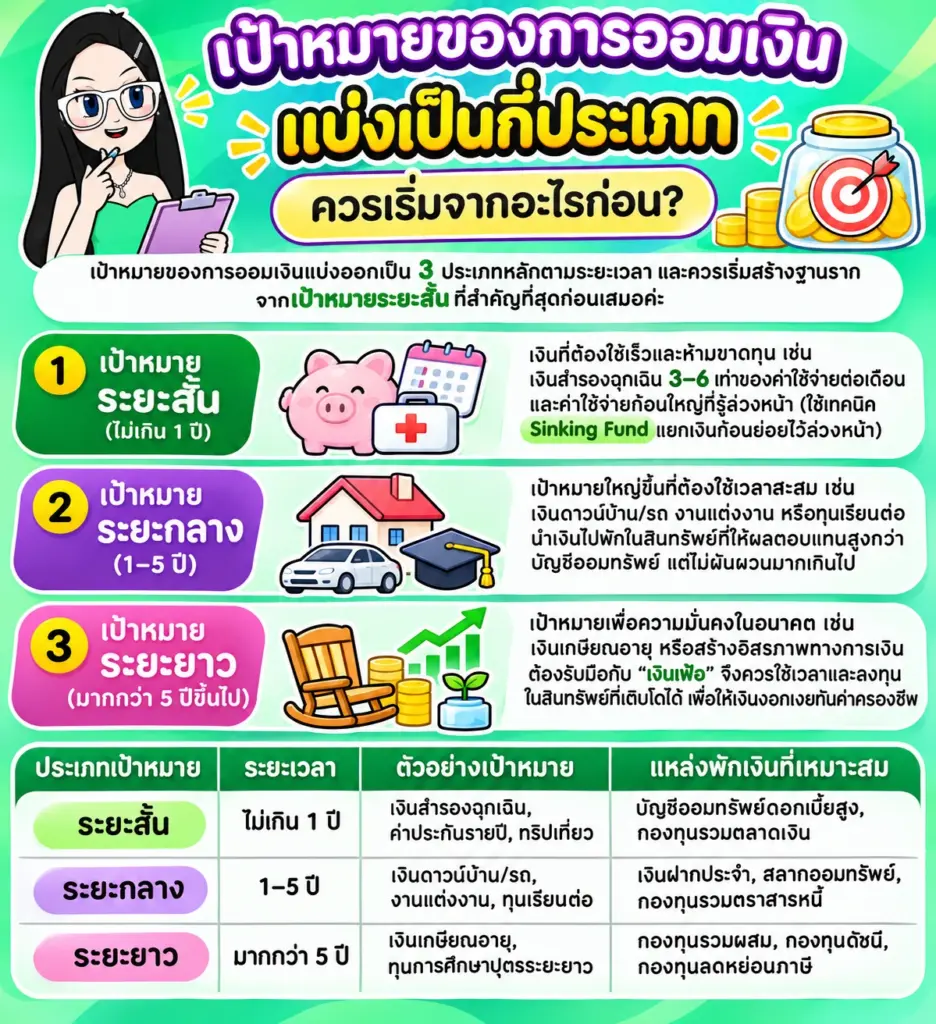
เป้าหมายของการออมเงินแบ่งออกเป็น 3 ประเภทหลักตามระยะเวลา และควรเริ่มสร้างฐานรากจากเป้าหมายระยะสั้นที่สำคัญที่สุดก่อนเสมอค่ะ
เป้าหมายระยะสั้น (ไม่เกิน 1 ปี)
เป็นเงินก้อนที่ต้องใช้เร็วและห้ามขาดทุนเด็ดขาด อันดับแรกที่ทุกคนต้องมีคือ เงินสำรองฉุกเฉิน ประมาณ 3–6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือน เปรียบเสมือนถุงลมนิรภัยในรถ ที่ช่วยรองรับแรงกระแทกเวลาตกงานหรือเจ็บป่วยกะทันหัน
นอกจากนี้ยังรวมถึงการทยอยเก็บเงินสำหรับค่าใช้จ่ายก้อนใหญ่ที่รู้ล่วงหน้าในรอบปี เช่น ค่าประกันรถยนต์ หรือค่าท่องเที่ยว ด้วยเทคนิค Sinking Fund ที่จะช่วยแยกเงินก้อนย่อยไว้ล่วงหน้าไม่ให้กระทบเงินเดือนในเดือนนั้น ๆ ค่ะ
เป้าหมายระยะกลาง (1–5 ปี)
เป็นเป้าหมายใหญ่ขึ้นที่ต้องใช้เวลาสะสม เช่น เงินดาวน์บ้าน เงินดาวน์รถ ค่าจัดงานแต่งงาน หรือทุนเรียนต่อ เงินส่วนนี้เราสามารถนำไปพักไว้ในสินทรัพย์ที่ให้ผลตอบแทนสูงกว่าบัญชีออมทรัพย์ทั่วไปได้เล็กน้อย แต่ยังคงต้องระวังไม่ให้ผันผวนจนเงินต้นหายในช่วงที่ใกล้ถึงกำหนดใช้เงินค่ะ
เป้าหมายระยะยาว (มากกว่า 5 ปีขึ้นไป)
เป็นเป้าหมายเพื่อความมั่นคงในอนาคต เช่น เงินเกษียณอายุ หรือการสร้างอิสรภาพทางการเงิน เป้าหมายระยะนี้ต้องเจอกับศัตรูตัวร้ายอย่าง “เงินเฟ้อ” ที่ทำให้ข้าวของแพงขึ้นทุกปี การฝากเงินไว้เฉย ๆ จึงอาจไม่พอ เราจึงต้องอาศัยเวลาและศึกษาการลงทุนในสินทรัพย์ที่เติบโตได้ เพื่อช่วยให้เงินงอกเงยทันค่าครองชีพในอนาคตค่ะ
| ประเภทเป้าหมาย | ระยะเวลา | ตัวอย่างเป้าหมาย | แหล่งพักเงินที่เหมาะสม |
|---|---|---|---|
| ระยะสั้น | ไม่เกิน 1 ปี | เงินสำรองฉุกเฉิน, ค่าประกันรายปี, ทริปเที่ยว | บัญชีออมทรัพย์ดอกเบี้ยสูง, กองทุนรวมตลาดเงิน |
| ระยะกลาง | 1–5 ปี | เงินดาวน์บ้าน/รถ, งานแต่งงาน, ทุนเรียนต่อ | เงินฝากประจำ, สลากออมทรัพย์, กองทุนรวมตราสารหนี้ |
| ระยะยาว | มากกว่า 5 ปี | เงินเกษียณอายุ, ทุนการศึกษาบุตรระยะยาว | กองทุนรวมผสม, กองทุนดัชนี, กองทุนลดหย่อนภาษี |
วิธีตั้งเป้าหมายการออมเงิน ให้ทำได้จริงไม่ล้มเลิกกลางทาง
วิธีตั้งเป้าหมายการออมเงินให้สำเร็จต้องทำให้เป้าหมายจับต้องได้ แปลงความฝันให้กลายเป็นตัวเลขรายเดือนที่ทำได้จริงตาม 4 ขั้นตอนนี้ค่ะ
- ระบุวัตถุประสงค์ให้ชัด เขียนออกมาเลยว่าเก็บเงินก้อนนี้เพื่ออะไร ห้ามเขียนกว้าง ๆ แค่คำว่า “อยากรวย” หรือ “อยากมีเงินเก็บ”
- กำหนดตัวเลขและเส้นตาย ระบุจำนวนเงินที่ต้องการและวันที่ต้องใช้เงิน เช่น ต้องการเงินสำรองฉุกเฉิน 60,000 บาท ภายใน 12 เดือน
- คำนวณยอดออมต่อเดือน นำยอดเงินเป้าหมายหารด้วยจำนวนเดือน เช่น 60,000 ÷ 12 = ต้องเก็บเดือนละ 5,000 บาท เพื่อเช็กว่าไหวกับรายได้ปัจจุบันไหม
- ตั้งระบบตัดออมอัตโนมัติ ทันทีที่เงินเดือนเข้า ให้โอนเงินเข้าบัญชีเป้าหมายทันทีเหมือนหลักการ DCA วันเงินเดือนออก เพื่อตัดโอกาสในการเผลอใช้เงินจนหมดก่อนสิ้นเดือนค่ะ
ตัวอย่างการวางแผนออมเงินของมนุษย์เงินเดือน (Case Study)
คุณน้าขอยกตัวอย่าง “น้องบีม” พนักงานออฟฟิศอายุ 27 ปี เงินเดือน 25,000 บาท มีค่าใช้จ่ายจำเป็นต่อเดือนอยู่ที่ 15,000 บาท น้องบีมอยากวางแผนออมเงินอย่างเป็นระบบ โดยตั้งเป้าออมเดือนละ 5,000 บาท (20% ของรายได้) และจัดลำดับความสำคัญดังนี้ค่ะ
- ลำดับที่ 1 สร้างเงินฉุกเฉินให้เต็มก่อน: น้องบีมตั้งเป้าเงินสำรองฉุกเฉิน 3 เดือนของค่าใช้จ่ายจำเป็น (15,000 × 3 = 45,000 บาท) โดยโอนเก็บเดือนละ 3,750 บาท เป็นเวลา 12 เดือนเต็มในบัญชีออมทรัพย์ดอกเบี้ยสูงที่แยกไว้ต่างหาก
- ลำดับที่ 2 เก็บเงินระยะกลางควบคู่กัน: เงินออมส่วนที่เหลืออีกเดือนละ 1,250 บาท น้องบีมนำไปเก็บในสลากออมทรัพย์ เพื่อสะสมเป็นเงินตั้งต้นสำหรับค่าใช้จ่ายก้อนใหญ่ในอีก 3 ปีข้างหน้า
- ลำดับที่ 3 ขยับขยายเมื่อฐานแน่น: เมื่อครบ 1 ปีและมีเงินฉุกเฉินครบ 45,000 บาทแล้ว น้องบีมจึงนำเงินก้อน 3,750 บาทต่อเดือนนี้ ขยับไปลงทุนระยะยาวเพื่อเกษียณต่อไปโดยไม่ต้องกังวลเรื่องเงินหมุนไม่ทันค่ะ
คำแนะนำจากคุณน้า
- อย่าสร้างบ้านบนทราย: หลายคนใจร้อนอยากรีบนำเงินไปลงทุนเสี่ยงสูงทั้งที่ยังไม่มีเงินสำรองฉุกเฉิน หากเกิดเหตุไม่คาดฝันในช่วงที่ตลาดขาลง คุณอาจต้องจำใจขายสินทรัพย์แบบขาดทุนเพื่อนำเงินสดมาใช้ค่ะ
- แยกบัญชีให้ชัดเจน: อย่างน้อยควรแยกบัญชีใช้จ่ายออกจากบัญชีเงินออม เพื่อไม่ให้ตัวเลขเงินในบัญชีหลอกตาว่าเรามีเงินเหลือให้ช้อปปิ้งได้อีก
- เริ่มต้นจากยอดที่ไหว: หากตั้งเป้าออมสูงเกินไปจนชีวิตตึงเครียด คุณจะตบะแตกและล้มเลิกกลางทางได้ง่าย ค่อย ๆ เริ่มจาก 10% ของรายได้ แล้วค่อยปรับเพิ่มเมื่อเงินเดือนขึ้นจะยั่งยืนกว่าค่ะ
คำถามที่พบบ่อย
โดยทั่วไปเราควรออมเงินเพื่อเป้าหมายใดเป็นลำดับแรก?
เราควรออมเงินเพื่อสร้าง “เงินสำรองฉุกเฉิน” เป็นลำดับแรกเสมอค่ะ โดยควรมีอย่างน้อย 3–6 เท่าของค่าใช้จ่ายจำเป็นต่อเดือน เพื่อให้มีเงินสดพร้อมใช้ทันทีหากเกิดเหตุไม่คาดฝัน เช่น ตกงาน เจ็บป่วย หรือต้องซ่อมแซมที่อยู่อาศัย โดยไม่ต้องไปกู้หนี้ยืมสินหรือขายสินทรัพย์ลงทุนก่อนกำหนดค่ะ
เป้าหมายการออมเงินมีกี่ประเภท?
เป้าหมายการออมเงินแบ่งออกเป็น 3 ประเภทหลักตามระยะเวลา ได้แก่ เป้าหมายระยะสั้น (ไม่เกิน 1 ปี) เช่น เงินฉุกเฉิน เป้าหมายระยะกลาง (1–5 ปี) เช่น เงินดาวน์บ้านหรือรถ และเป้าหมายระยะยาว (มากกว่า 5 ปีขึ้นไป) เช่น เงินเกษียณอายุ เพื่อให้เลือกที่พักเงินได้เหมาะกับความเสี่ยงค่ะ
เป้าหมายการออมเงิน ควรตั้งเท่าไหร่?
ไม่มีตัวเลขที่ตายตัวสำหรับทุกคน แต่โดยทั่วไปแนะนำให้เริ่มออมอย่างน้อย 10–20% ของรายได้ต่อเดือนค่ะ จากนั้นให้นำยอดเงินรวมของสิ่งที่ต้องการหารด้วยจำนวนเดือนที่มีเวลาเก็บ เพื่อดูว่ายอดออมต่อเดือนสอดคล้องกับรายรับและรายจ่ายจริงของเราหรือไม่ค่ะ
สรุปเรื่องการตั้งเป้าหมายออมเงิ
เป้าหมายในการออมเงินนี้ คือ เข็มทิศสำคัญที่เปลี่ยนการเก็บเงินแบบไร้ทิศทางให้กลายเป็นแผนการเงินที่จับต้องได้ โดยควรเริ่มจากการสร้างฐานเงินสำรองฉุกเฉินในระยะสั้นให้มั่นคงก่อน แล้วจึงค่อยต่อยอดไปยังเป้าหมายระยะกลางและระยะยาวตามลำดับ
สำหรับใครที่อยากดูไอเดียและเช็กลิสต์วิธีเก็บเงินเพิ่มเติม รวมถึงติดตามเทรนด์การเงินและการลงทุน เพื่อต่อยอดเงินออมให้งอกเงย สามารถอ่านบทความที่เกี่ยวข้องบนเว็บไซต์คุณน้าต่อได้เลยค่ะ
การลงทุนมีความเสี่ยงและมีผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน
ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (BOT)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge