ผ่อนบ้านกี่ปี คือ การเลือกระยะเวลาผ่อนชำระหนี้บ้านตามสัญญาเงินกู้ ซึ่งส่งผลโดยตรงต่อค่างวดรายเดือนและดอกเบี้ยรวมที่คุณต้องจ่ายตลอดชีวิตการเป็นหนี้ค่ะ การเลือกตัวเลขปีที่เหมาะสมจะช่วยให้ครอบครัวมีสภาพคล่องเหลือใช้ ไม่ตึงมือจนกระทบเงินออมส่วนอื่น
ในบทความนี้ คุณน้าจะมาสรุปเกณฑ์ระยะเวลาผ่อนของธนาคาร พร้อมเทียบตัวเลขจริงให้เห็นภาพชัดเจนค่ะ
หมายเหตุ: บทความนี้จัดทำขึ้นเพื่อให้ความรู้เบื้องต้นเท่านั้น ไม่ใช่คำแนะนำทางการเงินหรือการชักชวนให้ทำสัญญากู้ยืมแต่อย่างใด การกู้ยืมทุกรูปแบบมีความเสี่ยงทางการเงินที่ผู้กู้ต้องพิจารณาอย่างรอบคอบ และข้อมูลหรือตัวเลขตัวอย่างในอดีตไม่สามารถใช้รับประกันผลลัพธ์ในอนาคตได้ โปรดตรวจสอบเงื่อนไขจริงกับสถาบันการเงินก่อนตัดสินใจค่ะ
ผ่อนบ้านกี่ปี คืออะไร และธนาคารกำหนดเกณฑ์อย่างไร?
ผ่อนบ้านกี่ปี คือ กรอบระยะเวลาที่คุณตกลงกับธนาคารว่าจะทยอยคืนเงินกู้ซื้อที่อยู่อาศัยจนครบตามสัญญา โดยทั่วไปสถาบันการเงินในไทยจะเปิดให้เลือกระยะเวลาผ่อนได้ตั้งแต่ขั้นต่ำ 3 ปี ไปจนถึงสูงสุด 30–40 ปี ตามเกณฑ์ที่ธนาคารพาณิชย์แต่ละแห่งกำหนด (ข้อมูล ณ ปี 2026) ค่ะ
ลองนึกภาพการผ่อนบ้านเหมือนการตักน้ำออกจากโอ่งใบใหญ่ค่ะ เงินที่กู้มาคือ เงินต้น (น้ำในโอ่ง) ส่วนดอกเบี้ยบ้านจะเป็นแบบ ลดต้นลดดอก หมายความว่ายิ่งเราโปะเงินต้นให้ลดลงเร็วเท่าไหร่ ดอกเบี้ยในเดือนถัดไปก็จะยิ่งคิดจากฐานที่เล็กลงเท่านั้น ซึ่งวิธีคำนวณอัตราดอกเบี้ยลอยตัวและคงที่สามารถอ่านเพิ่มเติมได้ใน สินเชื่อบ้าน 2569 คิดดอกเบี้ยบ้านยังไง? ค่ะ
ผ่อนบ้านสูงสุดกี่ปี และขั้นต่ำกี่ปี ปิดยอดก่อนได้ไหม?
โดยทั่วไปธนาคารอนุญาตให้ผ่อนบ้านสูงสุดได้ 30–40 ปี ขึ้นอยู่กับอายุของผู้กู้เป็นหลัก ส่วนระยะเวลาขั้นต่ำมักกำหนดไว้ที่ 3–5 ปี และสามารถปิดยอดหนี้ทั้งหมดก่อนกำหนดได้ทุกเมื่อ แต่ต้องระวังเงื่อนไขค่าปรับในช่วง 3 ปีแรกค่ะ
เกณฑ์อายุผู้กู้กับเพดานระยะเวลาผ่อนสูงสุด
หลายคนสงสัยว่าบ้านผ่อนกี่ปีถึงจะนานที่สุด คำตอบขึ้นอยู่กับสูตร
อายุผู้กู้ + ระยะเวลาผ่อนต้องไม่เกิน 65–70 ปี (บางธนาคารขยายให้ถึง 75 ปีสำหรับบางอาชีพ) ซึ่งเป็นเกณฑ์ ณ ปี 2026 ค่ะ
คุณน้าขอยกตัวอย่างให้เห็นภาพง่ายๆ ค่ะ หากคุณอายุ 35 ปี และธนาคารกำหนดเพดานอายุรวมไว้ที่ 70 ปี คุณจะสามารถเลือกระยะเวลาผ่อนบ้านสูงสุดได้ 35 ปี แต่หากกู้ตอนอายุ 45 ปี ระยะเวลาผ่อนสูงสุดก็จะลดลงเหลือ 25 ปีค่ะ
ผ่อนบ้านขั้นต่ำกี่ปี และข้อควรระวังเมื่อปิดบัญชีก่อนกำหนด
ธนาคารส่วนใหญ่กำหนดระยะเวลาผ่อนขั้นต่ำไว้ที่ 3 ปี แม้ในทางปฏิบัติคุณจะนำเงินก้อนมาปิดบัญชีทั้งหมดตั้งแต่วันแรกที่กู้ผ่านเลยก็ได้ แต่ในสัญญามักระบุค่าปรับการไถ่ถอนก่อนกำหนด (Prepayment Fee) ประมาณ 2–3% ของวงเงินกู้ หากคุณปิดหนี้หรือย้ายธนาคาร (รีไฟแนนซ์) ภายใน 3 ปีแรก ตามเงื่อนไข ณ ปี 2026 ค่ะ
เปรียบเทียบ ผ่อนบ้านระยะสั้น vs ระยะยาว แบบไหนคุ้มกว่า?
การเลือกระหว่างผ่อนบ้านระยะสั้น vs ระยะยาว เป็นการชั่งน้ำหนักระหว่าง “ดอกเบี้ยรวมที่ประหยัดได้” กับ “ความคล่องตัวของเงินสดในแต่ละเดือน” ค่ะ ผ่อนสั้นช่วยประหยัดดอกเบี้ยได้หลักล้านแต่ค่างวดสูง ส่วนผ่อนยาวช่วยให้ค่างวดเบาลงและมีเงินหมุนเวียนในครอบครัวมากขึ้น
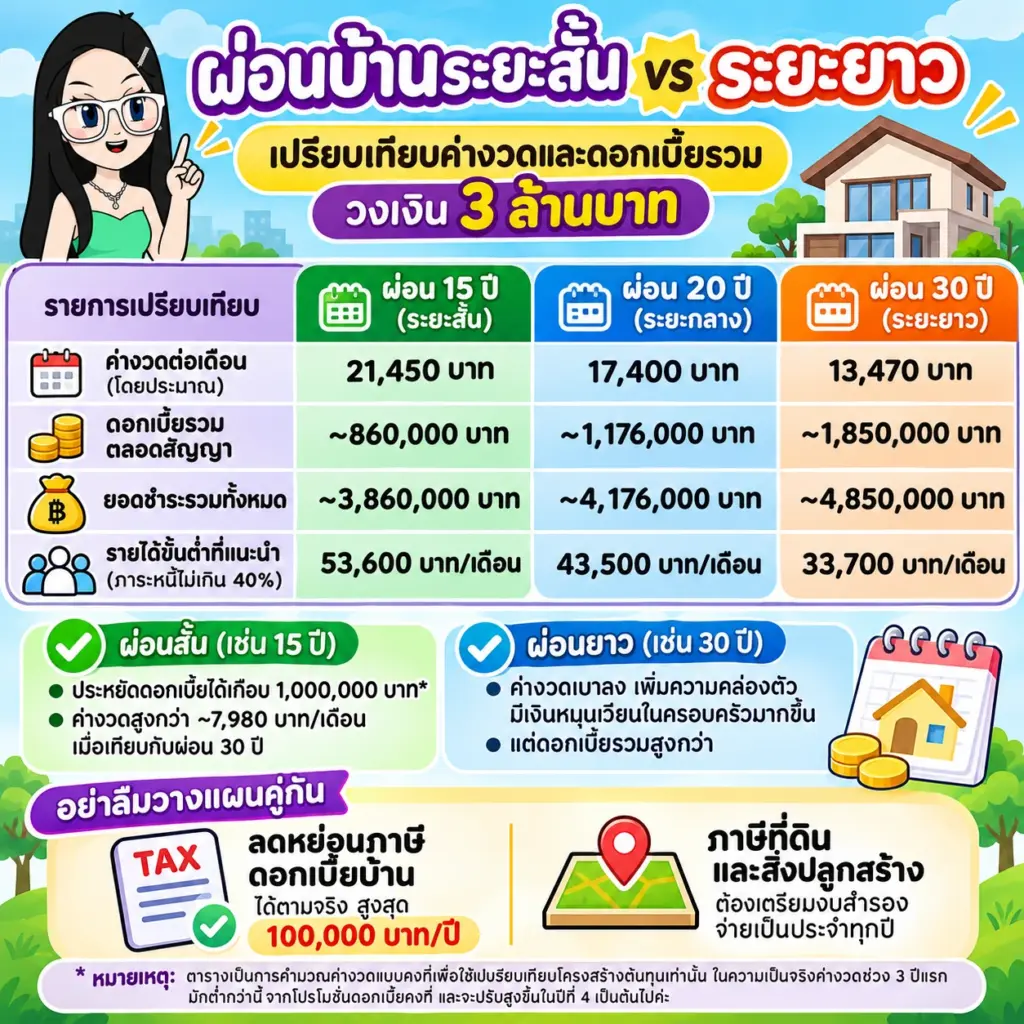
คุณน้าขอยกตัวอย่าง Case Study ของครอบครัวที่กู้ซื้อบ้านวงเงิน 3,000,000 บาท สมมติอัตราดอกเบี้ยเฉลี่ยตลอดสัญญาอยู่ที่ 3.5% ต่อปี เพื่อให้เห็นตัวเลขเปรียบเทียบระหว่างสัญญา 15 ปี, 20 ปี และ 30 ปี ดังนี้ค่ะ
ตัวเลขค่างวดและดอกเบี้ยในตารางด้านล่างเป็นการคำนวณเบื้องต้นจากอัตราดอกเบี้ยสมมติ 3.5% ต่อปีตลอดสัญญาเพื่อใช้เปรียบเทียบเท่านั้น อัตราดอกเบี้ยจริงของแต่ละธนาคารจะปรับเปลี่ยนตาม MRR/MLR (อัตราดอกเบี้ยอ้างอิงที่ธนาคารใช้กำหนดดอกเบี้ยเงินกู้รายย่อย) ค่ะ ผู้กู้ควรตรวจสอบอัตราดอกเบี้ยล่าสุดกับธนาคารที่สนใจโดยตรงก่อนตัดสินใจค่ะ
| รายการเปรียบเทียบ | ผ่อน 15 ปี (ระยะสั้น) | ผ่อน 20 ปี (ระยะกลาง) | ผ่อน 30 ปี (ระยะยาว) |
|---|---|---|---|
| ค่างวดต่อเดือน (โดยประมาณ) | 21,450 บาท | 17,400 บาท | 13,470 บาท |
| ดอกเบี้ยรวมตลอดสัญญา | ~860,000 บาท | ~1,176,000 บาท | ~1,850,000 บาท |
| ยอดชำระรวมทั้งหมด | ~3,860,000 บาท | ~4,176,000 บาท | ~4,850,000 บาท |
| รายได้ขั้นต่ำที่แนะนำ (ภาระหนี้ไม่เกิน 40%) | 53,600 บาท/เดือน | 43,500 บาท/เดือน | 33,700 บาท/เดือน |
หมายเหตุ: ตารางด้านบนเป็นการคำนวณค่างวดแบบคงที่เพื่อใช้เปรียบเทียบโครงสร้างต้นทุนเท่านั้น ในความเป็นจริงค่างวดช่วง 3 ปีแรกมักต่ำกว่านี้จากโปรโมชันดอกเบี้ยคงที่ และจะปรับสูงขึ้นในปีที่ 4 เป็นต้นไปค่ะ
จากตัวเลขในตารางจะเห็นว่า หากเลือกผ่อน 15 ปี คุณจะประหยัดดอกเบี้ยไปได้เกือบ 1,000,000 บาท เมื่อเทียบกับการผ่อน 30 ปี แต่ค่างวดต่อเดือนจะหนักกว่าถึงเดือนละ 7,980 บาท ซึ่งอาจทำให้เงินตึงมือหากเกิดเหตุฉุกเฉินในครอบครัว
นอกจากค่างวดรายเดือนแล้ว คนมีบ้านอย่าลืมวางแผนสิทธิประโยชน์และรายจ่ายแฝงรายปีควบคู่กันไปด้วยนะคะ โดยดอกเบี้ยที่คุณจ่ายในแต่ละปีสามารถนำไปใช้สิทธิ์ ลดหย่อนภาษี ดอกเบี้ยบ้าน ได้ตามจริงสูงสุดถึง 100,000 บาทต่อปี ตามหลักเกณฑ์ ณ ปี 2026 ค่ะ
ขณะเดียวกัน หากครอบครัวมีบ้านมากกว่า 1 หลัง หรือมีมูลค่าทรัพย์สินเกินเกณฑ์ยกเว้น ก็ต้องเตรียมงบสำรองสำหรับภาษีที่ดินและสิ่งปลูกสร้างที่ต้องจ่ายเป็นประจำทุกปีด้วยค่ะ
เลือกผ่อนบ้านกี่ปีให้สบายใจและเซฟดอกเบี้ยที่สุด
กลยุทธ์ที่ยืดหยุ่นและเหมาะกับวัยสร้างครอบครัวส่วนใหญ่ คือ “เลือกสัญญายาวไว้ก่อน (เช่น 30 ปี) แล้วใช้วิธีโปะเพิ่มเองทุกเดือน” ค่ะ
เหตุผลที่วิธีนี้มีแนวโน้มได้ผลดีก็เพราะในเดือนที่การเงินคล่องตัว คุณสามารถจ่ายค่างวดเท่ากับแผนผ่อน 15 ปี (เช่น จ่าย 21,450 บาท แทนที่จะจ่ายขั้นต่ำ 13,470 บาท) ส่วนต่างที่จ่ายเกินไปจะถูกนำไปตัดเงินต้นโดยตรง ซึ่งอาจช่วยให้คุณปิดหนี้ได้ไวขึ้นและเสียดอกเบี้ยรวมใกล้เคียงกับการทำสัญญาสั้นได้ค่ะ
แต่หากเดือนไหนลูกเปิดเทอมหรือมีค่าใช้จ่ายฉุกเฉิน คุณก็สามารถถอยกลับมาจ่ายขั้นต่ำตามสัญญา 30 ปีได้ทันทีโดยไม่เสียเครดิตค่ะ
นอกจากนี้ ก่อนเซ็นสัญญา คุณน้าอยากให้เช็กสัดส่วนภาระหนี้ต่อรายได้ (DSR) ไม่ให้เกิน 30–40% ของรายได้ต่อเดือน และควรกันเงินสำรองฉุกเฉินไว้ล่วงหน้าอย่างน้อย 6 เดือนของค่างวดบ้าน เพื่อให้ครอบครัวอุ่นใจในทุกสถานการณ์ค่ะ
คำถามที่พบบ่อย
ผ่อนบ้านสูงสุดกี่ปี และอายุ 40 ปีขึ้นไปยังกู้ยาวได้ไหม?
ผ่อนบ้านสูงสุดได้ 30–40 ปี โดยธนาคารจะนำอายุปัจจุบันของผู้กู้มารวมกับระยะเวลาผ่อนให้ไม่เกิน 65–70 ปี หากคุณอายุ 40 ปี จึงยังสามารถกู้ผ่อนยาวได้ประมาณ 25–30 ปี แต่ถ้าต้องการยืดระยะเวลาให้นานขึ้น สามารถใช้วิธีกู้ร่วมกับคู่สมรสหรือบุตรที่อายุน้อยกว่าได้ค่ะ
ผ่อนบ้านขั้นต่ำกี่ปี ปิดยอดก่อนกำหนดเสียค่าปรับไหม?
ธนาคารมักกำหนดระยะเวลาผ่อนขั้นต่ำไว้ที่ 3 ปี ซึ่งคุณสามารถนำเงินก้อนมาปิดหนี้ทั้งหมดก่อนครบกำหนดได้ แต่หากเป็นการปิดบัญชีเพื่อรีไฟแนนซ์ไปธนาคารอื่นภายใน 3 ปีแรก มักมีค่าปรับประมาณ 2–3% ของวงเงินกู้ ส่วนการโปะด้วยเงินสดส่วนตัวมักไม่มีค่าปรับ ยกเว้นบางโปรโมชันที่ระบุเงื่อนไขห้ามปิดบัญชีก่อน 3 ปีค่ะ
ผ่อนบ้านกี่ปีคุ้มที่สุด ระหว่าง 15, 20 หรือ 30 ปี?
ระยะเวลาที่คุ้มที่สุดขึ้นอยู่กับกระแสเงินสดของแต่ละครอบครัว หากมีรายได้สูงและเงินสำรองพร้อม การเลือก 15–20 ปีจะประหยัดดอกเบี้ยได้มาก แต่สำหรับคนส่วนใหญ่ การเลือก 30 ปีแล้วโปะเพิ่มเองตามกำลังจะคุ้มค่าและปลอดภัยที่สุด เพราะได้ทั้งความยืดหยุ่นและลดดอกเบี้ยได้จริงค่ะ
สรุปเกี่ยวกับผ่อนบ้านกี่ปี
การตัดสินใจว่าจะเลือกผ่อนบ้านกี่ปี ไม่มีตัวเลขตายตัวที่ดีที่สุดสำหรับทุกคน แต่หัวใจสำคัญคือการหาจุดสมดุลระหว่างค่างวดที่ไม่เบียดเบียนเงินออม กับดอกเบี้ยรวมที่เหมาะสม
หากคุณต้องการความคล่องตัวในระยะยาว การทำสัญญา 30 ปีแล้วนำเงินโบนัสหรือรายได้เสริมมาโปะตัดเงินต้นอย่างสม่ำเสมอ คือทางออกที่ช่วยให้ครอบครัวมีทั้งสภาพคล่องและปลดหนี้บ้านได้ไวขึ้นค่ะ
การวางแผนการเงินและภาระหนี้สินระยะยาวควรพิจารณาความสามารถในการชำระหนี้และความเสี่ยงด้านอัตราดอกเบี้ยที่อาจเปลี่ยนแปลงในอนาคตอย่างรอบคอบ ข้อมูลและตัวเลขตัวอย่างในบทความนี้จัดทำขึ้นเพื่อให้ความรู้เบื้องต้นเท่านั้น ไม่ใช่คำแนะนำทางการเงินส่วนบุคคล ผู้กู้ควรตรวจสอบเงื่อนไขและอัตราดอกเบี้ยจริงจากสถาบันการเงินโดยตรงก่อนตัดสินใจทำสัญญา
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (ธปท.) และ กรมสรรพากร
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge