การวางแผนเกษียณ คํานวณเงินก้อนสุดท้าย เป็นเรื่องใกล้ตัวที่หลายคนมักมองข้ามจนสายเกินแก้ การออมเงินเพียงอย่างเดียวโดยไม่ประเมินค่าใช้จ่ายล่วงหน้า อาจทำให้เงินสะสมทั้งชีวิตหมดลงก่อนเวลาที่คุณน้าคาดไว้ บทความนี้ คุณน้าจะมาอธิบายวิธีวางแผนและสูตรคำนวณเงินเกษียณแบบเข้าใจง่าย เพื่อให้เตรียมตัวได้อย่างมั่นใจค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
วางแผนเกษียณ คํานวณ คืออะไร?
การวางแผนเกษียณ คำนวณ คือการประเมินเงินทุนและค่าใช้จ่ายทั้งหมดที่จะเกิดขึ้นหลังจากที่เราหยุดทำงาน เพื่อให้มีเงินก้อนเพียงพอสำหรับใช้จ่ายตามไลฟ์สไตล์ที่ตั้งใจไว้ไปตลอดชีวิต การคำนวณนี้ครอบคลุมการประเมินค่าใช้จ่ายประจำวัน ค่ารักษาพยาบาล และปัจจัยเรื่องเงินเฟ้อ แล้วนำมาเปรียบเทียบกับแหล่งเงินออมที่มีอยู่ เพื่อดูว่าเราจำเป็นต้องออมเพิ่มอีกเท่าไหร่ค่ะ
ทำไมการวางแผนเกษียณ คํานวณ สำคัญยังไงต่อเงินก้อนสุดท้าย?
สำหรับเงินก้อนที่เราสะสมมาทั้งชีวิต สิ่งสำคัญที่สุดไม่ใช่การลงแข่งเพื่อทำกำไรให้ได้มากที่สุด แต่คือทำอย่างไรให้เงินต้นอยู่ครบและพอใช้จนถึงวันสุดท้าย หากเราไม่มีการคำนวณที่แม่นยำ เงินก้อนที่คิดว่ามีมากพออาจละลายหายไปอย่างรวดเร็วจาก 2 ปัจจัยหลัก คือ “อัตราเงินเฟ้อ” ที่ทำให้ของแพงขึ้น และ “ค่ารักษาพยาบาล” ในช่วงวัยชราที่พุ่งสูงขึ้นอย่างก้าวกระโดด
การประเมินตัวเลขล่วงหน้าจะช่วยให้เราเตรียมรับมือและจัดสรรสัดส่วนเงินได้ถูกต้อง เช่น การเลือกทำ ประกันสุขภาพ ลดหย่อนภาษี เพื่อโอนย้ายความเสี่ยงเรื่องค่ารักษาพยาบาล ไม่ให้มากระทบเงินออมส่วนตัว หรือการมองหาช่องทาง ออมเงินแบบไหนดี ที่ช่วยให้เงินต้นปลอดภัยแต่ยังได้ผลตอบแทนสม่ำเสมอค่ะ
คำแนะนำจากคุณน้า
– ควรเริ่มคำนวณค่าใช้จ่ายโดยใช้อัตราเงินเฟ้อเฉลี่ยอย่างน้อย 2-3% ต่อปี เพื่อไม่ให้เงินขาดมือในอนาคต
– สำรองเงินก้อนแยกต่างหากสำหรับค่ารักษาพยาบาล นอกเหนือจากค่าใช้จ่ายรายเดือนปกติ
– สำหรับผู้ที่รับความเสี่ยงได้ต่ำ คุณน้าแนะนำให้เน้นการรักษาเงินต้นควบคู่กับการเลือกสินทรัพย์ที่ให้ปันผลสม่ำเสมอ
สูตรและขั้นตอน วางแผนเกษียณ คํานวณ มีอะไรบ้าง?
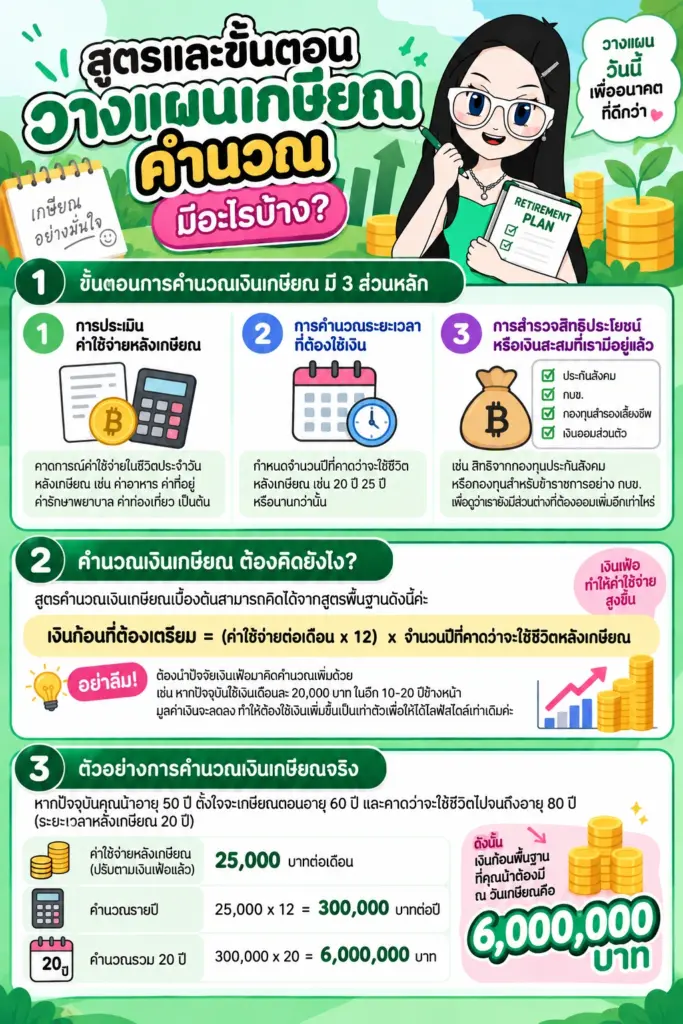
ขั้นตอนการคำนวณเงินเกษียณประกอบด้วย 3 ส่วนหลัก คือ
- การประเมินค่าใช้จ่ายหลังเกษียณ
- การคำนวณระยะเวลาที่ต้องใช้เงิน
- การสำรวจสิทธิประโยชน์หรือเงินสะสมที่เรามีอยู่แล้ว เช่น สิทธิจากกองทุนประกันสังคม หรือกองทุนสำหรับข้าราชการอย่าง กบข. เพื่อดูว่าเรายังมีส่วนต่างที่ต้องออมเพิ่มอีกเท่าไหร่ ซึ่งจะช่วยให้เราเห็นภาพการวางแผนชีวิตหลังเกษียณ ได้ชัดเจนยิ่งขึ้นค่ะ
ตารางเปรียบเทียบแหล่งเงินออมเพื่อการเกษียณ
เพื่อให้เห็นภาพการจัดสรรเงินออมชัดเจนยิ่งขึ้น คุณน้าได้สรุปเปรียบเทียบจุดเด่น ความเสี่ยง และวัตถุประสงค์ของแต่ละแหล่งเงินออมไว้ดังนี้ค่ะ:
| แหล่งเงินออม | ลักษณะผลตอบแทน | ระดับความเสี่ยง | วัตถุประสงค์หลัก |
|---|---|---|---|
| ประกันสังคม (กรณีชราภาพ) | เงินบำนาญ/บำเหน็จตามกฎหมาย | ต่ำมาก | เป็นหลักประกันพื้นฐานขั้นต่ำของชีวิต |
| กองทุน กบข. / PVD | ขึ้นอยู่กับแผนการลงทุนที่เลือก | ต่ำ ถึง ปานกลางค่อนข้างสูง | เป็นเงินก้อนสะสมหลักจากการทำงาน |
| เงินฝากออมทรัพย์ / ดิจิทัล | ดอกเบี้ยตามประกาศธนาคาร | ต่ำมาก | เป็นสภาพคล่องสำรองฉุกเฉิน ยามจำเป็น |
คำนวณเงินเกษียณ ต้องคิดยังไง?
สูตรคำนวณเงินเกษียณเบื้องต้นสามารถคิดได้จากสูตรพื้นฐานดังนี้ค่ะ
สูตรคำนวณ
เงินก้อนที่ต้องเตรียม = (ค่าใช้จ่ายต่อเดือน x 12) x จำนวนปีที่คาดว่าจะใช้ชีวิตหลังเกษียณ
นอกจากนี้ ต้องนำปัจจัยเงินเฟ้อมาคิดคำนวณเพิ่มด้วย เช่น หากปัจจุบันใช้เงินเดือนละ 20,000 บาท ในอีก 10-20 ปีข้างหน้า มูลค่าเงินจะลดลง ทำให้ต้องใช้เงินเพิ่มขึ้นเป็นเท่าตัวเพื่อให้ได้ไลฟ์สไตล์เท่าเดิมค่ะ
คุณน้าขอยกตัวอย่างการคำนวณเงินเกษียณจริง
หากปัจจุบันคุณน้าอายุ 50 ปี ตั้งใจจะเกษียณตอนอายุ 60 ปี และคาดว่าจะใช้ชีวิตไปจนถึงอายุ 80 ปี (ระยะเวลาหลังเกษียณ 20 ปี)
- คาดการณ์ค่าใช้จ่ายหลังเกษียณ (ปรับตามเงินเฟ้อแล้ว): 25,000 บาทต่อเดือน
- คำนวณรายปี: 25,000 x 12 = 300,000 บาทต่อปี
- คำนวณรวม 20 ปี: 300,000 x 20 = 6,000,000 บาท
ดังนั้น เงินก้อนพื้นฐานที่คุณน้าต้องมี ณ วันเกษียณคือ 6,000,000 บาทค่ะ
คำถามที่พบบ่อย
อายุ 50 เริ่มวางแผนเกษียณทันไหม?
ทันค่ะ แม้จะมีเวลาออมน้อยลง แต่สามารถเริ่มต้นได้ด้วยการเพิ่มสัดส่วนการออมให้สูงขึ้น ลดค่าใช้จ่ายที่ไม่จำเป็น และเลือกลงทุนในสินทรัพย์ความเสี่ยงต่ำที่เน้นรักษาเงินต้นเป็นหลักค่ะ
เงินชดเชยเกษียณอายุ นำมาคำนวณเป็นเงินก้อนหลักได้ไหม?
นำมานับรวมได้ค่ะ เงินชดเชยตามกฎหมายแรงงานถือเป็นเงินก้อนแรกที่ช่วยลดภาระส่วนต่าง แต่ควรคำนวณร่วมกับเงินออมส่วนตัวอื่น ๆ เพื่อความปลอดภัยค่ะ
ควรปรับแผนคำนวณเงินเกษียณบ่อยแค่ไหน?
คุณน้าแนะนำให้ทบทวนและปรับคำนวณใหม่ทุก ๆ 1-2 ปี เพื่อปรับตัวเลขตามค่าใช้จ่ายจริงและอัตราเงินเฟ้อที่เปลี่ยนไปค่ะ
สรุปส่งท้าย: เตรียมเงินก้อนเกษียณให้พร้อมตั้งแต่วันนี้
การเตรียมเงินก้อนไว้ล่วงหน้าแบบนี้ จะช่วยให้เราเห็นเป้าหมายทางการเงินที่ชัดเจน ไม่ประมาทกับชีวิตหลังหยุดทำงาน การคำนวณตัวเลขที่ครอบคลุมทั้งเงินเฟ้อและค่ารักษาพยาบาล จะช่วยให้เงินก้อนสุดท้ายที่คุณน้าสะสมมาทั้งชีวิตคงรอดปลอดภัย และเพียงพอสำหรับใช้ชีวิตอย่างมีความสุขและสบายใจค่ะ
การลงทุนและการจัดสรรเงินมีความเสี่ยง ผู้ลงทุนควรศึกษาข้อมูล ทำความเข้าใจเงื่อนไข ผลตอบแทน และความเสี่ยงก่อนตัดสินใจลงทุนทุกครั้ง ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลการดำเนินงานในอนาคต
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (BOT) และ ตลาดหลักทรัพย์แห่งประเทศไทย
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge