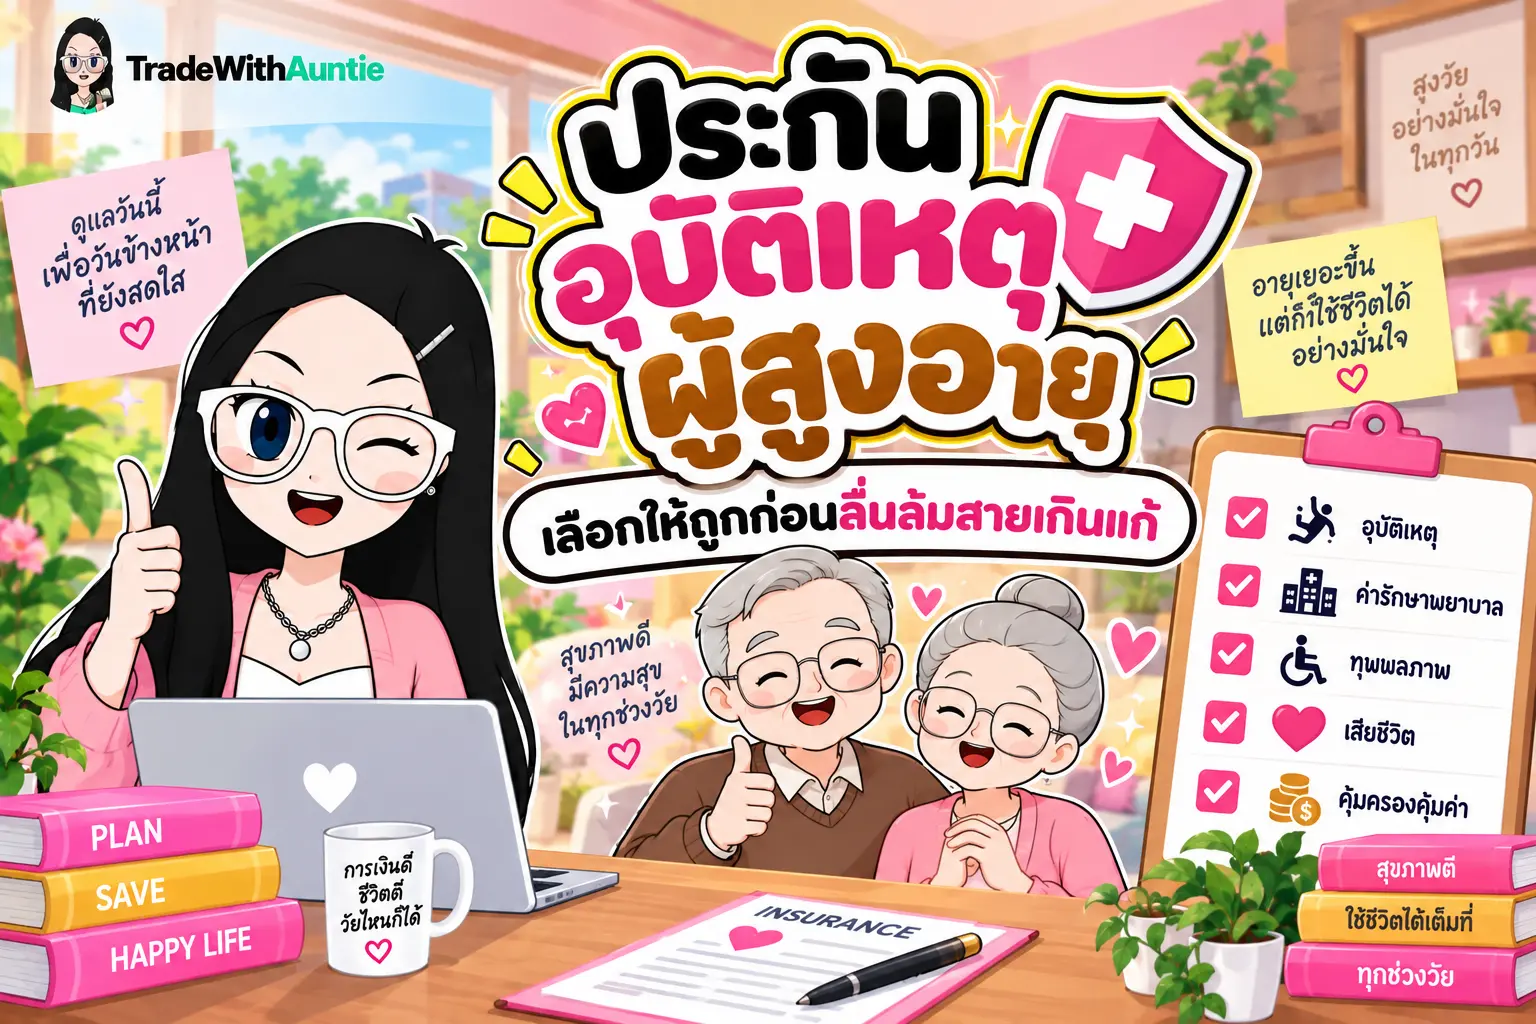
ประกันอุบัติเหตุ ผู้สูงอายุ คือ เกราะป้องกันความเสี่ยงด้านค่าใช้จ่ายทางการแพทย์ฉุกเฉินที่ออกแบบมาเพื่อคุ้มครองผู้วัยเกษียณโดยเฉพาะค่ะ เมื่อเราหรือคนในครอบครัวก้าวสู่วัยผู้สูงอายุ สิ่งที่ควบคุมได้ยากที่สุดมักเป็นอุบัติเหตุเล็กๆ น้อยๆ อย่างการลื่นล้ม ตกบันได หรือสะดุดสิ่งของในบ้าน ซึ่งอาจนำไปสู่ภาวะกระดูกแตกหักหรือต้องนอนพักรักษาตัวเป็นเวลานาน ในบทความนี้ คุณน้าจะมาสรุปเงื่อนไขสำคัญ สิ่งที่คุ้มครอง และวิธีเลือกแผนประกันให้คุ้มค่าและปลอดภัยที่สุดค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแหรือทำประกันภัยแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ประกันอุบัติเหตุ ผู้สูงอายุ คืออะไร?
ประกันอุบัติเหตุ ผู้สูงอายุ คือ สัญญาประกันภัยส่วนบุคคลชนิดหนึ่งที่ออกแบบมาเพื่อรองรับความเสี่ยงเฉพาะของผู้มีอายุตั้งแต่ 50–80 ปีขึ้นไป โดยเน้นให้ความคุ้มครองภาระค่ารักษาพยาบาล ชดเชยรายได้ หรือเงินชดเชยกรณีเสียชีวิตและสูญเสียอวัยวะจากอุบัติเหตุเท่านั้น จุดเด่นสำคัญคือเบี้ยประกันคงที่ ไม่ปรับเพิ่มขึ้นตามอายุมากเท่ากับประกันสุขภาพทั่วไป และส่วนใหญ่ไม่ต้องตรวจสุขภาพก่อนทำประกัน ทำให้คนในวัยเตรียมเกษียณและวัยเกษียณเข้าถึงความคุ้มครองได้ง่ายกว่าค่ะ
ประกันอุบัติเหตุ ผู้สูงอายุ มีอะไรบ้าง และคุ้มครองอะไรบ้าง?
แผนความคุ้มครองของประกันอุบัติเหตุผู้สูงอายุที่มีในตลาดปัจจุบัน มักแบ่งออกเป็น 2 ส่วนหลักๆ ดังนี้ค่ะ
1. ความคุ้มครองพื้นฐาน
- ค่ารักษาพยาบาลจากอุบัติเหตุ (Medical Expense): คุ้มครองค่าหมอ ค่าห้อง ค่าค่ายา เมื่อเกิดอุบัติเหตุ เช่น ลื่นล้มในห้องน้ำ ถูกตัด/บาด ตกบันได หรืออุบัติเหตุบนท้องถนน
- การเสียชีวิต สูญเสียสายตา หรือทุพพลภาพถาวร: จ่ายเงินก้อนสมทบให้แก่ครอบครัวหรือผู้รับประโยชน์ตามวงเงินที่ระบุไว้ในกรมธรรม์
2. ความคุ้มครองพิเศษสำหรับผู้สูงวัย
- ค่ารักษากรณี กระดูกแตกหัก หรือไฟไหม้: ผู้สูงอายุมีความเสี่ยงภาวะกระดูกพรุนสูง หากเกิดอุบัติเหตุเพียงเล็กน้อยก็อาจทำให้กระดูกแตกหรือร้าวได้ กรมธรรม์มักเพิ่มวงเงินคุ้มครองพิเศษส่วนนี้โดยเฉพาะ
- ค่าบริการพยาบาลพิเศษที่บ้าน (Nursing Care) และอุปกรณ์การแพทย์: ช่วยสนับสนุนค่าใช้จ่ายในการจ้างพยาบาลหรือกายภาพบำบัดหลังออกจากโรงพยาบาล
- เงินชดเชยรายได้ระหว่างเข้ารักษาตัวในโรงพยาบาล: มอบเงินชดเชยรายวันกรณีต้องนอนพักรักษาตัวเป็นผู้ป่วยใน (IPD)
คำแนะนำจากคุณน้า
1. เช็กเรื่องโรคประจำตัวเดิม: แม้ประกันอุบัติเหตุจะไม่ตรวจสุขภาพ แต่หากอุบัติเหตุนั้นเกิดมาจาก “โรคประจำตัวเดิม” เช่น วูบหมดสติเพราะความดันโลหิตสูงจนลื่นล้ม บริษัทประกันอาจปฏิเสธการจ่ายค่ารักษาพยาบาลเฉพาะส่วนที่เกิดจากภาวะโรคนั้นได้ค่ะ
2. ตรวจสอบข้อยกเว้นภาวะกระดูกพรุน: ควรเช็กเงื่อนไขกรมธรรม์ให้เคลียร์ว่า คุ้มครองร้อยละเท่าไรหากเกิดกระดูกแตกหักอันมีสาเหตุร่วมจากภาวะกระดูกพรุนตามวัย
ประกันอุบัติเหตุ ผู้สูงอายุ สำคัญยังไงต่อการวางแผนการเงินวัยเกษียณ?
สำหรับเงินก้อนที่เราสะสมมาทั้งชีวิต สิ่งสำคัญที่สุดในวัยเกษียณ ไม่ใช่การลงแข่งเพื่อทำกำไรให้ได้มากที่สุด แต่คือทำอย่างไรให้เงินต้นอยู่ครบ และมีเงินใช้จ่ายได้อย่างราบรื่น การทำประกันอุบัติเหตุส่วนบุคคลให้ตนเองหรือพ่อแม่ จึงทำหน้าที่เป็นเกราะป้องกันไม่ให้เงินออมถูกถอนออกมาจ่ายค่ารักษาพยาบาลฉุกเฉิน
นอกจากนี้ การซื้อประกันอุบัติเหตุพ่วงความคุ้มครองประกันสุขภาพผู้สูงอายุอย่างเหมาะสม ยังช่วยลดภาระทางการเงินของลูกหลานในอนาคต ทำให้กระแสเงินสดในพอร์ตวางแผนชีวิตหลังเกษียณของครอบครัวไม่สะดุดลงเมื่อเกิดเหตุไม่คาดฝันค่ะ
ข้อสังเกตเพิ่มเติม:
1. เบี้ยประกันอุบัติเหตุผู้สูงอายุเฉลี่ยอยู่ที่ประมาณ 2,000 – 6,000 บาทต่อปี ขึ้นอยู่กับวงเงินค่ารักษาพยาบาล
2. หากเปรียบเทียบกับค่ารักษาพยาบาลการผ่าตัดกระดูกสะโพกหรือดามเหล็กในโรงพยาบาลเอกชน ซึ่งอาจสูงถึง 100,000 – 300,000 บาท การเจียดเงินส่วนเล็กน้อยทำประกันไว้ ย่อมคุ้มค่ากว่าการเสี่ยงจ่ายเงินก้อนโตค่ะ
คำถามที่พบบ่อย (FAQ)
ประกันอุบัติเหตุ ผู้สูงอายุ สำคัญกับนักลงทุนยังไง?
ในมุมมองการบริหารพอร์ตการลงทุน การซื้อประกันอุบัติเหตุทำหน้าที่เป็น Hedging หรือการป้องกันความเสี่ยง (Downside Protection) เพื่อป้องกันไม่ให้นักลงทุนต้องยอมถอนเงินฝาก หรือจำเป็นต้องขายสินทรัพย์ลงทุนอย่างหุ้นกู้และกองทุนรวมในราคาขาดทุนเพื่อนำเงินมาจ่ายค่ารักษาพยาบาลฉุกเฉินค่ะ
ผู้สูงอายุที่มีโรคประจำตัว สมัครประกันอุบัติเหตุได้ไหม?
สมัครได้ค่ะ โดยส่วนใหญ่ไม่ต้องตรวจสุขภาพและไม่ต้องตอบคำถามสุขภาพลึกเท่าประกันสุขภาพทั่วไป แต่ประกันจะคุ้มครองเฉพาะผลจากอุบัติเหตุใหม่เท่านั้น ไม่คุ้มครองการรักษาโรคประจำตัวที่เป็นมาก่อนการทำประกันค่ะ
เบี้ยประกันอุบัติเหตุผู้สูงอายุ นำไปลดหย่อนภาษีได้ไหม?
สามารถนำไปลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริง ในหมวดเบี้ยประกันสุขภาพบิดามารดา ได้สูงสุดไม่เกิน 15,000 บาทต่อปี (เมื่อบิดามารดามีรายได้ไม่เกิน 30,000 บาทต่อปี) ตามเกณฑ์ของกรมสรรพากรค่ะ
สรุป ประกันอุบัติเหตุ ผู้สูงอายุ
การเลือกทำ ประกันอุบัติเหตุ ผู้สูงอายุ ถือเป็นเครื่องมือการจัดการความเสี่ยงที่เรียบง่ายแต่ทรงประสิทธิภาพสำหรับคนวัย 51–64 ปีขึ้นไป ก่อนตัดสินใจทำประกัน ควรเปรียบเทียบวงเงินค่ารักษาพยาบาลต่อครั้ง เงื่อนไขกระดูกแตกหัก และอ่านข้อยกเว้นกรมธรรม์อย่างรอบคอบ เพื่อให้ประกันทำหน้าที่ปกป้องเงินออมในยามเกษียณได้อย่างสมบูรณ์แบบที่สุดนะคะ
การลงทุนและความคุ้มครองมีความเสี่ยง ผู้ทำประกันภัยควรศึกษารายละเอียดและเงื่อนไขกรมธรรม์ก่อนตัดสินใจทำประกันภัยทุกครั้ง บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำทางการเงินส่วนบุคคล บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: กรมการแพทย์ กระทรวงสาธารณสุข และ กรมสรรพากร
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge