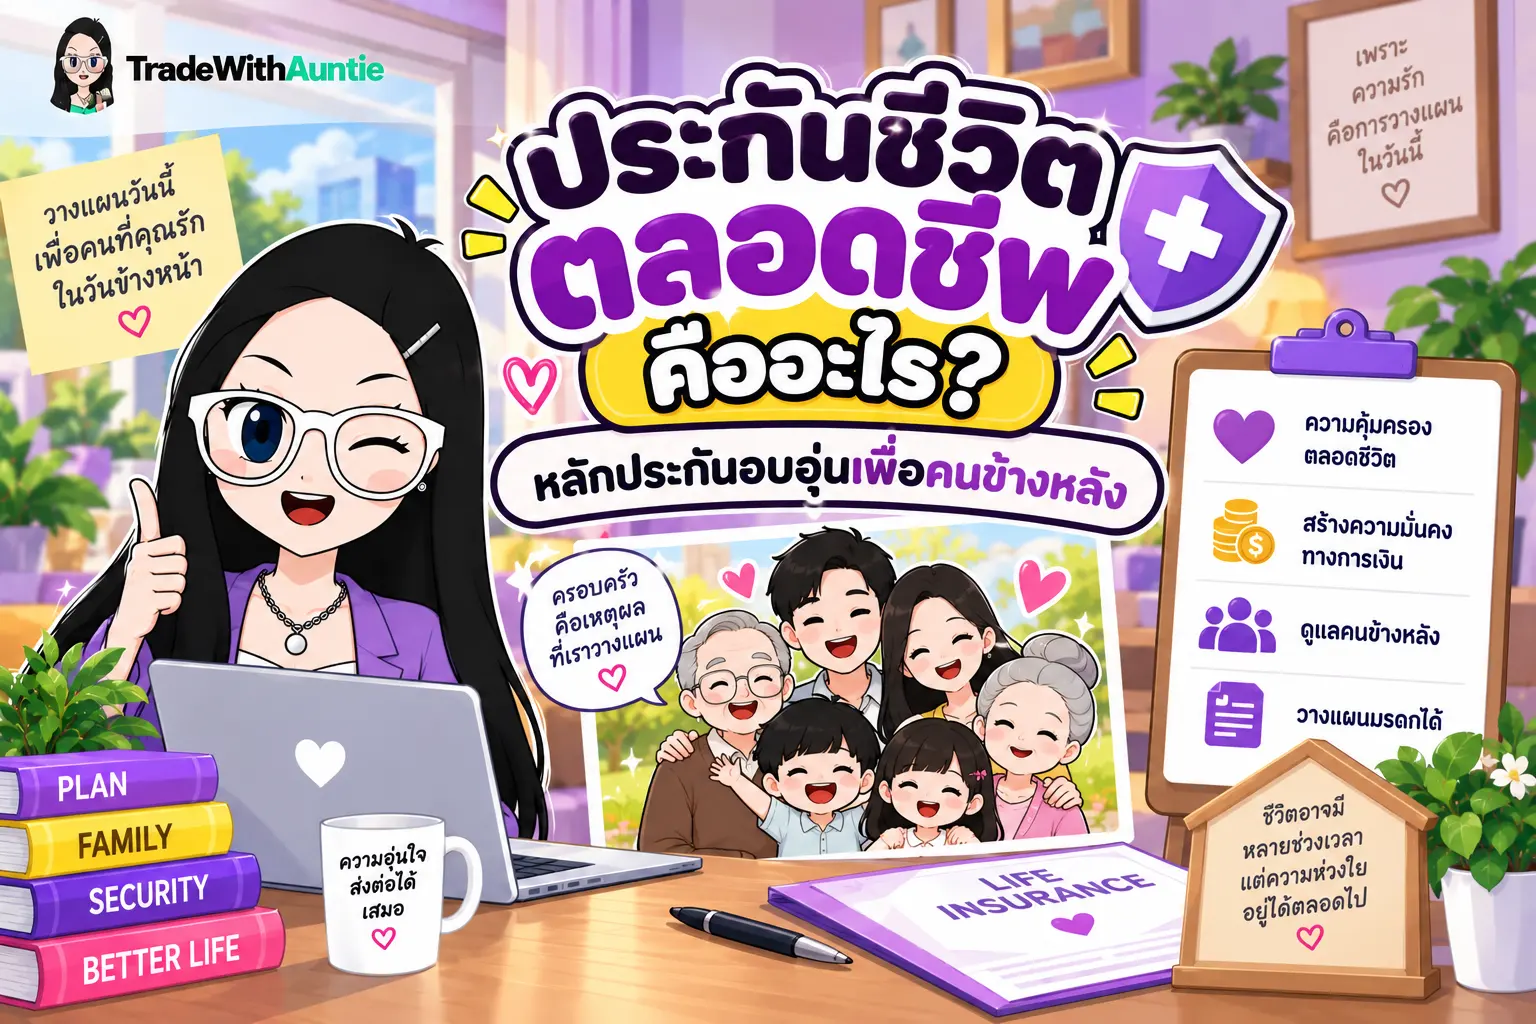
ประกันชีวิตตลอดชีพ คือ สัญญาประกันชีวิตระยะยาวที่เน้นการคุ้มครองชีวิตจนถึงอายุ 90–99 ปี เพื่อสร้างความมั่นคงทางการเงินให้กับครอบครัวและคนข้างหลัง ในวันที่เราอาจไม่ได้อยู่ดูแลพวกเขาแล้วค่ะ เมื่อเราก้าวเข้าสู่วัยสร้างความมั่นคง การบริหารความเสี่ยงย่อมเป็นสิ่งแรกๆ ที่ไม่ควรมองข้าม ในบทความนี้ คุณน้าจะพาไปเจาะลึกรายละเอียดที่ต้องรู้เกี่ยวกับประกันชีวิตตลอดชีพกันค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ประกันชีวิตตลอดชีพ คืออะไร?
ประกันชีวิตตลอดชีพ (Whole Life Insurance) คือ รูปแบบการทำประกันชีวิตที่เน้นมอบความคุ้มครองระยะยาวตลอดอายุขัย (โดยทั่วไปกรมธรรม์จะกำหนดคุ้มครองถึงอายุ 90, 95 หรือ 99 ปี) หากผู้ทำประกันเสียชีวิตในระหว่างสัญญา บริษัทประกันจะจ่ายทุนประกันภัย (จำนวนเงินเอาประกันภัย) ให้แก่ผู้รับประโยชน์ตามที่ระบุไว้ในสัญญา แต่หากผู้ทำประกันมีอายุยืนยาวจนครบกำหนดสัญญา ก็จะได้รับเงินคืนตามทุนประกันภัยเช่นเดียวกันค่ะ
จุดประสงค์หลักของสัญญาประเภทนี้ ไม่ได้เน้นการสร้างผลตอบแทนจากการออมเงิน แต่เน้นเรื่อง “ความคุ้มครองชีวิต” เพื่อส่งต่อเงินก้อนนี้เป็นมรดก หรือเป็นเงินทุนสำรองฉุกเฉินให้คนในครอบครัวสามารถดำเนินชีวิตต่อได้โดยไม่ติดขัดค่ะ
ประกันชีวิตตลอดชีพ มีอะไรบ้าง?
ในตลาดประกันภัย ประกันชีวิตตลอดชีพมักจะแบ่งตาม “ระยะเวลาการชำระเบี้ยประกัน” เพื่อให้เหมาะสมกับความสามารถในการจ่ายและเป้าหมายทางการเงินของแต่ละคนค่ะ โครงสร้างที่นิยมใช้ ได้แก่:
- แบบชำระเบี้ยระยะสั้น (เช่น 5/90 หรือ 10/90): ชำระเบี้ยประกันเพียง 5 หรือ 10 ปี แต่ให้ความคุ้มครองยาวนานถึงอายุ 90 ปี เหมาะสำหรับคนที่มีรายได้สูงในปัจจุบัน และต้องการเคลียร์ภาระเบี้ยประกันให้จบไว
- แบบชำระเบี้ยระยะปานกลางถึงยาว (เช่น 15/99 หรือ 20/99): ชำระเบี้ย 15 หรือ 20 ปี คุ้มครองถึงอายุ 99 ปี รูปแบบนี้กระจายค่าใช้จ่ายทำให้เบี้ยประกันต่อปีไม่สูงจนเกินไป เหมาะกับคนทำงานประจำที่มีรายได้สม่ำเสมอค่ะ
- แบบชำระเบี้ยตลอดชีพ (เช่น 99/99): ชำระเบี้ยไปเรื่อยๆ จนถึงอายุ 99 ปี มีเบี้ยประกันต่อปีต่ำที่สุด ทำให้สามารถซื้อทุนประกันภัยสูงๆ ได้ด้วยเงินงบประมาณที่จำกัด
| แบบประกัน (ระยะเวลาชำระเบี้ย/ระยะเวลาคุ้มครอง) | ระยะเวลาชำระเบี้ย | ช่วงเวลาคุ้มครอง | จุดเด่นที่สำคัญ |
|---|---|---|---|
| แบบชำระเบี้ยสั้น (เช่น 10/90) | 10 ปี | ถึงอายุ 90 ปี | จบภาระไว ได้สิทธิลดหย่อนภาษีช่วง 10 ปีแรก |
| แบบชำระเบี้ยปานกลาง (เช่น 20/99) | 20 ปี | ถึงอายุ 99 ปี | เบี้ยประกันต่อปีปานกลาง เหมาะกับวัยทำงาน |
| แบบชำระเบี้ยยาว (เช่น 99/99) | ชำระถึงอายุ 99 ปี | ถึงอายุ 99 ปี | เบี้ยประกันต่ำที่สุด สามารถสร้างทุนประกันสูงได้ |
ประกันชีวิตตลอดชีพ ต่างจากประกันแบบสะสมทรัพย์ยังไง?
หลายคนมักสับสนระหว่าง ประกันชีวิตตลอดชีพ กับ ประกันชีวิตแบบสะสมทรัพย์ คุณน้าขอสรุปความแตกต่างให้เห็นภาพชัดเจนดังนี้ค่ะ:
- ประกันชีวิตตลอดชีพ (Whole Life): เน้นความคุ้มครองชีวิตระยะยาว เบี้ยประกันที่จ่ายส่วนใหญ่จะนำไปซื้อความคุ้มครอง ทำให้เมื่อเทียบเงินเบี้ยประกันที่จ่ายเท่ากัน ประกันตลอดชีพจะได้ “ทุนประกันภัยสูงกว่า” ประกันสะสมทรัพย์มาก เหมาะสำหรับการสร้างมรดกและป้องกันความเสี่ยงให้ครอบครัว
- ประกันชีวิตแบบสะสมทรัพย์ (Endowment): เน้นการออมเงินระยะสั้นถึงปานกลาง (เช่น 10 ปี หรือ 20 ปี) มีเงินคืนระหว่างสัญญา และมีเงินก้อนเมื่อครบสัญญา แต่ความคุ้มครองชีวิตจะไม่ได้สูงเท่าแบบตลอดชีพเมื่อเทียบกับเบี้ยประกันที่จ่ายไป
คำแนะนำจากคุณน้า
หากเป้าหมายหลักของคุณคือการสร้างความมั่นคงให้ลูกหรือคนข้างหลังเมื่อเราไม่อยู่ การเลือกประกันชีวิตตลอดชีพ จะตอบโจทย์ได้คุ้มค่ากว่า แต่ถ้าต้องการออมเงินสั้นๆ พร้อมรับเงินคืนระหว่างสัญญา ให้พิจารณา ออมเงินแบบไหนดี ร่วมกับแบบสะสมทรัพย์แทนค่ะ
ประกันชีวิตตลอดชีพ สำคัญยังไง และสำคัญกับนักลงทุนยังไง?
สำหรับวัยสร้างความมั่นคงและครอบครัว ประกันชีวิตตลอดชีพไม่ได้เป็นเพียงแค่เรื่องของประกันภัย แต่มันคือ “ฐานรากการบริหารความเสี่ยง (Risk Management Base)” ของพอร์ตการเงินทั้งหมดค่ะ
- เป็นเกราะป้องกันพอร์ตการลงทุน (Portfolio Protection): หากเกิดเหตุไม่คาดฝัน เงินทุนประกันภัยจากกรมธรรม์ตลอดชีพจะทำหน้าที่เป็นเงินสภาพคล่องก้อนใหญ่ให้ครอบครัวทันที โดยที่ครอบครัวไม่ต้องบังคับขายสินทรัพย์ลงทุนอย่าง หุ้น กองทุน หรืออสังหาริมทรัพย์ ในช่วงที่ตลาดเป็นขาลงหรือขาดสภาพคล่อง
- เครื่องมือส่งต่อมรดกไร้ภาระภาษี: เงินค่าเวนคืนหรือเงินเอาประกันภัยที่ผู้รับประโยชน์ได้รับ จะได้รับการยกเว้นภาษีเงินได้ตามกฎหมาย และสามารถส่งมอบให้ผู้รับประโยชน์ได้โดยตรง โดยไม่ต้องผ่านกระบวนการจัดการมรดกในชั้นศาลที่ใช้เวลานานค่ะ
- มูลค่าเวนคืนกรมธรรม์ (Cash Value): แม้จะเน้นคุ้มครอง แต่เมื่อชำระเบี้ยไปได้ระยะหนึ่ง กรมธรรม์จะเริ่มสะสมมูลค่าเวนคืนเงินสด หากในอนาคตยามเกษียณต้องการใช้เงินฉุกเฉิน ก็สามารถกู้ยืมเงินจากมูลค่าเวนคืนกรมธรรม์ หรือตัดสินใจเวนคืนกรมธรรม์เพื่อนำเงินออกมาใช้จ่ายได้เช่นกันค่ะ
คำถามที่พบบ่อย (FAQ)
ประกันชีวิตตลอดชีพ ลดหย่อนภาษีได้เท่าไหร่?
เบี้ยประกันชีวิตตลอดชีพสามารถนำไปหักลดหย่อนภาษีเงินได้บุคคลธรรมดาได้ตามที่จ่ายจริง สูงสุดไม่เกิน 100,000 บาทต่อปี โดยมีเงื่อนไขว่ากรมธรรม์ต้องมีระยะเวลาคุ้มครองตั้งแต่ 10 ปีขึ้นไปค่ะ (สามารถนำไปวางแผนร่วมกับประกันสุขภาพได้เช่นกัน)
ถ้าจ่ายเบี้ยไม่ไหวกลางทาง มีทางเลือกอย่างไรบ้าง?
หากจ่ายเบี้ยประกันไม่ไหว กรมธรรม์ประกันชีวิตตลอดชีพมีความยืดหยุ่น โดยสามารถเลือก: (1) ขยายระยะเวลาคุ้มครอง โดยใช้มูลค่าเงินสดซื้อความคุ้มครองเท่าเดิมแต่ระยะเวลาสั้นลง (2) ใช้เงินสำเร็จ โดยลดทุนประกันภัยลง แต่คุ้มครองยาวนานเท่าเดิม หรือ (3) เวนคืนกรมธรรม์ เพื่อรับเงินสดก้อนหนึ่งคืนแล้วจบสัญญาค่ะ
ควรทำทุนประกันเท่าไหร่ถึงจะเพียงพอ?
คุณน้าแนะนำให้คำนวณจาก “ภาระหนี้สินทั้งหมด + ค่าใช้จ่ายของครอบครัวยามขาดเราไปประมาณ 3–5 ปี” เช่น มีหนี้บ้าน 2 ล้านบาท และค่าใช้จ่ายครอบครัวปีละ 300,000 บาท (5 ปี = 1.5 ล้านบาท) ทุนประกันชีวิตตลอดชีพที่เหมาะสมควรอยู่ที่ประมาณ 3.5 ล้านบาทค่ะ
สรุป ประกันชีวิตตลอดชีพ
ประกันชีวิตตลอดชีพ ถือเป็นเครื่องมือทางการเงินพื้นฐานที่ไม่ซับซ้อน แต่ทรงประสิทธิภาพในการคุ้มครองความเสี่ยง เหมาะสำหรับผู้ที่เป็นหัวหน้าครอบครัวหรือผู้ที่มีภาระผูกพันทางการเงิน การมีประกันชีวิตตลอดชีพ ติดพอร์ตไว้ จะช่วยให้คุณสามารถนำเงินส่วนที่เหลือไปลงทุนสร้างความรวยในสินทรัพย์เสี่ยงอื่นๆ ได้อย่างสบายใจ เพราะรู้ว่าคนข้างหลังจะมีหลักประกันความปลอดภัยทางการเงินเสมอค่ะ
การลงทุนและความเสี่ยงเป็นของคู่กัน ผู้ทำประกันควรศึกษารายละเอียด เงื่อนไขความคุ้มครอง และข้อยกเว้นของกรมธรรม์ก่อนตัดสินใจทำประกันภัยทุกครั้ง ผลประโยชน์และความคุ้มครองเป็นไปตามเงื่อนไขที่บริษัทประกันภัยกำหนด บทความนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ความรู้เท่านั้น
ขอขอบคุณข้อมูลจาก: สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) และ กรมสรรพากร
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge