ปลายปีทีไร หลายคนเริ่มปวดหัวเรื่องภาษีใช่ไหมคะ คุณน้าอยากชวนทุกคนมาทำความรู้จักกับการซื้อกองทุนลดหย่อนภาษี 2568 กันค่ะ นี่คือกลยุทธ์บริหารเงินออมระยะยาวที่ช่วยสร้างความมั่นคงในอนาคต พร้อมได้สิทธิประโยชน์ทางภาษีตามเกณฑ์ของกรมสรรพากรไปในตัว
สำหรับวัยทำงานและคนสร้างครอบครัวที่มีภาระรอบด้าน การปล่อยให้เงินนอนนิ่งโดยไม่วางแผนภาษีอาจทำให้เสียโอกาสการเติบโตของเงินต้นนะคะ ในบทความนี้ คุณน้าจะมาเจาะลึกโครงสร้างการลงทุนรอบปีภาษี พร้อมคัดกรองแนวทางจัดสรรเงินลงทุนให้งอกเงยและปลอดภัยอย่างยั่งยืนค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ซื้อกองทุนลดหย่อนภาษี 2568 คืออะไร?
พูดง่าย ๆ ก็คือ กองทุนลดหย่อนภาษี 2568 เป็นการลงทุนในหน่วยลงทุนของกองทุนรวมที่มีนโยบายพิเศษ ซึ่งได้รับการรับรองจากภาครัฐให้ผู้มีเงินได้สามารถนำยอดเงินลงทุนจริงไปหักออกจากเงินได้พึงประเมินก่อนคำนวณภาษีประจำปีได้ค่ะ
หัวใจหลักของการลงทุนประเภทนี้ไม่ได้มีเพียงแค่การได้เงินคืนภาษีเท่านั้น แต่ยังเป็นการบังคับออมเงินในสินทรัพย์คุณภาพดีเพื่อเป้าหมายระยะยาว ไม่ว่าจะเป็นทุนการศึกษาของบุตรหรือกองทุนสำหรับใช้จ่ายยามเกษียณ หากเข้าใจสิทธิประโยชน์ตามเพดานที่กฎหมายกำหนด จะช่วยให้ผู้อ่านวางแผนจัดสรรกระแสเงินสดของครอบครัวได้อย่างเป็นระบบมากขึ้นค่ะ
กองทุนลดหย่อนภาษี 2568 มีอะไรบ้าง และเงื่อนไขเปลี่ยนไปยังไง?
โครงสร้างกองทุนเพื่อสิทธิประโยชน์ทางภาษีในรอบปีภาษีนี้ประกอบด้วย 2 เสาหลักทางการ ได้แก่ Thai ESG และ RMF ขณะที่กองทุนประเภทอื่นมีการปรับเปลี่ยนเงื่อนไขตามมติคณะรัฐมนตรีอย่างมีนัยสำคัญ
เจาะลึกกองทุน Thai ESG ทางเลือกใหม่ระยะถือครองสั้นลง
กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG) มีนโยบายเน้นลงทุนในสินทรัพย์ไทยที่ดำเนินธุรกิจตามหลักสิ่งแวดล้อม สังคม และบรรษัทภิบาล โดยมีวงเงินหักลดหย่อนภาษีได้สูงสุดไม่เกิน 300,000 บาทต่อปี และไม่เกิน 30% ของเงินได้พึงประเมิน
จุดเด่นสำคัญคือระยะเวลาถือครองที่กำหนดไว้เพียง 5 ปี นับจากวันที่ซื้อแบบวันชนวัน ซึ่งสั้นกว่ากองทุนในอดีตอย่างมาก จึงเหมาะอย่างยิ่งสำหรับคนที่ต้องการบริหารสภาพคล่องทางการเงินควบคู่ไปกับการวางแผนภาษีในระยะปานกลางค่ะ
นอกจากเงื่อนไขสิทธิประโยชน์ทางภาษีแล้ว อย่าลืมเปรียบเทียบค่าธรรมเนียมการจัดการกองทุน (Management Fee) ของแต่ละบลจ.ประกอบการตัดสินใจด้วยนะคะ เพราะค่าธรรมเนียมที่ต่างกันส่งผลต่อผลตอบแทนสุทธิในระยะยาวได้เช่นกัน
เปรียบเทียบความต่าง SSF RMF ในการวางแผนระยะยาว
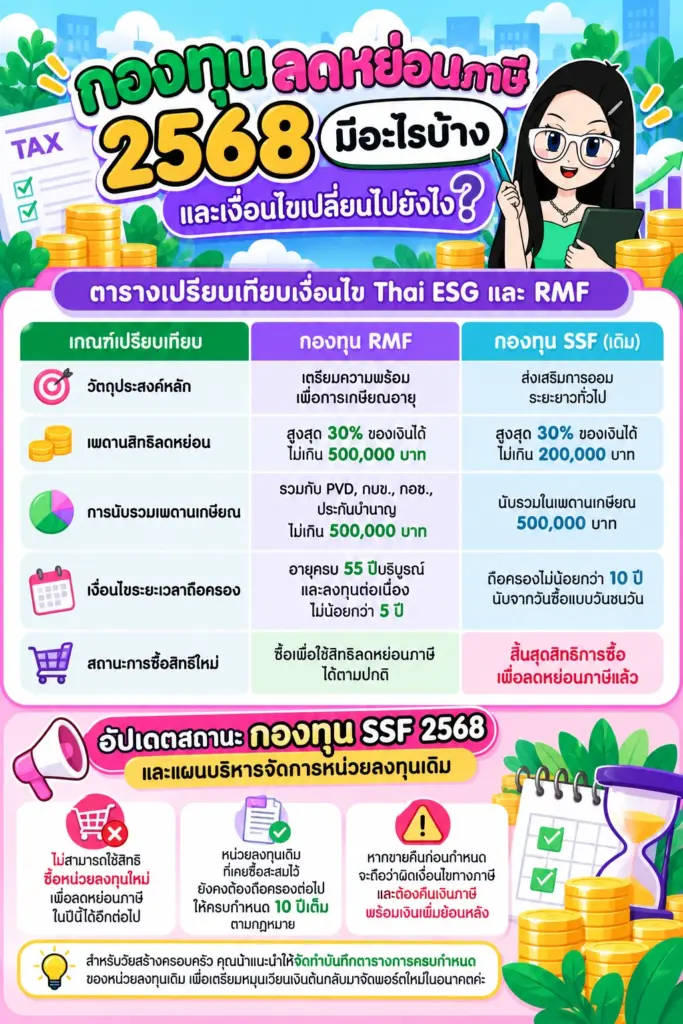
การเปรียบเทียบสิทธิประโยชน์และความแตกต่างระหว่างกองทุนเพื่อการเกษียณและกองทุนเพื่อการออมเดิม มีรายละเอียดสรุปไว้ดังนี้ค่ะ
| เกณฑ์เปรียบเทียบ | กองทุน RMF | กองทุน SSF (เดิม) |
|---|---|---|
| วัตถุประสงค์หลัก | เตรียมความพร้อมเพื่อการเกษียณอายุ | ส่งเสริมการออมระยะยาวทั่วไป |
| เพดานสิทธิลดหย่อน | สูงสุด 30% ของเงินได้ ไม่เกิน 500,000 บาท | สูงสุด 30% ของเงินได้ ไม่เกิน 200,000 บาท |
| การนับรวมเพดานเกษียณ | รวมกับ PVD, กบข., กอช., ประกันบำนาญ ไม่เกิน 500,000 บาท | นับรวมในเพดานเกษียณ 500,000 บาท |
| เงื่อนไขระยะเวลาถือครอง | อายุครบ 55 ปีบริบูรณ์ และลงทุนต่อเนื่องไม่น้อยกว่า 5 ปี | ถือครองไม่น้อยกว่า 10 ปี นับจากวันซื้อแบบวันชนวัน |
| สถานะการซื้อสิทธิใหม่ | ซื้อเพื่อใช้สิทธิลดหย่อนภาษีได้ตามปกติ | สิ้นสุดสิทธิการซื้อเพื่อลดหย่อนภาษีแล้ว |
อัปเดตสถานะ กองทุน SSF 2568 และแผนบริหารจัดการหน่วยลงทุนเดิม
สำหรับคนที่เคยถือหน่วยลงทุนผ่านโครงการ กองทุน SSF 2568 จะไม่สามารถใช้สิทธิซื้อหน่วยลงทุนใหม่เพื่อลดหย่อนภาษีในรอบปีนี้ได้อีกต่อไป เนื่องจากมาตรการทางภาษีของกองทุนเพื่อการออมได้สิ้นสุดระยะเวลาส่งเสริมการซื้อใหม่แล้ว
อย่างไรก็ตาม หน่วยลงทุนเดิมที่เคยซื้อสะสมไว้ตั้งแต่ปีก่อนหน้ายังคงต้องถือครองต่อไปให้ครบกำหนด 10 ปีเต็มตามกฎหมาย หากขายคืนก่อนกำหนดจะถือว่าผิดเงื่อนไขทางภาษีและต้องคืนเงินภาษีพร้อมเงินเพิ่มย้อนหลัง
สำหรับวัยสร้างครอบครัว คุณน้าแนะนำให้จัดทำบันทึกตารางการครบกำหนดของหน่วยลงทุนเดิม เพื่อเตรียมหมุนเวียนเงินต้นกลับมาจัดพอร์ตใหม่ในอนาคตค่ะ
ซื้อกองทุนลดหย่อนภาษี 2568 ตัวไหนดี? เกณฑ์คัดเลือกให้เหมาะกับช่วงวัย
การตัดสินใจเลือกลงทุนควรเริ่มต้นจากการประเมินฐานภาษีจริงและความสามารถในการรับความผันผวนของเงินต้นเป็นหลัก ไม่ควรเลือกลงทุนเพียงเพราะเห็นผลตอบแทนย้อนหลังสูงเท่านั้นค่ะ
จัดพอร์ตตามช่วงอายุ: วัยสร้างความมั่นคงและครอบครัว (35-50 ปี)
คนวัย 35–50 ปี มักมีภาระการเงินหลายด้าน ทั้งการดูแลบุตรและพ่อแม่สูงวัย เป้าหมายการลงทุนจึงต้องเน้นการเติบโตอย่างมั่นคงและไม่ผันผวนจนทำให้เครียด คุณน้าขอแนะนำแนวทางการจัดสรรสัดส่วนดังนี้ค่ะ
- ฐานภาษีต่ำกว่า 10%: สิทธิประโยชน์จากการประหยัดภาษีอาจไม่คุ้มกับความเสี่ยงจากการถูกล็อกสภาพคล่องหลายปี ควรมุ่งเน้นการสะสมสภาพคล่องในบัญชีเงินฝากหรือตราสารหนี้ระยะสั้นก่อน
- ฐานภาษี 15% ขึ้นไป: การลงทุนในกองทุนลดหย่อนภาษีจะเริ่มสร้างความคุ้มค่าอย่างชัดเจน โดยควรแบ่งเงินก้อนแรกไปที่ Thai ESG เพื่อรับสิทธิลดหย่อนที่มีระยะเวลาถือครอง 5 ปี
- ฐานภาษี 20%–35%: ควรใช้สิทธิ Thai ESG ให้เต็มเพดานก่อน จากนั้นจึงทยอยลงทุนใน RMF ที่กระจายความเสี่ยงในสินทรัพย์ทั่วโลก เพื่อเสริมสร้างกองทุนเกษียณให้เต็มเพดาน 500,000 บาท
กลยุทธ์ Core & Satellite ผสานความปลอดภัยและการเติบโต
การบริหารพอร์ตลงทุนควรแบ่งเงินเป็น 2 ส่วนหลัก โดยส่วน Core Portfolio หรือพอร์ตหลักควรกระจายในกองทุนหุ้นดัชนีระดับโลกหรือกองทุนผสมที่มีความเสี่ยงปานกลาง เพื่อให้เงินต้นเติบโตสม่ำเสมอไปพร้อมกับเศรษฐกิจ
ขณะเดียวกัน สามารถจัดสรรเงินส่วนน้อยเป็น Satellite Portfolio ผ่านการลงทุนในธีมเฉพาะกลุ่มที่มีศักยภาพเติบโตระยะยาว โดยผู้อ่านสามารถเรียนรู้พื้นฐานตราสารทางการเงินเพิ่มเติมได้ที่บทความ มือใหม่หัดลงทุนกองทุนรวม
และหากต้องการกระจายสินทรัพย์ที่มีความมั่นคงสูงเพื่อเป็นฐานรองรับความผันผวนของพอร์ต การแบ่งสัดส่วนเงินบางส่วนไป ซื้อพันธบัตรรัฐบาล ก็เป็นอีกหนึ่งทางเลือกที่ช่วยรักษาสภาพคล่องและสร้างกระแสเงินสดที่แน่นอนให้ครอบครัวได้เป็นอย่างดีค่ะ
เทคนิคและขั้นตอนการวางแผน ซื้อกองทุนลดหย่อนภาษี 2568 ให้มีประสิทธิภาพ
การวางแผนซื้อกองทุนให้ได้ประโยชน์สูงสุดและไม่ตึงตัวทางการเงิน ต้องอาศัยการจัดระเบียบกระแสเงินสดอย่างสม่ำเสมอ โดยคุณน้าไม่แนะนำให้รอทุ่มเงินก้อนใหญ่ในช่วงปลายปีค่ะ
- คำนวณฐานภาษีและเพดานที่แท้จริง: ตรวจสอบรายได้สุทธิและสิทธิลดหย่อนส่วนตัวทั้งหมด เพื่อหาระดับเงินลงทุนที่ให้ผลประโยชน์ทางภาษีคุ้มค่าที่สุด
- ตั้งระบบลงทุนอัตโนมัติ (DCA รายเดือน): ทยอยหักเงินลงทุนทุกเดือนหลังวันเงินเดือนออก วิธีนี้ช่วยเฉลี่ยต้นทุนและตัดปัญหาเรื่องอารมณ์ผันผวนตามสภาวะตลาด
- ติดตามและปรับสัดส่วนพอร์ตอย่างน้อยปีละครั้ง: ตรวจสอบว่าสินทรัพย์ที่ลงทุนยังคงสอดคล้องกับเป้าหมายความเสี่ยงที่รับได้หรือไม่
คำแนะนำจากคุณน้า
หากครอบครัวมีแผนต้องใช้เงินก้อนใหญ่ในอีก 3–5 ปีข้างหน้า ไม่ควรนำเงินก้อนนั้นมาซื้อกองทุนเพื่อลดหย่อนภาษีนะคะ เพราะเงื่อนไขระยะเวลาถือครองจะทำให้เงินถูกล็อกไว้ และหากเกิดเหตุฉุกเฉินจนต้องถอนออกมาก่อนกำหนด อาจต้องเสียทั้งภาษีย้อนหลังและค่าปรับจนไม่คุ้มค่าค่ะ
ข้อควรระวังและกับดักที่คนซื้อกองทุนลดหย่อนภาษีมักมองข้าม
หลายคนมุ่งเน้นแต่เรื่องการประหยัดภาษีจนลืมคำนึงถึงความเสี่ยงจากการลดลงของมูลค่าเงินต้น หากเลือกลงทุนในสินทรัพย์ที่มีความเสี่ยงสูงเกินไป มูลค่าพอร์ตที่ติดลบอาจมากกว่าภาษีที่ประหยัดได้
นอกจากนี้ การไม่ศึกษาเงื่อนไขการถือครองหน่วยลงทุนให้ชัดเจนเป็นข้อผิดพลาดที่พบบ่อยมาก การขายคืนก่อนระยะเวลาที่กฎหมายกำหนด หรือการหยุดส่งเงินลงทุนในกองทุนที่มีข้อผูกพันต่อเนื่อง จะส่งผลให้กรมสรรพากรเรียกเก็บภาษีที่เคยได้รับยกเว้นไปคืน พร้อมด้วยเงินเพิ่มตามกฎหมายอีก 1.5% ต่อเดือนของยอดภาษีที่ค้างชำระค่ะ
คำถามที่พบบ่อย
เงื่อนไขกองทุนลดหย่อนภาษี 2568 ต่างจากเดิมอย่างไร?
โครงสร้างรอบปีนี้ไม่มีการเปิดให้ซื้อสิทธิใหม่ในกองทุนเพื่อการออม (SSF) อีกต่อไป โดยทางเลือกหลักจะเน้นไปที่กองทุน Thai ESG ที่มีระยะเวลาถือครองสั้นลงเหลือ 5 ปี และกองทุน RMF สำหรับเป้าหมายการเกษียณอายุค่ะ
ซื้อกองทุนลดหย่อนภาษี 2568 ตัวไหนดี?
ควรพิจารณาจากฐานภาษีและกรอบระยะเวลาถือครองเป็นหลัก หากต้องการระยะเวลาถือครองสั้น 5 ปี ควรเลือกลงทุนใน Thai ESG แต่หากต้องการออมเงินระยะยาวเพื่อการเกษียณและมีฐานภาษีสูง ควรเลือกลงทุนใน RMF ที่กระจายความเสี่ยงในสินทรัพย์ทั่วโลกค่ะ
กองทุนลดหย่อนภาษี 2568 มีอะไรบ้าง?
ตัวเลือกหลักที่สามารถใช้สิทธิหักลดหย่อนภาษีได้ ได้แก่ กองทุนรวมไทยเพื่อความยั่งยืน (Thai ESG) และกองทุนรวมเพื่อการเลี้ยงชีพ (RMF) โดยแต่ละประเภทมีข้อกำหนดเพดานการลดหย่อนและระยะเวลาการถือครองหน่วยลงทุนที่แตกต่างกันอย่างชัดเจนค่ะ
สรุปเกี่ยวกับซื้อกองทุนลดหย่อนภาษี 2568
การวางแผน ซื้อกองทุนลดหย่อนภาษี 2568 ให้เกิดประโยชน์สูงสุด ไม่ได้ขึ้นอยู่กับการเลือกลงทุนตามกระแสตลาด แต่ขึ้นอยู่กับการเข้าใจสิทธิประโยชน์ทางภาษีและการเลือกสินทรัพย์ที่เหมาะกับความสามารถในการรับความเสี่ยงของตนเองและครอบครัว การมีวินัยในการออมสม่ำเสมอควบคู่ไปกับการจัดสัดส่วนเงินทุนอย่างรอบคอบ จะช่วยสร้างเสถียรภาพทางการเงินในระยะยาว
ทั้งนี้ผู้อ่านสามารถเข้าไปศึกษาคู่มือและแนวทางการเลือกหน่วยลงทุนเพิ่มเติมได้ที่หมวด กองทุนลดหย่อนภาษี เพื่อเตรียมความพร้อมให้รอบด้านก่อนตัดสินใจลงทุนทุกครั้งนะคะ
การลงทุนมีความเสี่ยงและมีผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ประกาศกรมสรรพากรเรื่องวงเงินลดหย่อน Thai ESG สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และ ตลาดหลักทรัพย์แห่งประเทศไทย
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge