ใครที่กำลังมองหาตัวช่วยสร้างกระแสเงินสดเข้ากระเป๋าแบบสม่ำเสมอ คุณน้าเชื่อว่าหลายคนเคยได้ยินชื่อ ‘กองทุนหุ้นปันผล’ กันมาบ้างค่ะ เครื่องมือนี้คือกองทุนรวมหุ้นที่มีนโยบายนำผลตอบแทนจากการลงทุน ทั้งเงินปันผลของหุ้นที่ถือครองและกำไรสะสม มาจ่ายคืนให้ผู้ถือหน่วยลงทุนอย่างสม่ำเสมอ ตอบโจทย์วัยทำงานที่เริ่มสร้างครอบครัวและมองหากระแสเงินสดมาช่วยแบ่งเบาภาระค่าใช้จ่ายได้ดีค่ะ
แต่บางครั้งเราอาจลืมดูต้นทุนแฝงทั้งเรื่องภาษีและการชะลอตัวของเงินต้น บทความนี้ คุณน้าจะมาเจาะลึกไส้ใน กลไกเงินปันผลที่แท้จริง พร้อมวิธีคัดเลือกกองทุนคุณภาพเพื่อสร้าง Passive Income อย่างยั่งยืนค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
กองทุนหุ้นปันผล คืออะไร?
กองทุนหุ้นปันผล คือ กองทุนรวมตราสารทุนที่ระบุในหนังสือชี้ชวนอย่างชัดเจนว่าจะจ่ายผลประโยชน์ตอบแทนให้แก่ผู้ถือหน่วยลงทุน เมื่อกองทุนมีกำไรสุทธิหรือมีกำไรสะสม เครื่องมือนี้เป็นทางเลือกหนึ่งสำหรับคนที่จัดสรรเงินมาลงทุนใน กองทุนรวม เพื่อเสริมสภาพคล่อง โดยบทบาทหลักของกองทุนรวมหุ้นปันผลมีดังนี้ค่ะ
- สร้างกระแสเงินสดสม่ำเสมอ: จัดตั้งขึ้นเพื่อตอบโจทย์ผู้ที่ต้องการ Cash Flow ประจำงวด โดยไม่ต้องคอยจับจังหวะตลาดเพื่อทยอยขายหน่วยลงทุนเอง
- ลดภาระการบริหารจัดการ: ผู้จัดการกองทุนทำหน้าที่ติดตามและคัดเลือกหุ้นปันผลให้ เหมาะกับคนทำงานที่ไม่มีเวลาเฝ้างบการเงินรายบริษัท
- ทางเลือกเสริมสภาพคล่อง: ช่วยให้ผู้ลงทุนนำเงินสดที่ได้ระหว่างทางไปใช้จ่ายในชีวิตประจำวัน หรือนำไปบริหารพอร์ตในสินทรัพย์อื่นต่อได้ทันที
กองทุนปันผลจ่ายยังไง? กลไกเบื้องหลังที่เงินไม่ได้งอกฟรี
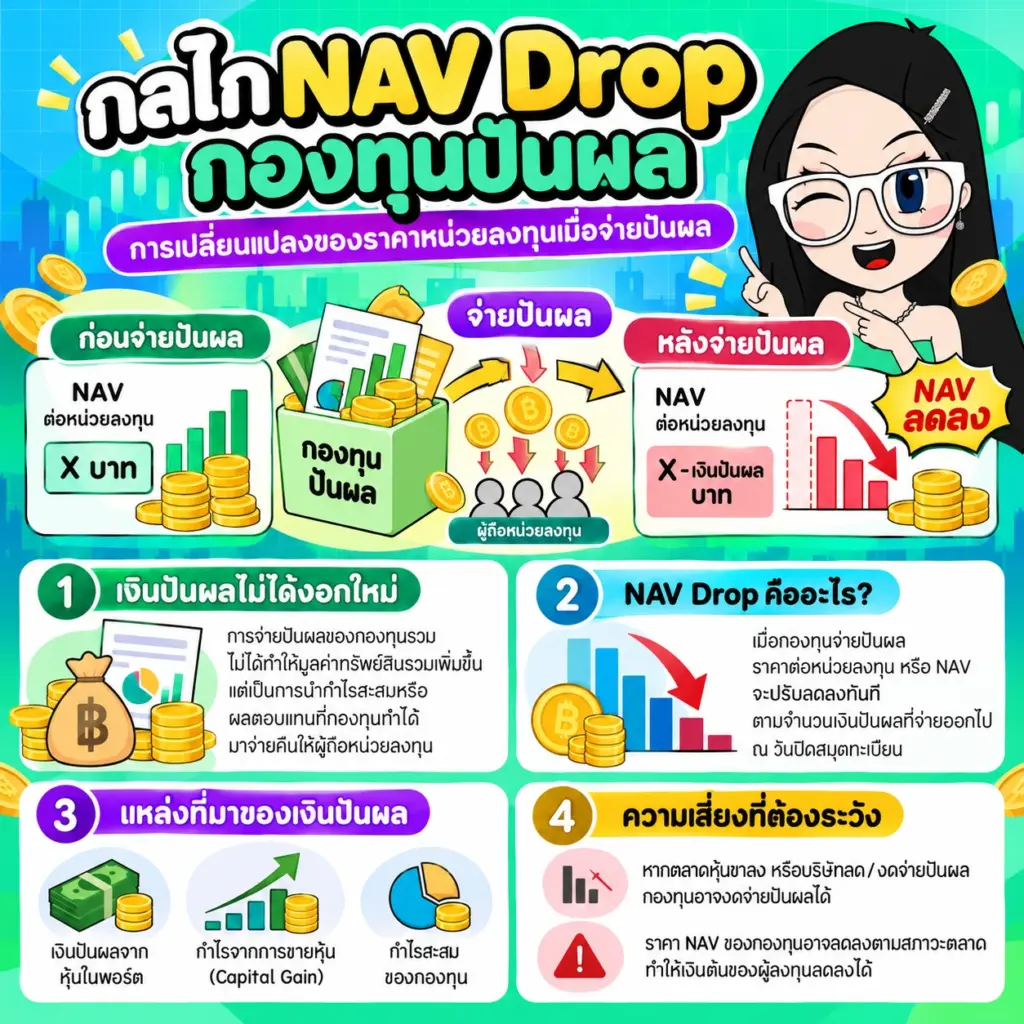
- เงินไม่ได้งอกใหม่ในอากาศ: กลไกการจ่ายเงินปันผลของกองทุนรวมไม่ได้ทำให้มูลค่าทรัพย์สินรวมงอกขึ้นมาใหม่ แต่เป็นการนำเงินกำไรสะสมหรือผลตอบแทนที่กองทุนทำได้ออกมาจ่ายคืนให้แก่ผู้ถือหน่วยลงทุน
- ราคา NAV หรือมูลค่าทรัพย์สินสุทธิต่อหน่วยลงทุน (Net Asset Value) ปรับลดลงทันที (NAV Drop): ทุกครั้งที่มีการจ่ายปันผล ราคาต่อหน่วยลงทุนหรือ NAV จะลดลงตามจำนวนเงินปันผลที่จ่ายออกไปทันที ณ วันปิดสมุดทะเบียน
- ที่มาของเงินปันผล 3 แหล่งหลัก:
- เงินปันผลที่บริษัทจดทะเบียนในพอร์ตจ่ายออกมาให้แก่กองทุน
- กำไรส่วนต่างราคาหุ้น (Capital Gain) ที่กองทุนขายทำกำไรออกมาได้
- กำไรสะสมของกองทุนที่สะสมไว้จากรอบบัญชีก่อนหน้า
- ความเสี่ยงสองด้านที่ต้องระวัง: แม้กองทุนจะเน้นลงทุนในหุ้นปันผล แต่หากตลาดหุ้นเข้าสู่ภาวะขาลงและบริษัทจดทะเบียนลดหรืองดจ่ายปันผล กองทุนก็มีโอกาสงดจ่ายปันผลได้เช่นกัน ขณะเดียวกันราคา NAV ของกองทุนก็ปรับลดลงตามสภาวะตลาด ทำให้เงินต้นของผู้ลงทุนลดลงได้ค่ะ
กับดักภาษี 10% และ Total Return Drag ที่คนส่วนใหญ่มองข้าม
- ภาษีหัก ณ ที่จ่าย 10% ทันที: เงินปันผลจากกองทุนรวมจะถูกหักภาษี ณ ที่จ่าย 10% ทุกครั้งที่มีการจ่ายเงินปันผลตามเกณฑ์ของกรมสรรพากรค่ะ
- ตัวอย่างผลกระทบจากภาษี: หากคุณลงทุน 1,000,000 บาท ได้รับเงินปันผล 50,000 บาท จะถูกหักภาษี 10% เป็นเงิน 5,000 บาททันที ทำให้เหลือเงินเข้าบัญชีจริง 45,000 บาท ขณะที่กองทุนแบบสะสมมูลค่าจะนำเงิน 50,000 บาทเต็มจำนวนไปลงทุนต่อ
- แรงฉุดของผลตอบแทนรวม (Total Return Drag): การถูกหักภาษี 10% ระหว่างทางอย่างต่อเนื่อง จะทำให้ผลตอบแทนทบต้นของกองทุนแบบจ่ายเงินปันผลเติบโตช้ากว่ากองทุนแบบสะสมมูลค่าอย่างมีนัยสำคัญในระยะยาว
- ทางเลือกในการบริหารภาษี: ผู้ลงทุนสามารถเลือกให้ภาษีหัก ณ ที่จ่าย 10% เป็นภาษีสุดท้าย (Final Tax) โดยไม่ต้องนำมารวมคำนวณภาษีประจำปี หรือหากมีฐานภาษีเงินได้ต่ำกว่า 10% ก็สามารถนำยอดปันผลไปยื่นรวมคำนวณเพื่อขอเงินคืนภาษีได้ค่ะ
เจาะลึกการคัดเลือกกองทุน ดูแค่ Dividend Yield สูงอย่างเดียวไม่ได้
- ระวังกับดัก Dividend Yield สูง (Value Trap): การเลือกกองทุนโดยดูเฉพาะตัวเลขอัตราเงินปันผลตอบแทนในอดีตเพียงอย่างเดียวมีความเสี่ยงสูง เพราะอัตราผลตอบแทนที่ดูสูงผิดปกติอาจเกิดจากราคาหุ้นที่กำลังดิ่งลงอย่างหนักจากปัญหาเชิงพื้นฐานของธุรกิจ
- ตรวจสอบสัดส่วนการจ่ายปันผล: ต้องตรวจไส้ในของหุ้นหลักที่กองทุนถือครอง โดยพิจารณาความสามารถในการทำกำไรและสัดส่วน Payout Ratio เพื่อดูว่าบริษัทจ่ายปันผลเกินความสามารถของกำไรสุทธิหรือไม่ หากสูงเกิน 80–90% ต่อเนื่อง อาจสะท้อนความเสี่ยงที่จะถูกลดปันผลในอนาคต
- ให้ความสำคัญกับ Dividend Growth: ควรมองหากองทุนที่เน้นลงทุนในหุ้นที่มีประวัติการเพิ่มเงินปันผลต่อเนื่องและมีกระแสเงินสดมั่นคง ซึ่งช่วยรักษาทั้งเงินต้นและเพิ่มผลตอบแทนรวมได้ดีกว่า
- ตัวอย่างเกณฑ์คัดกรองระดับสากล: กองทุนปันผลมาตรฐานโลกอย่าง SCHD อ้างอิงดัชนี Dow Jones U.S. Dividend 100 Index ของ S&P Dow Jones Indices ซึ่งกำหนดให้หุ้นในดัชนีต้องมีประวัติจ่ายเงินปันผลต่อเนื่องอย่างน้อย 10 ปี
คำแนะนำจากคุณน้า
1. คุณน้าแนะนำให้เน้นดู Total Return (ผลตอบแทนรวม) ควบคู่กับ Dividend Yield เสมอค่ะ
2. ตรวจสอบประวัติการจ่ายเงินปันผลย้อนหลังอย่างน้อย 3–5 ปี ว่ามีความสม่ำเสมอหรือไม่ ไม่ควรตัดสินใจจากปันผลพิเศษรอบเดียว
3. เช็ก Payout Ratio ของหุ้นหลักที่กองทุนถือครอง หากสูงเกิน 80–90% ต่อเนื่อง อาจมีความเสี่ยงถูกลดปันผลในอนาคตค่ะ
กองทุนหุ้นปันผลไทย VS กองทุนหุ้นโลก ปันผล เลือกลงทุนแบบไหนดี?
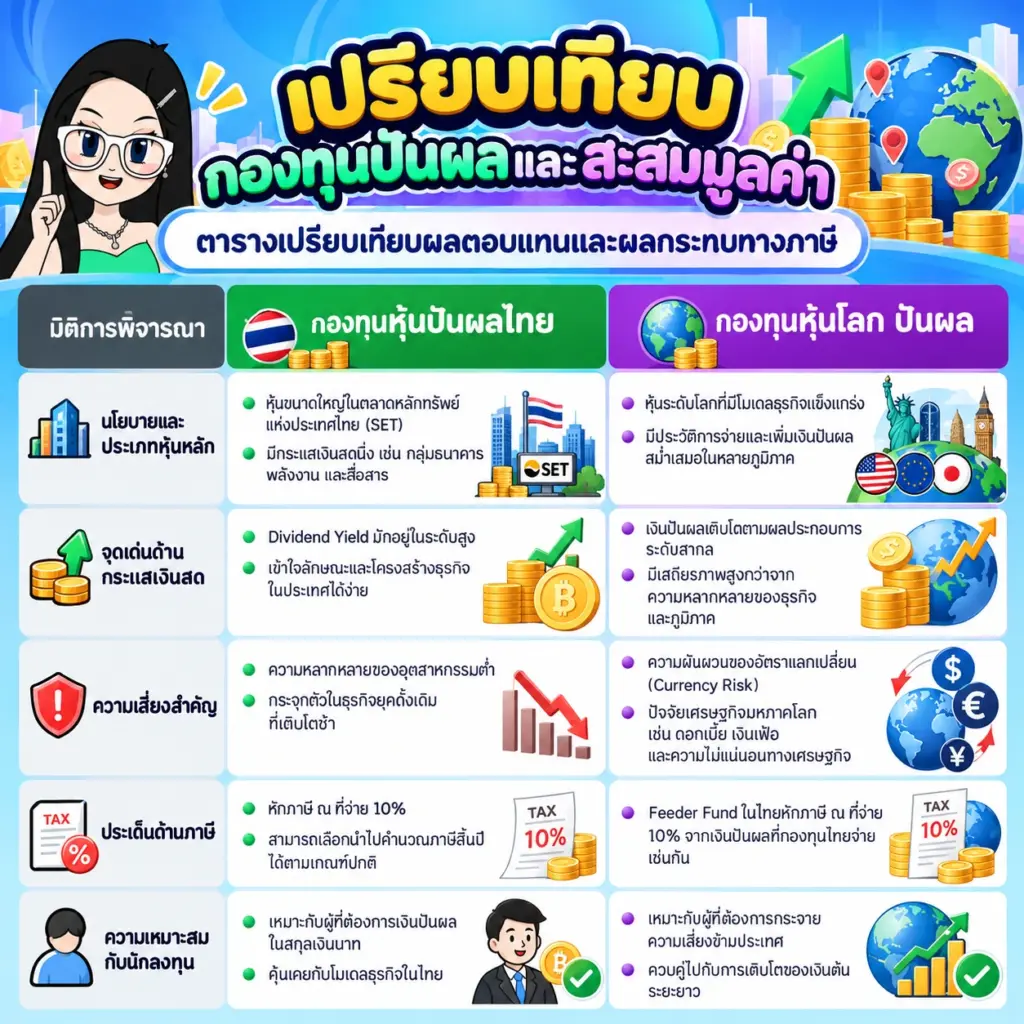
| มิติการพิจารณา | กองทุนหุ้นปันผลไทย | กองทุนหุ้นโลก ปันผล |
|---|---|---|
| นโยบายและประเภทหุ้นหลัก | หุ้นขนาดใหญ่ในตลาดหลักทรัพย์แห่งประเทศไทย ที่มีกระแสเงินสดนิ่ง เช่น กลุ่มธนาคาร พลังงาน และสื่อสาร มักมีอัตราเงินปันผลตอบแทนอยู่ในระดับที่น่าสนใจเมื่อเทียบกับตลาดโลกค่ะ | หุ้นระดับโลกที่มีโมเดลธุรกิจแข็งแกร่ง มีประวัติการจ่ายและเพิ่มเงินปันผลสม่ำเสมอในหลายภูมิภาค |
| จุดเด่นด้านกระแสเงินสด | Dividend Yield มักอยู่ในระดับสูง เข้าใจลักษณะและโครงสร้างธุรกิจในประเทศได้ง่าย | เงินปันผลเติบโตตามผลประกอบการระดับสากล และมีเสถียรภาพสูงกว่าจากความหลากหลาย |
| ความเสี่ยงสำคัญ | ความหลากหลายของอุตสาหกรรมต่ำ กระจุกตัวในธุรกิจยุคดั้งเดิมที่เติบโตช้า | ความผันผวนของอัตราแลกเปลี่ยน (Currency Risk) และปัจจัยเศรษฐกิจมหภาคโลก |
| ประเด็นด้านภาษี | หักภาษี ณ ที่จ่าย 10% และเลือกนำไปคำนวณภาษีสิ้นปีได้ตามเกณฑ์ปกติ | Feeder Fund ในไทยหักภาษี ณ ที่จ่าย 10% จากเงินปันผลที่กองทุนไทยจ่ายเช่นกัน |
| ความเหมาะสมกับนักลงทุน | เหมาะกับผู้ที่ต้องการเงินปันผลในสกุลเงินบาท และคุ้นเคยกับโมเดลธุรกิจในไทย | เหมาะกับผู้ที่ต้องการกระจายความเสี่ยงข้ามประเทศ ควบคู่ไปกับการเติบโตของเงินต้นระยะยาว |
คำถามที่พบบ่อย
กองทุนปันผลจ่ายยังไง มีรอบการจ่ายแน่นอนไหม?
กองทุนรวมจะจ่ายเงินปันผลตามรอบบัญชีที่ระบุไว้ในหนังสือชี้ชวน เช่น จ่ายปีละ 1 ครั้ง, 2 ครั้ง หรือรายไตรมาส โดยเงินจะถูกโอนเข้าบัญชีธนาคารของผู้ถือหน่วยลงทุนโดยตรง ทั้งนี้ กองทุนจะจ่ายได้ก็ต่อเมื่อมีกำไรสะสมหรือกำไรสุทธิในรอบนั้นๆ ตามเกณฑ์ที่กำหนดค่ะ
กองทุนปันผล เสียภาษีไหม และขอคืนภาษีได้หรือเปล่า?
เงินปันผลจากกองทุนรวมต้องเสียภาษีหัก ณ ที่จ่าย 10% ทุกครั้งที่มีการจ่ายค่ะ ผู้ลงทุนสามารถเลือกให้เป็น Final Tax โดยไม่ต้องนำมารวมคำนวณภาษีปลายปี หรือหากมีฐานภาษีเงินได้ต่ำกว่า 10% ก็สามารถนำยอดเงินปันผลไปยื่นรวมเพื่อขอคืนเงินภาษีส่วนเกินได้ค่ะ
หุ้นปันผลกับกองทุนปันผล ต่างกันยังไง แบบไหนเหมาะกับใคร?
หุ้นปันผลรายตัวกำหนดให้เราคัดเลือกและติดตามผลประกอบการของบริษัทเองทั้งหมด แต่ได้เงินปันผลเต็มเม็ดเต็มหน่วยและมีสิทธิเครดิตภาษีเงินปันผล ส่วนกองทุนรวมมีผู้จัดการกองทุนคัดกรองและกระจายความเสี่ยงในหุ้นหลายตัวให้ เหมาะกับคนไม่มีเวลาติดตามตลาดใกล้ชิดค่ะ
ควรเลือกกองทุนแบบจ่ายเงินปันผล หรือแบบสะสมมูลค่าดีกว่ากัน?
ขึ้นอยู่กับเป้าหมายทางการเงินค่ะ หากต้องการกระแสเงินสดออกมาหมุนเวียนใช้จ่ายในชีวิตประจำวัน กองทุนแบบจ่ายปันผลตอบโจทย์ได้ดี แต่หากอยู่ในช่วงสะสมความมั่งคั่งและต้องการพลังดอกเบี้ยทบต้น กองทุนสะสมมูลค่าจะให้ผลตอบแทนรวมที่คุ้มค่ากว่าเพราะไม่ถูกหักภาษีระหว่างทางค่ะ
สรุปเกี่ยวกับกองทุนหุ้นปันผล
กองทุนหุ้นปันผลจัดเป็นเครื่องมือสร้าง Passive Income ที่ช่วยตอบโจทย์เรื่องกระแสเงินสดระหว่างทางสำหรับคนที่ต้องการความสบายใจและมีเงินสดไหลเวียนเข้ามาอย่างสม่ำเสมอ แต่ก่อนตัดสินใจลงทุน อย่าลืมพิจารณาผลตอบแทนรวม ต้นทุนภาษีหัก ณ ที่จ่าย 10% และการหักลบของ NAV เสมอ เพื่อให้การจัดพอร์ตของคุณมั่นคงและเติบโตอย่างยั่งยืนค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ กรมสรรพากร และ ตลาดหลักทรัพย์แห่งประเทศไทย
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge