หุ้นประกันภัย คือ หุ้นของบริษัทที่ทำธุรกิจรับความเสี่ยงจากผู้เอาประกัน โดยนำเงินเบี้ยประกันภัยรับล่วงหน้าไปบริหารจัดการและลงทุนในสินทรัพย์ต่าง ๆ เพื่อสร้างผลตอบแทนและกำไรให้กับบริษัทค่ะ
ในบทความนี้ คุณน้าจะพาทุกคนมาทำความเข้าใจว่า ธุรกิจกลุ่มนี้ มีกลไกการทำกำไรอย่างไร มีกี่ประเภท มีข้อดีและความเสี่ยงอะไรบ้าง เพื่อให้สามารถวางแผนจัดพอร์ตลงทุนได้อย่างสบายใจค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
หุ้นประกันภัย คืออะไร?
หุ้นกลุ่มนี้ คือ หุ้นของบริษัทที่ประกอบธุรกิจรับประกันภัย ซึ่งทำหน้าที่กระจายความเสี่ยงให้แก่ผู้เอาประกันภัย โดยบริษัทจะได้รับ “เบี้ยประกันภัย” เข้ามาก่อน และมีหน้าที่จ่าย “ค่าสินไหมทดแทน” เมื่อเกิดเหตุการณ์ความเสียหายขึ้นตามเงื่อนไขในสัญญาค่ะ
เปรียบเทียบให้เห็นภาพง่าย ๆ ธุรกิจประกันภัยก็เหมือนการตั้ง “พูลเงินกลาง” ที่รวบรวมเงินเบี้ยประกันจากคนจำนวนมากเข้ามาเก็บไว้ เมื่อใครคนใดคนหนึ่งเกิดอุบัติเหตุหรือเจ็บป่วย บริษัทก็จะนำเงินจากพูลกลางนี้ไปจ่ายช่วยคลายความเดือดร้อน
ส่วนเงินกองกลางที่ยังไม่ต้องจ่ายเคลมทันที บริษัทก็นำไปใส่ไว้ใน “ตู้เย็นเก็บเงิน” แล้วทยอยนำไปลงทุนในสินทรัพย์ที่มีความปลอดภัยสูงเพื่อสร้างดอกผลเพิ่มเติมค่ะ
โดยโครงสร้างการทำกำไรของ ธุรกิจกลุ่มนี้ จะมาจาก 2 ช่องทางหลักด้วยกัน ดังนี้ค่ะ
- กำไรจากการรับประกันภัย (Underwriting Profit): เกิดจากเงินเบี้ยประกันภัยที่รับเข้ามา มีจำนวนมากกว่าเงินค่าสินไหมทดแทน (ยอดเคลม) ที่ต้องจ่ายออกไป บวกกับค่าใช้จ่ายในการบริหารจัดการ ทั้งนี้ในปี 2567 ธุรกิจประกันวินาศภัยไทยโดยรวมมีกำไรจากการรับประกันภัยราว 11,996 ล้านบาท ขณะที่อัตราส่วนค่าสินไหมทดแทนต่อเบี้ยประกันภัย (Loss Ratio) เฉลี่ยทั้งอุตสาหกรรมอยู่ที่ 57.13% ตามข้อมูลของสำนักงาน คปภ. ค่ะ
- กำไรจากการลงทุน (Investment Income): เกิดจากการนำเงินสำรองประกันภัย (Float) ที่ยังรอการเคลม ไปลงทุนในตราสารหนี้ พันธบัตรรัฐบาล หรือหุ้นกู้คุณภาพดี เพื่อสร้างผลตอบแทนในรูปของดอกเบี้ยและเงินปันผลค่ะ
นอกจากเรื่องของการลงทุนในหุ้นแล้ว สำหรับใครที่กำลังมองหาความคุ้มครองควบคู่ไปกับการบริหารเงินส่วนตัว การศึกษาในการเลือกประกันชีวิต ก็เป็นอีกหนึ่งก้าวสำคัญที่ช่วยวางรากฐานความมั่นคงให้ครอบครัวได้เป็นอย่างดีค่ะ อ่านต่อได้ที่
หุ้นประกันภัย มีอะไรบ้าง?
หากเราแบ่งตามลักษณะของสัญญาและการดำเนินธุรกิจ หุ้นกลุ่มนี้ในตลาดหลักทรัพย์ฯ จะแบ่งออกเป็น 2 ประเภทหลัก ซึ่งมีโครงสร้างรายได้และลักษณะความเสี่ยงที่แตกต่างกันอย่างชัดเจนค่ะ
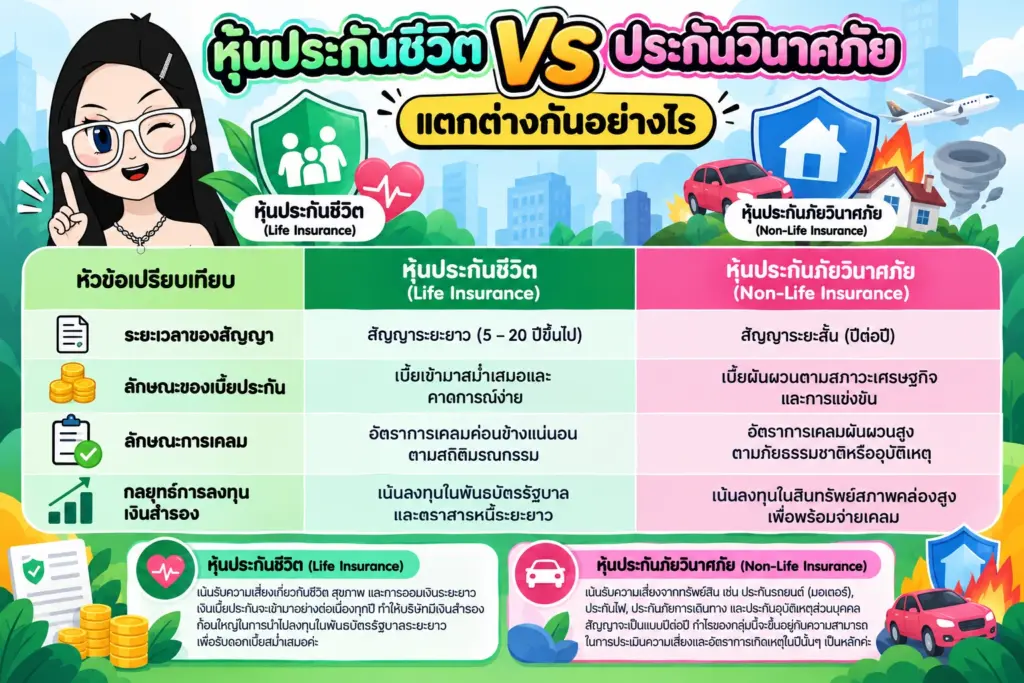
หุ้นประกันชีวิต กับ หุ้นประกันภัยวินาศภัย ต่างกันอย่างไร
| หัวข้อเปรียบเทียบ | หุ้นประกันชีวิต (Life Insurance) | หุ้นประกันภัยวินาศภัย (Non-Life Insurance) |
|---|---|---|
| ระยะเวลาของสัญญา | สัญญาระยะยาว (5–20 ปีขึ้นไป) | สัญญาระยะสั้น (ปีต่อปี) |
| ลักษณะของเบี้ยประกัน | เบี้ยเข้ามาสม่ำเสมอและคาดการณ์ง่าย | เบี้ยผันผวนตามสภาวะเศรษฐกิจและการแข่งขัน |
| ลักษณะการเคลม | อัตราการเคลมค่อนข้างแน่นอนตามสถิติมรณกรรม | อัตราการเคลมผันผวนสูงตามภัยธรรมชาติหรืออุบัติเหตุ |
| กลยุทธ์การลงทุนเงินสำรอง | เน้นลงทุนในพันธบัตรรัฐบาลและตราสารหนี้ระยะยาว | เน้นลงทุนในสินทรัพย์สภาพคล่องสูงเพื่อพร้อมจ่ายเคลม |
- หุ้นประกันชีวิต (Life Insurance): เน้นรับความเสี่ยงเกี่ยวกับชีวิต สุขภาพ และการออมเงินระยะยาว เงินเบี้ยประกันจะเข้ามาอย่างต่อเนื่องทุกปี ทำให้บริษัทมีเงินสำรองก้อนใหญ่โตในการนำไปลงทุนในพันธบัตรรัฐบาลระยะยาวเพื่อรับดอกเบี้ยสม่ำเสมอค่ะ
ทั้งนี้ข้อมูลจากสำนักงาน คปภ. ที่เผยแพร่ผ่านรายงานของ TRIS Rating ระบุว่าใน 7 เดือนแรกของปี 2568 กลุ่มบริษัทประกันชีวิตทั้ง 21 แห่งมีเบี้ยประกันภัยรับรวมกันกว่า 3.77 แสนล้านบาท เติบโตขึ้น 5% จากช่วงเดียวกันของปีก่อนค่ะ - หุ้นประกันภัยวินาศภัย (Non-Life Insurance): เน้นรับความเสี่ยงจากทรัพย์สิน เช่น ประกันรถยนต์ (มอเตอร์), ประกันไฟ, ประกันภัยการเดินทาง และประกันอุบัติเหตุส่วนบุคคล สัญญาจะเป็นแบบปีต่อปี กำไรของกลุ่มนี้จะขึ้นอยู่กับความสามารถในการประเมินความเสี่ยงและอัตราการเกิดเหตุในปีนั้น ๆ เป็นหลักค่ะ
หุ้นประกันภัย น่าลงทุนไหม?
การพิจารณาว่า หุ้นกลุ่มนี้ น่าลงทุนไหม นั้น เราจำเป็นต้องพิจารณาทั้งมิติของจุดเด่นและความเสี่ยงเฉพาะตัวของอุตสาหกรรมอย่างรอบด้านค่ะ
จุดเด่นของหุ้นประกันภัย (ทำไมถึงได้เงินปันผลสม่ำเสมอ)
- เงินสดไหลเข้าล่วงหน้า (Positive Cash Flow Model): บริษัทประกันภัยได้รับเงินเบี้ยประกันเข้ามาล่วงหน้าก่อนที่จะเกิดภาระค่าใช้จ่ายในการเคลม ทำให้บริษัทมีกระแสเงินสดหมุนเวียนในมือตลอดเวลา
- ได้ประโยชน์จากแนวโน้มดอกเบี้ยขาขึ้น: เมื่ออัตราดอกเบี้ยในตลาดปรับตัวสูงขึ้น บริษัทประกันภัยจะสามารถนำเงินสำรองประกันภัยไปลงทุนในพันธบัตรรัฐบาลหรือหุ้นกู้ชุดใหม่ที่ให้อัตราดอกเบี้ย (Yield) สูงขึ้น ส่งผลให้กำไรจากการลงทุนเพิ่มขึ้นอย่างมีนัยสำคัญค่ะ
- สอดรับกับสังคมสูงวัยและคนรักสุขภาพ: การเข้าสู่สังคมผู้สูงอายุทำให้ผู้คนหันมาใส่ใจการวางแผนการเงินและสุขภาพมากขึ้น ส่งผลให้ความต้องการผลิตภัณฑ์ประกันสุขภาพและประกันชีวิตเติบโตอย่างต่อเนื่อง
- เป็นหนึ่งในหุ้นปันผลน่าสนใจ: ด้วยกระแสเงินสดที่มั่นคง บริษัทประกันภัยส่วนใหญ่จึงมี นโยบายการจ่ายเงินปันผลที่สม่ำเสมอ เหมาะสำหรับนักลงทุนที่ต้องการกระแสเงินสดรับเพื่อสร้างความมั่นคงในระยะยาว
การเลือกลงทุนในกลุ่มประกันภัยถือเป็นส่วนหนึ่งของการติดตามเทรนด์การเงินและการลงทุนที่สอดรับกับโครงสร้างประชากรในยุคปัจจุบันได้อย่างน่าสนใจทีเดียวค่ะ
ความเสี่ยงและข้อควรระวังที่ต้องรู้
- ความเสี่ยงจากการเคลมใหญ่ฉับพลัน (Underwriting Risk): หากเกิดเหตุการณ์ไม่คาดฝัน เช่น ภัยธรรมชาติร้ายแรง หรือโรคระบาดใหญ่ ยอดการเรียกร้องค่าสินไหมจะพุ่งสูงขึ้นฉับพลัน จนอาจส่งผลกระทบต่อกำไรสุทธิและเงินปันผลในปีนั้น ๆ ได้ค่ะ
- ความผันผวนของอัตราดอกเบี้ย: ในช่วงดอกเบี้ยขาลง ผลตอบแทนจากการนำเงินสำรองไปลงทุนใหม่จะลดลง ซึ่งอาจกดดันอัตราทำกำไรของบริษัทประกันชีวิตที่มีภาระต้องจ่ายผลตอบแทนขั้นต่ำตามสัญญาแก่ลูกค้า
หุ้นประกันภัย ตัวไหนเด่น และมีวิธีคัดเลือกร่วมกับหุ้นกลุ่มอื่นอย่างไร?
ในการพิจารณาว่า หุ้นกลุ่มนี้ ตัวไหนเด่น และเหมาะกับการนำเข้าพอร์ตลงทุน คุณน้าแนะนำให้พิจารณาผ่าน 3 หลักเกณฑ์ทางการเงินที่สำคัญดังนี้ค่ะ
- ดูอัตราส่วนการเคลมประกัน (Loss Ratio) และ Combined Ratio: ควรเลือกบริษัทที่บริหารจัดการค่าใช้จ่ายและการจ่ายสินไหมได้อย่างมีประสิทธิภาพ โดยมี Combined Ratio ต่ำกว่า 100% เพราะหมายความว่าบริษัทยังคงมีกำไรจากการรับประกันภัยจริง ไม่ได้พึ่งพาเฉพาะกำไรจากการลงทุนเพียงอย่างเดียว (ตามหลักเกณฑ์มาตรฐานที่ใช้ประเมินผลประกอบการของบริษัทประกันภัยทั่วไป)
- เช็กความแข็งแกร่งของกองทุน (CAR Ratio): อัตราส่วนความเพียงพอของเงินกองทุนตามระดับความเสี่ยง (Capital Adequacy Ratio) ควรสูงกว่าเกณฑ์ขั้นต่ำที่สำนักงาน คปภ. กำหนดไว้ที่ร้อยละ 140 ค่อนข้างมาก เพื่อรองรับความเสี่ยงหากเกิดวิกฤตค่ะ
- ตรวจสอบประวัติการจ่ายเงินปันผล (Dividend Yield): สถิติการจ่ายเงินปันผลย้อนหลัง 3–5 ปี ควรมีความสม่ำเสมอและจ่ายจากกำไรสุทธิที่เกิดขึ้นจริงค่ะ
คำแนะนำจากคุณน้า
แม้ว่าหุ้นกลุ่มนี้จะมีจุดเด่นเรื่องเงินปันผล แต่คุณน้าไม่แนะนำให้นำเงินทั้งหมดไปทุ่มซื้อหุ้นกลุ่มนี้เพียงกลุ่มเดียวค่ะ นักลงทุนควรจัดพอร์ตกระจายความเสี่ยงโดยถือครองหุ้นในกลุ่มอุตสาหกรรมอื่นควบคู่ไปด้วย เพื่อให้พอร์ตการลงทุนมีความสมดุลและปลอดภัยในทุกสภาวะตลาดค่ะ
คำถามที่พบบ่อย
หุ้นประกันภัย ได้รับประโยชน์จากดอกเบี้ยขาขึ้นอย่างไร?
เมื่ออัตราดอกเบี้ยปรับตัวสูงขึ้น บริษัทประกันภัยจะสามารถนำเงินสำรองที่มีอยู่จำนวนมากไปลงทุนในพันธบัตรรัฐบาลหรือตราสารหนี้ที่ออกใหม่ซึ่งให้ดอกเบี้ยสูงขึ้น ทำให้บริษัทมีรายได้จากการลงทุนเพิ่มขึ้น และช่วยเพิ่มอัตรากำไรสุทธิโดยรวมค่ะ
หากเกิดโรคระบาดหรือภัยธรรมชาติ หุ้นประกันภัย จะได้รับผลกระทบมากแค่ไหน?
จะส่งผลกระทบต่อกำไรจากการรับประกันภัยในระยะสั้น เนื่องจากมียอดการเรียกร้องค่าสินไหมพุ่งสูงขึ้นค่ะ อย่างไรก็ตาม บริษัทประกันภัยที่มีการกระจายความเสี่ยงไปยังบริษัทรับประกันภัยต่อ (Reinsurance) และมีอัตราส่วนเงินกองทุน (CAR Ratio) ที่แข็งแกร่ง จะสามารถบริหารจัดการและผ่านพ้นช่วงดังกล่าวไปได้ค่ะ
มือใหม่ควรเริ่มศึกษาหุ้นประกันภัยจากจุดไหนก่อน?
คุณน้าแนะนำให้เริ่มต้นจากการแยกประเภทให้ชัดเจนก่อนว่าบริษัทนั้นทำประกันชีวิตหรือประกันวินาศภัย จากนั้นให้ตรวจเช็กประวัติการจ่ายเงินปันผลย้อนหลัง และดูความมั่นคงทางการเงินผ่านอัตราส่วนเงินกองทุน (CAR Ratio) ก่อนตัดสินใจลงทุนค่ะ
สรุปเกี่ยวกับหุ้นประกันภัย
สรุปแล้ว หุ้นกลุ่มนี้ เป็นหนึ่งในกลุ่มหุ้นปันผลที่มีโมเดลธุรกิจน่าสนใจ จากการนำเบี้ยประกันภัยรับล่วงหน้าไปสร้างผลตอบแทนจากการลงทุน
อย่างไรก็ตาม ผู้ลงทุนยังคงต้องคอยติดตามปัจจัยด้านอัตราดอกเบี้ยและยอดการเคลมประกันภัยอย่างใกล้ชิดเสมอ เพื่อปรับสัดส่วนพอร์ตการลงทุนให้เหมาะสมและช่วยลดความเสี่ยงอย่างยั่งยืนค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) และ ตลาดหลักทรัพย์แห่งประเทศไทย (SET)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge