หนี้สินไม่หมุนเวียน คือ ภาระผูกพันทางการเงินระยะยาวของธุรกิจที่มีกำหนดเวลาชำระคืนเกินกว่า 1 ปีขึ้นไปค่ะ ถือเป็นตัวเลขสำคัญที่สะท้อนถึงโครงสร้างเงินทุน ความมั่นคง และทิศทางการเติบโตของกิจการ การมองข้ามตัวเลขนี้อาจทำให้ประเมินความเสี่ยงผิดพลาดจนพอร์ตลงทุนสะดุดได้
ในบทความนี้ คุณน้าจะพาไปเจาะลึกงบแสดงฐานะการเงิน เพื่อแยกแยะประเภทหนี้สินอย่างถูกต้องและอ่านเกมธุรกิจได้อย่างสบายใจค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
หนี้ระยะยาวของธุรกิจ คืออะไรกันแน่?
หนี้ก้อนนี้ คือ ภาระหนี้สินที่กิจการมีพันธะต้องจ่ายชำระคืนแก่เจ้าหนี้โดยมีระยะเวลาครบกำหนดเกินกว่า 1 ปีนับจากวันที่ในงบแสดงฐานะการเงิน ธุรกิจมักก่อหนี้ประเภทนี้ขึ้นมาเพื่อจัดหาเงินทุนก้อนใหญ่สำหรับนำไปใช้จัดซื้อสินทรัพย์ถาวร หรือขยายโครงสร้างพื้นฐานเพื่อสร้างการเติบโตในอนาคต
เพื่อให้เห็นภาพชัดเจนขึ้น ลองนึกถึงการบริหารจัดการเงินในครอบครัวตามประเด็นเหล่านี้ดูนะคะ
- เปรียบเสมือนสินเชื่อบ้านระยะยาว: หนี้สินก้อนนี้ทำงานเหมือนกับการกู้ซื้อบ้านหรือโรงงานที่มีสัญญาผ่อนชำระ 10–30 ปี ไม่ใช่ภาระเร่งด่วนที่ต้องหาเงินสดมาโปะปิดยอดภายในสิ้นเดือนนี้
- เชื่อมโยงกับโครงสร้างทุนรวม: สัดส่วนหนี้ระยะยาวจะสะท้อนว่าธุรกิจใช้เงินกู้ยืมมาผลักดันการเติบโตมากน้อยแค่ไหนเมื่อเทียบกับเงินลงทุนจากผู้ถือหุ้น
- ช่วยรักษาเสถียรภาพสภาพคล่อง: การทยอยชำระตามกำหนดเวลาช่วยให้ธุรกิจไม่สะดุด แต่ภาระดอกเบี้ยจ่ายก็ยังเป็นต้นทุนคงที่ที่ต้องวางแผนกระแสเงินสดรองรับอย่างสม่ำเสมอ
หนี้ระยะยาวดังกล่าว มีอะไรบ้างในงบการเงินจริง?
รายการหนี้สินระยะยาวในงบแสดงฐานะการเงินของแต่ละบริษัทมักมีองค์ประกอบหลักที่พบบ่อยดังนี้ค่ะ
| รายการหนี้สินไม่หมุนเวียน | ลักษณะสำคัญ | วัตถุประสงค์ในการระดมทุน |
|---|---|---|
| หุ้นกู้ระยะยาว (Corporate Bonds) | ตราสารหนี้ที่บริษัทออกเพื่อระดมเงินทุนโดยตรงจากนักลงทุน โดยมีอายุไถ่ถอนเกิน 1 ปี พร้อมจ่ายดอกเบี้ยตามงวด | ใช้ขยายสาขา ก่อสร้างโรงงาน หรือลงทุนในโครงการระยะยาว |
| เงินกู้ยืมระยะยาวจากสถาบันการเงิน (Long-term Loans) | สัญญาเงินกู้จากธนาคารพาณิชย์ที่มีระยะเวลาผ่อนชำระเกิน 1 ปีขึ้นไป มักมีหลักทรัพย์ค้ำประกัน | เสริมสภาพคล่องระยะยาว ซื้อเครื่องจักร หรือพัฒนาโครงการอสังหาริมทรัพย์ |
| หนี้สินตามสัญญาเช่า (Lease Liabilities) | ภาระผูกพันทางการเงินตามสัญญาเช่าสินทรัพย์ดำเนินงานระยะยาว เช่น สัญญาเช่าที่ดิน อาคารสำนักงาน หรือยานพาหนะ | จัดหาสินทรัพย์มาดำเนินธุรกิจโดยไม่ต้องจ่ายเงินสดก้อนใหญ่ซื้อขาด |
| ภาระผูกพันผลประโยชน์พนักงาน (Employee Benefit Obligations) | เงินประมาณการทางบัญชีที่บริษัทต้องจ่ายให้พนักงานเมื่อเกษียณอายุการทำงานในอนาคต | สำรองเงินตามกฎหมายแรงงานเพื่อดูแลพนักงานระยะยาว |
หนี้ระยะยาว กับ หนี้สินหมุนเวียน ต่างกันอย่างไร?
ความแตกต่างระหว่างภาระหนี้สองประเภทนี้อยู่ที่กำหนดเวลาชำระและผลกระทบต่อการบริหารสภาพคล่องของธุรกิจค่ะ
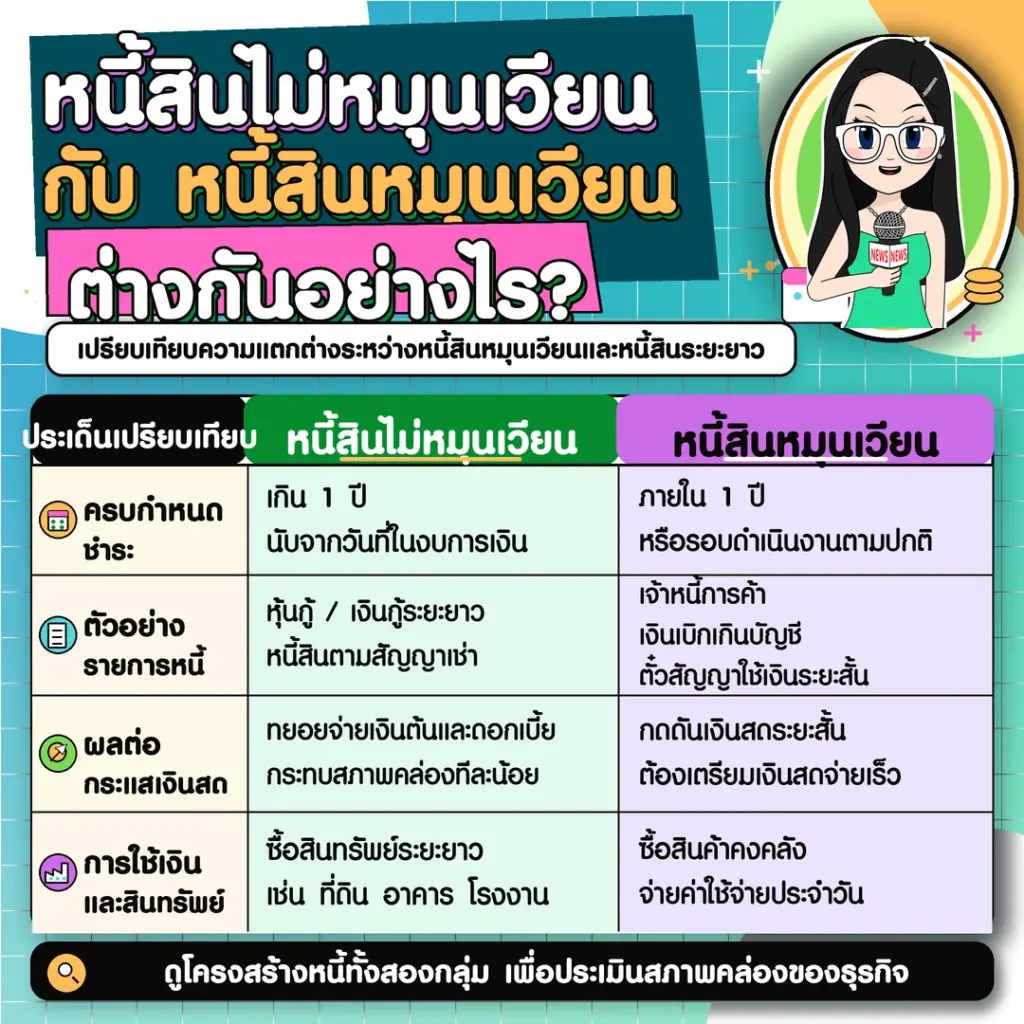
| ประเด็นเปรียบเทียบ | หนี้สินไม่หมุนเวียน | หนี้สินหมุนเวียน |
| ระยะเวลาครบกำหนดชำระ | เกินกว่า 1 ปีขึ้นไปนับจากวันที่ในงบการเงิน | ภายใน 1 ปี หรือภายใน 1 รอบระยะเวลาดำเนินงานตามปกติ |
| รายการตัวอย่าง | หุ้นกู้ระยะยาว เงินกู้ยืมระยะยาว หนี้สินสัญญาเช่า | เจ้าหนี้การค้า เงินเบิกเกินบัญชี ตั๋วสัญญาใช้เงินระยะสั้น |
| ผลกระทบต่อกระแสเงินสด | ทยอยจ่ายดอกเบี้ยและเงินต้นตามงวด กระทบสภาพคล่องแบบค่อยเป็นค่อยไป | กดดันกระแสเงินสดทันที ต้องเตรียมเงินสดหมุนเวียนจ่ายเร็ว |
| การจับคู่กับสินทรัพย์ | ควรคู่กับกิจการที่นำไปซื้อสินทรัพย์ไม่หมุนเวียน เช่น ที่ดิน อาคาร โรงงาน | ใช้หมุนเวียนจัดซื้อสินค้าคงคลัง หรือจ่ายค่าใช้จ่ายดำเนินงานประจำวัน |
การตรวจดูโครงสร้างของหนี้ทั้งสองกลุ่มในงบการเงิน จะช่วยให้นักลงทุนมองเห็นความสามารถในการบริหารสภาพคล่องได้อย่างชัดเจนขึ้นค่ะ
ข้อสังเกตและวิธีอ่านโครงสร้างหนี้สไตล์คุณน้า
- ระวังส่วนของหนี้ระยะยาวที่กำลังกลายร่าง: รายการที่ต้องมองหาให้เจอเสมอคือ “ส่วนของหนี้ระยะยาวที่ถึงกำหนดชำระภายในหนึ่งปี” (Current Portion of Non-current Liabilities) ค่ะ เพราะหนี้ก้อนนี้กำลังเปลี่ยนสภาพเป็นหนี้ระยะสั้นที่ต้องหาเงินสดมาชำระในอีก 12 เดือนข้างหน้า หากบริษัทไม่มีเงินสดหรือเตรียมรีไฟแนนซ์ไม่ทัน สภาพคล่องอาจสะดุดทันทีค่ะ
- ยึดหลักจับคู่แหล่งเงินทุนกับสินทรัพย์: บริษัทที่มีวินัยการเงินที่ดีควรนำเงินกู้ระยะยาวไปลงทุนในสินทรัพย์ที่สร้างผลตอบแทนระยะยาว ไม่ควรนำหนี้สินระยะสั้นดอกเบี้ยลอยตัวมาใช้สร้างโรงงาน เพราะจะทำให้ความเสี่ยงทางการเงินพุ่งสูงโดยไม่จำเป็นค่ะ
- ตรวจวัดความปลอดภัยด้วยอัตราส่วนทางการเงิน: นักลงทุนควรนำภาระหนี้ทั้งหมดไปคำนวณผ่านอัตราส่วนทางการเงิน เช่น หนี้สินต่อส่วนของผู้ถือหุ้น (D/E Ratio) และความสามารถในการจ่ายดอกเบี้ย (Interest Coverage Ratio) ค่ะ ตัวเลขเหล่านี้จะช่วยประเมินว่าธุรกิจมีความเสี่ยงล้มละลายหรือมีภาระดอกเบี้ยสูงเกินไปหรือไม่ค่ะ
ตัวอย่างสมมติ: หากบริษัทแห่งหนึ่งมีหนี้สินไม่หมุนเวียนรวม 300 ล้านบาท และส่วนของผู้ถือหุ้น 150 ล้านบาท จะคำนวณ D/E Ratio ได้เท่ากับ 2 เท่า หมายความว่าบริษัทมีหนี้สินมากกว่าส่วนของผู้ถือหุ้นถึง 2 เท่า นักลงทุนจึงควรพิจารณาความสามารถในการสร้างกระแสเงินสดของบริษัทประกอบด้วยค่ะ
คำถามที่พบบ่อย
หนี้สินหมุนเวียน มีอะไรบ้าง?
หนี้สินหมุนเวียน คือ ภาระผูกพันระยะสั้นที่ต้องชำระคืนภายใน 1 ปี เช่น เจ้าหนี้การค้า เงินเบิกเกินบัญชีธนาคาร เงินกู้ยืมระยะสั้น และส่วนของหนี้สินระยะยาวที่ถึงกำหนดชำระภายในหนึ่งปี ซึ่งส่งผลต่อสภาพคล่องของธุรกิจโดยตรงค่ะ
หนี้สินไม่หมุนเวียน ดูตรงไหนในงบการเงิน?
หนี้สินไม่หมุนเวียนสามารถดูได้ในงบแสดงฐานะการเงิน (Balance Sheet) โดยจะอยู่ถัดลงมาจากหมวดหนี้สินหมุนเวียน ซึ่งจะแสดงรายการแยกย่อยอย่างชัดเจน เช่น เงินกู้ยืมระยะยาว หุ้นกู้ และหนี้สินตามสัญญาเช่าค่ะ
บริษัทที่มีหนี้สินไม่หมุนเวียนเยอะ แปลว่าไม่น่าลงทุนเสมอไปหรือไม่?
ไม่เสมอไปค่ะ การมีหนี้ระยะยาวอาจสะท้อนว่าธุรกิจกำลังลงทุนขยายกิจการเพื่อเติบโต สิ่งสำคัญคือต้องดูว่าสินทรัพย์ใหม่สามารถสร้างกระแสเงินสดและผลตอบแทนได้สูงกว่าดอกเบี้ยจ่ายหรือไม่ หากกู้มาแล้วสร้างกำไรได้คุ้มค่าก็ถือเป็นการใช้ประโยชน์จากหนี้ที่ดีค่ะ
สรุปเกี่ยวกับหนี้ระยะยาวของธุรกิจ
การทำความเข้าใจหนี้ระยะยาวประเภทนี้ ช่วยให้นักลงทุนประเมินสุขภาพทางการเงินและความเสี่ยงเชิงโครงสร้างของธุรกิจได้อย่างรอบคอบ หนี้สินระยะยาวไม่ใช่เรื่องน่ากลัวเสมอไปหากกิจการสามารถนำเงินทุนไปจัดหาสินทรัพย์ที่สร้างผลตอบแทนสม่ำเสมอ แต่สิ่งที่ต้องระมัดระวังคือภาระดอกเบี้ยจ่ายและการบริหารเงินสดเพื่อชำระหนี้เมื่อครบกำหนด
การหมั่นตรวจสอบตัวเลขหนี้ควบคู่กับความสามารถในการทำกำไร จะช่วยปกป้องพอร์ตลงทุนของคุณให้เติบโตอย่างมั่นคงและปลอดภัยในระยะยาวค่ะ
การลงทุนมีความเสี่ยงและมีผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ตลาดหลักทรัพย์แห่งประเทศไทย และ สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge