ค่าธรรมเนียมโอนเงินต่างประเทศ คือ ต้นทุนรวมทั้งหมดในการส่งเงินผ่านระบบการเงินระหว่างประเทศ ซึ่งประกอบด้วยค่าธรรมเนียมคงที่ฝั่งต้นทาง ธนาคารตัวกลาง และส่วนต่างอัตราแลกเปลี่ยนค่ะ มือใหม่หลายคนมักโฟกัสแค่ค่าบริการที่ธนาคารคิดลอย ๆ แต่กลับมองข้าม “อัตราแลกเปลี่ยน” จนเงินปลายทางหายไปแบบไม่ทันตั้งตัว
ในบทความนี้ คุณน้าจะมาเจาะลึกโครงสร้างค่าธรรมเนียมทั้งหมด พร้อมวิธีคำนวณและทริคเลือกช่องทางโอนเงินให้ประหยัดที่สุดค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ค่าธรรมเนียมโอนเงินต่างประเทศ คืออะไร?
ค่าธรรมเนียมโอนเงินต่างประเทศ คือ ค่าบริการทางการเงินที่ธนาคาร สถาบันการเงิน หรือผู้ให้บริการโอนเงินเรียกเก็บจากผู้ส่งเงิน เมื่อมีการทำธุรกรรมโอนเงินข้ามประเทศเพื่อครอบคลุมต้นทุนการดำเนินงาน สภาพคล่อง และระบบเครือข่ายระหว่างประเทศ
การทำความเข้าใจโครงสร้างค่าธรรมเนียมเหล่านี้ถือเป็นเรื่องสำคัญมาก โดยเฉพาะสำหรับนักลงทุนที่ต้องโอนเงินไปฝากเข้าพอร์ตโบรกเกอร์ต่างประเทศ หรือคนทำงานที่ต้องรับ-ส่งเงินข้ามแดน เพราะหากไม่คำนวณให้ดี เงินที่ส่งไปอาจถูกหักกลางทางจนเหลือไม่ครบตามจำนวนที่ตั้งใจไว้ค่ะ
ค่าธรรมเนียมโอนเงินต่างประเทศ มีอะไรบ้าง? เจาะลึกโครงสร้างต้นทุนที่ซ่อนอยู่
เวลาที่คุณน้าเห็นนักลงทุนมือใหม่โอนเงินต่างประเทศ สิ่งที่หลายคนมักพลาดคือการคิดว่าค่าธรรมเนียมมีแค่ยอดที่ธนาคารแจ้งตรงหน้าเคาน์เตอร์ แต่ในความเป็นจริง โครงสร้างต้นทุนการโอนเงินระหว่างประเทศถูกแบ่งออกเป็น 3 ส่วนหลักด้วยกัน ดังนี้ค่ะ
1. ค่าธรรมเนียมคงที่ฝั่งต้นทาง (Outbound Transfer Fee)
คือค่าบริการที่ธนาคารฝั่งไทยเรียกเก็บทันทีเมื่อเรากดทำรายการโอนเงิน โดยทั่วไปธนาคารพาณิชย์ในไทยจะคิดค่าธรรมเนียมส่วนนี้ประมาณ 300–500 บาทต่อรายการ
สำหรับการโอนผ่านระบบ SWIFT ที่สาขาหรือ K-Biz/Krungthai Corporate แต่หากโอนผ่านแอปพลิเคชันมือถือของธนาคารในปัจจุบัน มักมีโปรโมชันคิดค่าธรรมเนียมส่วนนี้เริ่มต้นเพียง 100–150 บาท หรือบางแห่งอาจจัดโปรโมชันฟรีค่าธรรมเนียมต้นทางค่ะ
2. ค่าธรรมเนียมธนาคารตัวกลาง (Intermediate / Correspondent Bank Fee)
เนื่องจากธนาคารต้นทางในไทยอาจไม่ได้มีบัญชีตรงกับธนาคารปลายทางในต่างประเทศ ระบบจึงต้องส่งเงินผ่าน “ธนาคารตัวกลาง” เพื่อเป็นสะพานเชื่อมค่ะ ธนาคารตัวกลางเหล่านี้จะหักค่าธรรมเนียมตัดออกจากยอดเงินที่คุณโอนระหว่างทาง โดยเฉลี่ยอยู่ที่ประมาณ $10–$30 USD (ประมาณ 350–1,050 บาท) ขึ้นอยู่กับสายการส่งเงินและประเทศปลายทางค่ะ
ในการโอนเงินผ่านระบบ SWIFT คุณจะต้องเลือกรูปแบบการชำระค่าธรรมเนียมตัวกลาง ซึ่งแบ่งออกเป็น 3 ประเภทหลัก
- OUR (Our): ผู้โอนเป็นผู้รับผิดชอบค่าธรรมเนียมทั้งหมด ทั้งต้นทาง ตัวกลาง และปลายทาง เพื่อให้เงินถึงปลายทางเต็มจำนวน
- SHA (Shared): ผู้โอนจ่ายค่าธรรมเนียมธนาคารต้นทาง ส่วนผู้รับปลายทางยอมให้หักค่าธรรมเนียมตัวกลางและปลายทางออกจากยอดเงินที่ได้รับ
- BEN (Beneficiary): ผู้รับปลายทางเป็นผู้รับผิดชอบค่าธรรมเนียมทั้งหมด โดยค่าธรรมเนียมทุกอย่างทั้งต้นทางและตัวกลางจะถูกหักออกจากยอดเงินโอนก่อนถึงมือผู้รับ
3. ส่วนต่างอัตราแลกเปลี่ยน (FX Spread / FX Markup) — ต้นทุนแฝงที่แพงที่สุด
ส่วนต่างอัตราแลกเปลี่ยน คือ ต้นทุนที่ซ่อนอยู่อย่างแยบยลที่สุดค่ะ ธนาคารมักประกาศว่า “โอนเงินต่างประเทศค่าธรรมเนียม 0 บาท” แต่จะไปบวกส่วนต่างราคาแลกเปลี่ยน (FX Markup) เพิ่มขึ้นจากอัตราแลกเปลี่ยนกลางของตลาด (Mid-Market Rate) ประมาณ 1% – 3%
คำแนะนำจากคุณน้า
หากคุณต้องโอนเงินจำนวนมาก เช่น $10,000 การโดนส่วนต่างอัตราแลกเปลี่ยนแฝงไป 2% จะทำให้คุณเสียเงินฟรีถึง $200 (ประมาณ 7,000 บาท) ซึ่งแพงกว่าค่าธรรมเนียมคงที่หลายเท่าเลยค่ะ
โอนเงินผ่าน SWIFT กี่วันได้?
คำถามที่พบบ่อยอย่าง “โอนเงินผ่าน SWIFT กี่วันได้?” คำตอบคือ โดยทั่วไปจะใช้เวลาประมาณ 1–3 วันทำการ ค่ะ ขึ้นอยู่กับช่วงเวลาการทำรายการ (Cut-off Time), เขตเวลา (Time Zone) ของประเทศปลายทาง และจำนวนธนาคารตัวกลางที่ต้องผ่านในเส้นทางนั้น แต่หากเป็นการโอนผ่านระบบเครือข่ายแอปพลิเคชันยุคใหม่ หรือระบบ Partner ของธนาคาร เงินอาจเข้าบัญชีปลายทางได้ภายในไม่กี่นาทีถึง 1 วันทำการค่ะ
เปรียบเทียบโอนเงินต่างประเทศ เสียค่าธรรมเนียมกี่บาท? (ตัวอย่างการคำนวณจริง)
เพื่อให้เห็นภาพชัดเจนขึ้น คุณน้าขอยกตัวอย่างการคำนวณต้นทุนรวมในการโอนเงินไปสหรัฐอเมริกา (USD) เปรียบเทียบระหว่างมูลค่า $1,000 และ $10,000 โดยสมมติให้อัตราแลกเปลี่ยนกลางของตลาดอยู่ที่ $1 = 35.00 บาทค่ะ อัตราค่าธรรมเนียมและอัตราแลกเปลี่ยนด้านล่างเป็นตัวอย่างการคำนวณเพื่อเปรียบเทียบโครงสร้างต้นทุน เช็กอัตราแลกเปลี่ยนจริงและค่าธรรมเนียมอัปเดตล่าสุด ก่อนทำรายการจริง
| ยอดเงินโอน (USD) | ช่องทางโอนเงิน | ค่าธรรมเนียมคงที่ (บาท) | เรทแลกเปลี่ยนที่ได้ (บาท/USD) | ส่วนต่าง FX จากเรทกลาง (บาท) Compliance | ต้นทุนรวมทั้งหมด (บาท) | เงินถึงปลายทางเต็มจำนวนไหม? |
|---|---|---|---|---|---|---|
| $1,000 | ธนาคาร A (SWIFT-OUR) | 500 | 35.70 (Markup +2.0%) | 700 | 1,200 บาท | ได้รับเต็ม $1,000 |
| $1,000 | แอป Fintech (Wise/Revolut) | 180 | 35.15 (Markup +0.4%) | 150 | 330 บาท | ได้รับเต็ม $1,000 |
| $10,000 | ธนาคาร A (SWIFT-OUR) | 500 | 35.70 (Markup +2.0%) | 7,000 | 7,500 บาท | ได้รับเต็ม $10,000 |
| $10,000 | แอป Fintech (Wise/Revolut) | 1,200 | 35.15 (Markup +0.4%) | 1,500 | 2,700 บาท | ได้รับเต็ม $10,000 |
จากตารางจะเห็นได้ชัดเจนเลยนะคะว่า ยิ่งโอนเงินมูลค่าสูง ต้นทุนหลักจะไหลไปอยู่ที่ส่วนต่างอัตราแลกเปลี่ยน (FX Spread) ทันที
สำหรับเทรดเดอร์หรือนักลงทุนมือใหม่ การศึกษาเรื่องคัมภีร์ภาษีนักลงทุนมือใหม่ และความเข้าใจในเชิงลึกเกี่ยวกับระบบ SWIFT CODE คืออะไร? จะช่วยให้เราสามารถวางแผนการย้ายเงินทุนเข้า-ออกได้อย่างคุ้มค่า ไม่โดนหักต้นทุนซ้ำซ้อนค่ะ
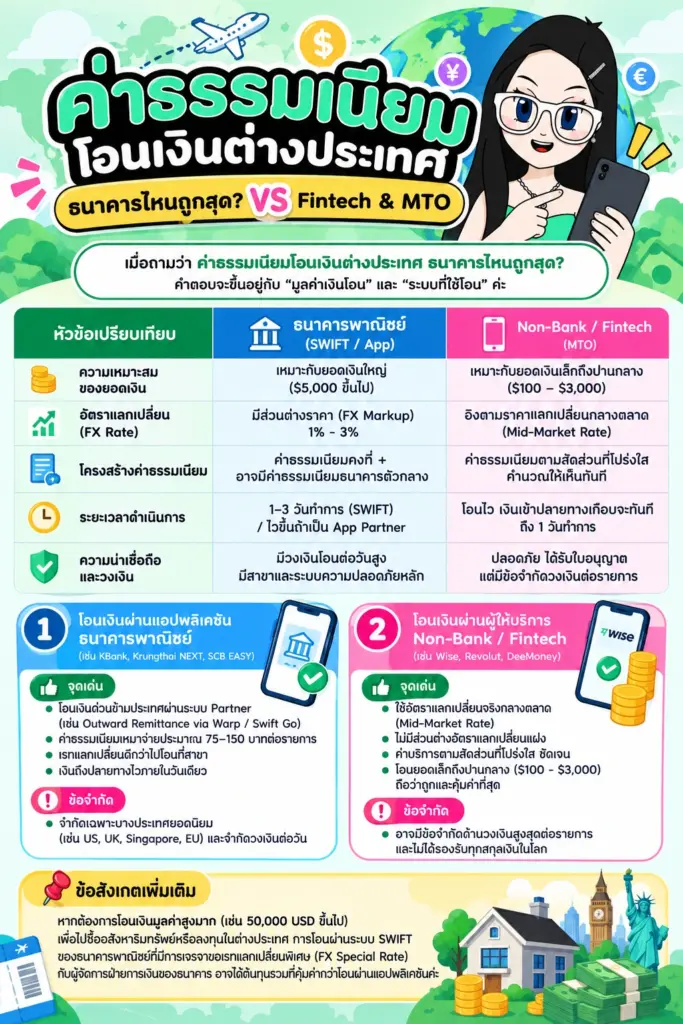
ค่าธรรมเนียมโอนเงินต่างประเทศ ธนาคารไหนถูกสุด? VS Fintech & MTO
เมื่อถามคำถามนี้ คำตอบจะขึ้นอยู่กับ “มูลค่าเงินโอน” และ “ระบบที่ใช้โอน” ค่ะ โดยเฉพาะเมื่อเทียบกับผู้ให้บริการโอนเงินระหว่างประเทศที่ไม่ใช่ธนาคาร (Money Transfer Operator หรือ MTO)
ข้อมูลอัตราค่าธรรมเนียมของแต่ละธนาคารและผู้ให้บริการสถาบันการเงินอาจมีการเปลี่ยนแปลงตามโปรโมชัน เช็กตารางเปรียบเทียบอย่างเป็นทางการของ ธปท. ก่อนทำรายการ
| หัวข้อเปรียบเทียบ | ธนาคารพาณิชย์ (SWIFT / App) | Non-Bank / Fintech (MTO) |
|---|---|---|
| ความเหมาะสมของยอดเงิน | เหมาะกับยอดเงินใหญ่ ($5,000 ขึ้นไป) | เหมาะกับยอดเงินเล็กถึงปานกลาง ($100 – $3,000) |
| อัตราแลกเปลี่ยน (FX Rate) | มีส่วนต่างราคา (FX Markup) 1% – 3% | อิงตามราคาแลกเปลี่ยนกลางตลาด (Mid-Market Rate) |
| โครงสร้างค่าธรรมเนียม | ค่าธรรมเนียมคงที่ + อาจมีค่าธรรมเนียมธนาคารตัวกลาง | ค่าธรรมเนียมตามสัดส่วนที่โปร่งใส คำนวณให้เห็นทันที |
| ระยะเวลาดำเนินการ | 1–3 วันทำการ (SWIFT) / ไวขึ้นถ้าเป็น App Partner | โอนไว เงินเข้าปลายทางเกือบจะทันทีถึง 1 วันทำการ |
| ความน่าเชื่อถือและวงเงิน | มีวงเงินโอนต่อวันสูง มีสาขาและระบบความปลอดภัยหลัก | ปลอดภัย ได้รับใบอนุญาต แต่มีข้อจำกัดวงเงินต่อรายการ |
- โอนเงินผ่านแอปพลิเคชันธนาคารพาณิชย์ (เช่น KBank, Krungthai NEXT, SCB EASY):
- จุดเด่น: ธนาคารหลายแห่งเปิดตัวบริการโอนเงินด่วนข้ามประเทศผ่านระบบ Partner (เช่น Outward Remittance via Warp / Swift Go) คิดค่าธรรมเนียมเหมาจ่ายประมาณ 75–150 บาทต่อรายการ เรทแลกเปลี่ยนดีกว่าไปโอนที่สาขา และเงินถึงปลายทางไวภายในวันเดียวค่ะ
- ข้อจำกัด: จำกัดเฉพาะบางประเทศยอดนิยม (เช่น US, UK, Singapore, EU) และจำกัดวงเงินต่อวัน
- โอนเงินผ่านผู้ให้บริการ Non-Bank / Fintech (เช่น Wise, Revolut, DeeMoney):
- จุดเด่น: ใช้อัตราแลกเปลี่ยนจริงกลางตลาด (Mid-Market Rate) ทำให้ไม่มีส่วนต่างอัตราแลกเปลี่ยนแฝง คิดค่าบริการตามสัดส่วนที่โปร่งใส ชัดเจน โอนยอดเล็กถึงปานกลาง ($100 – $3,000) ถือว่าถูกและคุ้มค่าที่สุดค่ะ
- ข้อจำกัด: อาจมีข้อจำกัดด้านวงเงินสูงสุดต่อรายการ และไม่ได้รองรับทุกสกุลเงินในโลก
ข้อสังเกตเพิ่มเติม
หากต้องการโอนเงินมูลค่าสูงมาก (เช่น 50,000 USD ขึ้นไป) เพื่อไปซื้ออสังหาริมทรัพย์หรือลงทุนในต่างประเทศ การโอนผ่านระบบ SWIFT ของธนาคารพาณิชย์ที่มีการเจรจาขอเรทแลกเปลี่ยนพิเศษ (FX Special Rate) กับผู้จัดการฝ่ายการเงินของธนาคาร อาจได้ต้นทุนรวมที่คุ้มค่ากว่าโอนผ่านแอปพลิเคชันค่ะ
ข้อควรระวังเรื่องภาษีและกฎหมายทางการเงินเมื่อโอนเงินต่างประเทศ
นอกจากเรื่องค่าธรรมเนียมแล้ว อีกหนึ่งจุดที่คุณน้าอยากเตือนสติทุกคนคือ “ข้อกฎหมายและภาษีเงินได้” ค่ะ
การโอนเงินออกจากไทยไปต่างประเทศ ธนาคารแห่งประเทศไทย (ธปท.) กำหนดให้ต้องระบุวัตถุประสงค์การโอนเงินอย่างชัดเจนทุกครั้ง (เช่น เพื่อการศึกษา, เพื่อชำระค่าสินค้า, เพื่อการลงทุนในหลักทรัพย์ต่างประเทศ)
และสำหรับนักลงทุนที่นำเงินไปลงทุนในหุ้น คริปโต หรือสินทรัพย์ต่างประเทศ แล้วโอนเงินกำไรกลับเข้าประเทศไทย ต้องระวังเรื่องกฎหมายสรรพากรฉบับใหม่ด้วยนะคะ หากคุณโอนเงินกลับเข้าไทย สามารถศึกษาหลักเกณฑ์เพิ่มเติมได้ที่บทความ ภาษีเงินได้จากต่างประเทศ กฎใหม่สรรพากร เพื่อวางแผนการยื่นภาษีให้ถูกต้องและป้องกันการถูกเรียกเก็บภาษีย้อนหลังค่ะ
คำแนะนำจากคุณน้า
ทุกครั้งที่มีการโอนเงินต่างประเทศหรือโอนเงินกลับเข้าไทย ควรดาวน์โหลดและจัดเก็บเอกสารหลักฐานการโอนเงิน (Inward / Outward Remittance Advice) ไว้เป็นหลักฐานเสมอ เพื่อใช้ยืนยันต้นทางของเงินและใช้ประกอบการยื่นภาษีในอนาคตค่ะ
คำถามที่พบบ่อย
โอนเงินต่างประเทศผ่านแอปพลิเคชันถูกกว่าไปโอนที่สาขาจริงไหม?
จริงค่ะ การโอนเงินผ่านแอปพลิเคชันแบงก์กิ้งมักมีค่าธรรมเนียมถูกกว่าการไปทำรายการที่สาขาประมาณ 50–70% แถมยังได้อัตราแลกเปลี่ยนที่ดีกว่า และช่วยลดโอกาสถูกหักค่าธรรมเนียมซ่อนเร้นจากธนาคารตัวกลางเนื่องจากธนาคารใช้นวัตกรรมการโอนเงินผ่านเครือข่ายพันธมิตรร่วมด้วยค่ะ
โอนเงินต่างประเทศโดนหักเงินปลายทางไม่ครบ เกิดจากอะไร?
เกิดจากการเลือกรูปแบบชำระค่าธรรมเนียมแบบ SHA หรือ BEN ในระบบ SWIFT ค่ะ ทำให้ธนาคารตัวกลาง (Correspondent Bank) หักค่าธรรมเนียมการดำเนินงานออกจากยอดเงินโอนระหว่างทาง หากต้องการให้เงินถึงปลายทางครบถ้วนทุกบาททุกสตางค์ ต้องเลือกรูปแบบการชำระเป็น OUR เท่านั้นค่ะ
โอนเงินต่างประเทศวันไหน เรทดีที่สุด?
ช่วงวันจันทร์ถึงวันศุกร์ ในเวลาทำการของตลาดการเงินโลก (ช่วงประมาณ 09:00 – 16:00 น. ตามเวลาประเทศไทย) มักจะได้อัตราแลกเปลี่ยนที่ดีที่สุดค่ะ เนื่องจากตลาดมีสภาพคล่องสูง ทำให้ส่วนต่างอัตราแลกเปลี่ยน (Spread) แคบค่ะ
ในทางกลับกัน ควรหลีกเลี่ยงการโอนเงินช่วงวันเสาร์-อาทิตย์ หรือวันหยุดนักขัตฤกษ์ เพราะธนาคารจะตั้งส่วนต่างราคาเผื่อความผันผวนไว้กว้างขึ้นค่ะ
สรุปเกี่ยวกับค่าธรรมเนียมโอนเงินต่างประเทศ
ค่าธรรมเนียมโอนเงินต่างประเทศ ไม่ได้มีแค่ค่าบริการคงที่ 300–500 บาทที่คุณเห็นหน้าเคาน์เตอร์เท่านั้น แต่ยังมีค่าธรรมเนียมธนาคารตัวกลางและส่วนต่างอัตราแลกเปลี่ยน (FX Spread) ซึ่งเป็นต้นทุนแฝงก้อนใหญ่ที่สุด
ก่อนกดโอนเงินทุกครั้ง คุณน้าแนะนำให้คำนวณต้นทุนรวมจาก “เงินบาทที่จ่ายเทียบกับเงินต่างประเทศที่ได้รับจริง” เสมอ หากโอนยอดเล็กถึงปานกลาง การเลือกใช้บริการ Fintech หรือแอปธนาคารยุคใหม่จะช่วยประหยัดได้มากกว่า
แต่หากเป็นเงินก้อนใหญ่ ให้เปรียบเทียบเรทพิเศษกับทางธนาคารควบคู่ไปกับการศึกษาโครงสร้างในกลุ่ม ภาษีหุ้นต่างประเทศ เพื่อรักษาผลประโยชน์ของเงินในกระเป๋าเราให้ได้มากที่สุดค่ะ
การลงทุนมีความเสี่ยงและมีผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ธนาคารแห่งประเทศไทย (ธปท.) ธนาคารกสิกรไทย — บริการโอนเงินไปต่างประเทศ KBiz และ ธนาคารกรุงไทย — Krungthai WARP
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge