ส่วนของเจ้าของ คือ มูลค่าทรัพย์สินสุทธิที่แท้จริงของกิจการหลังจากนำทรัพย์สินทั้งหมดไปหักภาระหนี้สินออกจนหมดสิ้น ถือเป็นตัวเลขชี้วัดความมั่งคั่งที่ตกเป็นของเจ้าของกิจการหรือผู้ถือหุ้นตัวจริง การดูแค่รายได้เติบโตหรือตัวเลขกำไรสวยหรูเพียงบรรทัดสุดท้ายอาจทำให้มองข้ามความเสี่ยงเรื่องหนี้สินท่วมตัวได้
ในบทความนี้ คุณน้าจะพาทุกคนมาเจาะลึกโครงสร้างบัญชีและวิธีเช็กสุขภาพการเงินของธุรกิจแบบหมดเปลือกค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ส่วนของผู้ถือหุ้น คืออะไร?
ส่วนของเจ้าของ หรือส่วนของผู้ถือหุ้น (Shareholders’ Equity) ในทางบัญชีคือมูลค่าส่วนที่เจ้าของเป็นเจ้าของกรรมสิทธิ์อย่างแท้จริง เป็นเสมือนทุนสุทธิคงเหลือหลังชำระหนี้ทั้งหมดออกไปแล้ว
- ส่วนของเจ้าของ หมายถึง สิทธิเรียกร้องส่วนได้เสียคงเหลือในทรัพย์สินของกิจการหลังหักหนี้ทั้งหมดออกไปตามมาตรฐานการรายงานทางการเงิน
- ตัวเลขนี้สะท้อนความมั่งคั่งสุทธิ (Net Worth) ของธุรกิจ หากบริษัทตัดสินใจปิดตัวลงและขายทรัพย์สินทุกชิ้นที่มี เงินก้อนสุดท้ายที่เหลือจะคืนให้แก่ผู้ถือหุ้น
- เป็นแหล่งเงินทุนระยะยาวที่ไม่มีภาระดอกเบี้ยผูกพันและไม่ต้องมีกำหนดเวลาชำระคืนเหมือนเงินกู้ยืมจากธนาคาร
สินทรัพย์และหนี้สิน กับความสัมพันธ์ในสมการบัญชี
ความสัมพันธ์ของโครงสร้างงบดุลถูกกำหนดไว้ด้วยสมการทางบัญชีสากล คือ
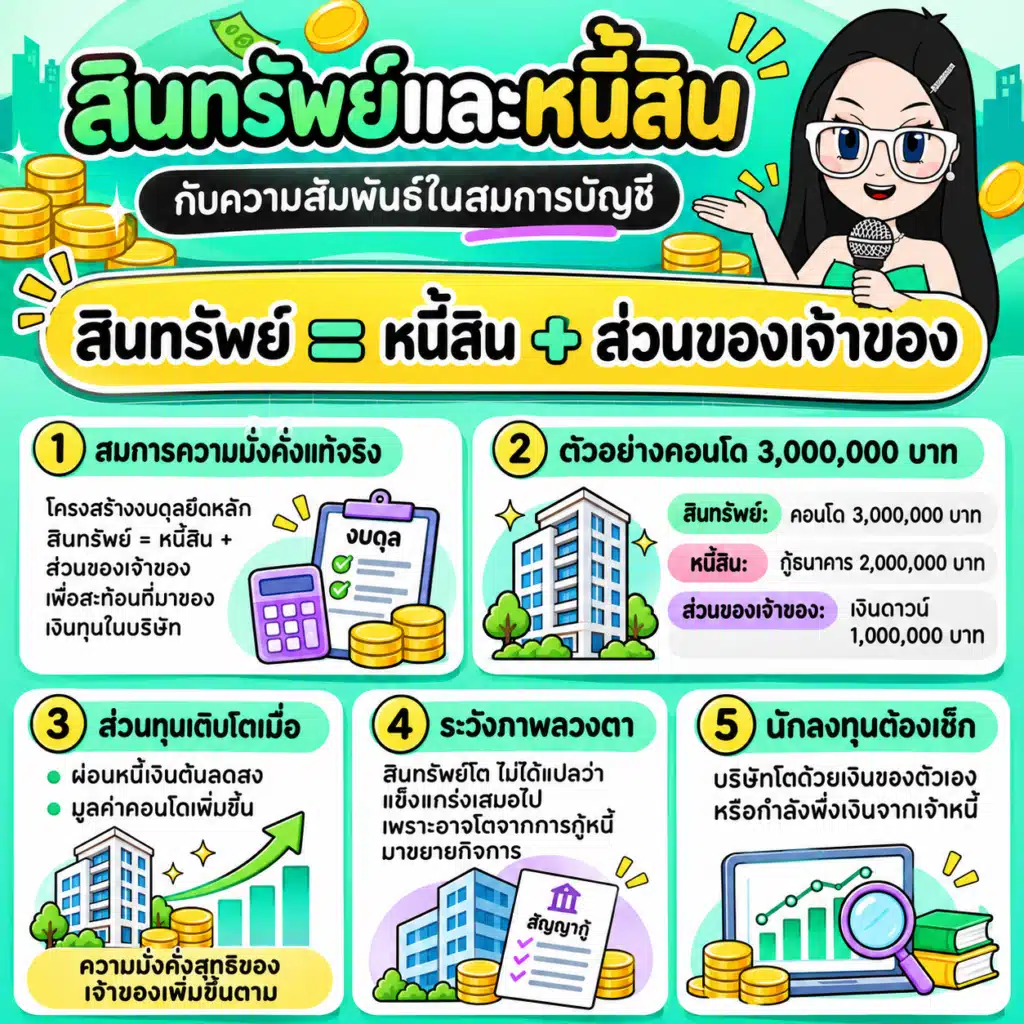
สินทรัพย์ = หนี้สิน + ส่วนของเจ้าของ
โดยมีรายละเอียดสำคัญที่นักลงทุนต้องทำความเข้าใจดังนี้ค่ะ
- สมการความมั่งคั่งแท้จริง: โครงสร้างงบดุลยึดหลักสมการสากล สินทรัพย์ = หนี้สิน + ส่วนของผู้ถือหุ้น เพื่อสะท้อนที่มาของเงินทุนในบริษัท
- ตัวอย่างภาพเสมือน: เปรียบเทียบเหมือนการซื้อคอนโดมิเนียมราคา 3,000,000 บาท หากกู้ธนาคารมา 2,000,000 บาท และใช้เงินดาวน์ตัวเอง 1,000,000 บาท ตัวคอนโดมิเนียมคือสินทรัพย์ หนี้ธนาคารคือหนี้สิน และเงินดาวน์ 1,000,000 บาทคือทุนที่เป็นของตัวเองจริง
- การเติบโตของส่วนทุน: เมื่อผ่อนหนี้เงินต้นลดลง หรือมูลค่าคอนโดมิเนียมปรับตัวสูงขึ้น ความมั่งคั่งสุทธิของเจ้าของก็จะเพิ่มขึ้นตามไปด้วย
- ระวังภาพลวงตาสินทรัพย์โต: บริษัทที่มีสินทรัพย์เพิ่มขึ้นเรื่อย ๆ อาจไม่ได้แปลว่าแข็งแกร่งเสมอไป เพราะอาจโตมาจากการกู้หนี้สินมาขยายกิจการ
- การตรวจเช็กเพื่อความปลอดภัย: นักลงทุนจึงจำเป็นต้องเข้าใจโครงสร้างงบการเงิน เพื่อประเมินให้ออกว่าบริษัทโตด้วยเงินของตัวเองหรือกำลังหมุนเงินจากเจ้าหนี้มาพยุงกิจการกันแน่
ส่วนของเจ้าของประกอบด้วยอะไรบ้าง? ถอดรหัส 4 องค์ประกอบสำคัญใน งบแสดงฐานะการเงิน
โครงสร้างความมั่งคั่งในงบการเงินแบ่งออกเป็น 4 องค์ประกอบหลักที่ต้องอ่านคู่กัน ดังนี้ค่ะ
1. ทุนเรือนหุ้น (Share Capital)
ทุนเรือนหุ้น คือ เงินทุนก้อนแรกที่เจ้าของหรือผู้ร่วมก่อตั้งนำมาลงขันไว้ โดยแบ่งย่อยเป็นทุนจดทะเบียน (Registered Capital) ซึ่งเป็นกรอบทุนที่จดแจ้งไว้ตามกฎหมาย และทุนที่ชำระแล้ว (Paid-up Capital) คือเงินสดจริงที่ผู้ถือหุ้นโอนเข้าสู่บริษัทเพื่อใช้ดำเนินกิจการ
2. ส่วนเกินมูลค่าหุ้น (Share Premium)
ส่วนเกินมูลค่าหุ้น เกิดขึ้นเมื่อบริษัทเปิดระดมทุนขายหุ้นในราคาสูงกว่ามูลค่าที่ตราไว้ (Par Value) เช่น หุ้นราคาพาร์ 1 บาท แต่นักลงทุนยินยอมซื้อในราคาเสนอขาย 10 บาท เงินส่วนต่าง 9 บาทจะถูกจัดสรรเข้าสู่บัญชีส่วนเกินมูลค่าหุ้นทันที ซึ่งสะท้อนถึงความเชื่อมั่นที่ตลาดมีต่อศักยภาพของธุรกิจ
3. กำไร (ขาดทุน) สะสม (Retained Earnings)
กำไรสะสมคือหัวใจหลักที่สะท้อนฝีมือการบริหารจัดการอย่างแท้จริง เมื่อบริษัททำมาค้าขายมีกำไรสุทธิ และหักเงินปันผลที่จ่ายตอบแทนออกไป กำไรส่วนที่เหลือจะถูกนำมาสะสมทบต้นในบัญชีนี้ โดยแบ่งเป็นกำไรสะสมที่จัดสรรเป็นทุนสำรองตามกฎหมาย และกำไรสะสมที่ยังไม่ได้จัดสรรซึ่งพร้อมนำไปลงทุนต่อเพื่อสร้างการเติบโต
4. องค์ประกอบอื่นของส่วนทุน
รายการนี้รวบรวมผลกำไรหรือขาดทุนเบ็ดเสร็จอื่นที่ยังไม่เกิดขึ้นจริงในรูปของเงินสด เช่น การตีราคาที่ดินและอาคารใหม่ ผลต่างจากการแปลงค่างบการเงินของบริษัทย่อยในต่างประเทศ หรือการประเมินมูลค่าเงินลงทุนในหลักทรัพย์เผื่อขายตามราคาตลาด ซึ่งตัวเลขส่วนนี้จะแกว่งตัวขึ้นลงตามสภาวะตลาดการเงินในแต่ละรอบบัญชีค่ะ
| องค์ประกอบ | ที่มาของเงินทุน | จุดที่นักลงทุนต้องสังเกต |
|---|---|---|
| ทุนเรือนหุ้น | เงินลงทุนเริ่มต้นจากผู้ก่อตั้งและผู้ถือหุ้น | เช็กการแตกพาร์หรือการเพิ่มทุนใหม่ที่อาจทำให้เกิด Dilution Effect (สัดส่วนการถือหุ้นเดิมลดลง) |
| ส่วนเกินมูลค่าหุ้น | เงินระดมทุนส่วนที่เกินจากราคาพาร์ | สะท้อนพรีเมียมและความต้องการของนักลงทุนในอดีต |
| กำไรสะสม | ผลกำไรสุทธิจากการดำเนินงานหลังหักเงินปันผล | หากเพิ่มขึ้นต่อเนื่องแสดงว่าโมเดลธุรกิจแข็งแกร่งและหาเงินสดเก่ง |
| องค์ประกอบอื่น | การประเมินมูลค่าสินทรัพย์และอัตราแลกเปลี่ยน | รายการทางบัญชีที่ยังไม่รับรู้เป็นกระแสเงินสดจริง |
เจาะลึกจุดตาย: ส่วนของผู้ถือหุ้นติดลบเกิดจากอะไร และอันตรายแค่ไหน?
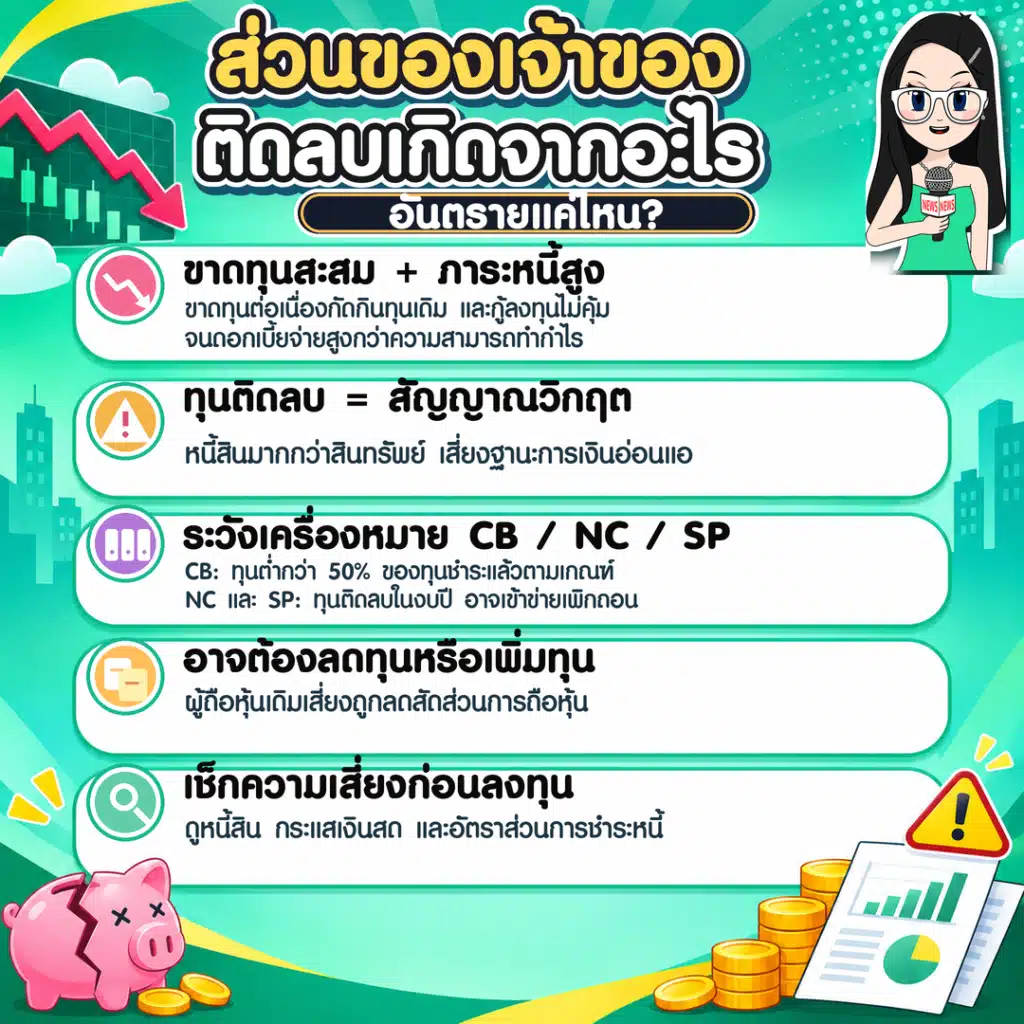
- สถานการณ์ตัวเลขทุนติดลบคือสัญญาณอันตรายขั้นวิกฤตของโครงสร้างทางการเงิน ซึ่งนักลงทุนต้องระวังเป็นพิเศษค่ะ
- เกิดจากผลขาดทุนสะสมต่อเนื่องยาวนานหลายปี จนยอดขาดทุนเข้าไปกัดกินเงินทุนตั้งต้นและส่วนเกินมูลค่าหุ้นจนหมดสิ้น
- การก่อหนี้สินล้นพ้นตัวเพื่อนำเงินมาลงทุนในโครงการที่ไม่สร้างผลตอบแทน จนเกิดภาระดอกเบี้ยจ่ายสูงเกินกว่าความสามารถในการทำกำไร
- เสี่ยงต่อการถูกขึ้นเครื่องหมายเตือนตามเกณฑ์ของตลาดหลักทรัพย์แห่งประเทศไทย (SET) เช่น เครื่องหมาย C เมื่อส่วนของผู้ถือหุ้นลดลงต่ำกว่า 50% ของทุนชำระแล้ว และอาจถูกสั่งพักการซื้อขายด้วยเครื่องหมาย SP
- บริษัทอาจถูกบังคับให้ดำเนินการปรับโครงสร้างทุนอย่างเร่งด่วน ทั้งการลดทุนล้างขาดทุนสะสม หรือการบังคับออกหุ้นเพิ่มทุนราคาต่ำ ส่งผลให้ผู้ถือหุ้นเดิมได้รับผลกระทบจากราคาหุ้นที่ปรับตัวลงรวดเร็ว
- เพื่อคัดกรองความปลอดภัย ควรนำตัวเลขทุนนี้ไปประกอบการคำนวณอัตราส่วนทางการเงินเพื่อประเมินความสามารถในการชำระหนี้ก่อนตัดสินใจทุกครั้ง
ข้อสังเกตและกลโกงงบการเงิน: ตัวเลขส่วนทุนที่ดูดี แต่อาจซ่อนกับดัก
- อย่าเพิ่งหลงเชื่อตัวเลขกำไรสะสมที่เติบโตบนกระดาษเพียงอย่างเดียว ต้องกางงบกระแสเงินสดคู่กันเสมอเพื่อดูว่ามีเงินสดจากการดำเนินงานไหลเข้าบริษัทจริงหรือไม่
- ตรวจสอบไส้ในของสินทรัพย์อย่างละเอียด หากบริษัทบันทึกยอดขายเพิ่มขึ้นแต่เงินสดไม่เข้า จนเกิดเป็นลูกหนี้การค้าค้างชำระยาวนานผิดปกติ อาจเป็นสัญญาณของการเร่งบันทึกรายได้ล่วงหน้า
- ระวังรายการเงินให้กู้ยืมแก่กรรมการหรือบริษัทที่เกี่ยวโยงกัน เพราะอาจเป็นช่องทางการดึงสภาพคล่องออกจากบริษัท ทำให้ตัวเลขในงบดูมั่นคงแต่เงินจริงไม่เหลืออยู่ในกิจการค่ะ
| สิ่งที่ตัวเลขในงบบอก | ความจริงที่ซ่อนอยู่หลังตัวเลข | จุดตรวจเช็กเพิ่มเติม |
|---|---|---|
| กำไรสะสมโตสูงผิดปกติ | บันทึกยอดขายแต่เก็บเงินไม่ได้ | ตรวจสอบอายุลูกหนี้การค้าใน หมายเหตุประกอบงบการเงิน |
| สินทรัพย์รวมขยายตัวก้าวกระโดด | กู้เงินมาซื้อสินทรัพย์ที่อาจด้อยค่า | เช็กสัดส่วนหนี้สินที่มีภาระดอกเบี้ย |
| ส่วนของผู้ถือหุ้นเพิ่มขึ้นอย่างรวดเร็ว | เกิดจากการเพิ่มทุนซ้ำ ๆ ไม่ได้โตจากกำไร | ดูประวัติการประกาศเพิ่มทุนและอัตรากำไรสุทธิ |
คำถามที่พบบ่อย
ส่วนของเจ้าของกับทุนต่างกันอย่างไร?
ทุนจดทะเบียนและทุนชำระแล้วคือเงินก้อนแรกที่ผู้ถือหุ้นนำมาลงขันในการก่อตั้งบริษัท แต่ส่วนของเจ้าของคือภาพรวมความมั่งคั่งสุทธิทั้งหมด ซึ่งรวมทั้งทุนตั้งต้น ส่วนเกินมูลค่าหุ้น และผลกำไรสะสมจากการดำเนินธุรกิจหักด้วยหนี้สินทั้งหมดค่ะ
ส่วนของเจ้าของเพิ่มขึ้นได้จากช่องทางไหนบ้าง?
ตัวเลขนี้สามารถเพิ่มขึ้นได้จาก 2 ทางหลัก คือ บริษัทดำเนินธุรกิจแล้วมีผลกำไรสุทธิต่อเนื่องจนสะสมเป็นกำไรยกยอดไป และการที่บริษัทตัดสินใจระดมทุนรอบใหม่ด้วยการออกหุ้นเพิ่มทุนขายให้แก่ผู้ถือหุ้นเดิมหรือนักลงทุนสถาบัน
ค่า D/E Ratio สัมพันธ์กับส่วนของเจ้าของอย่างไร?
D/E Ratio คืออัตราส่วนหนี้สินรวมหารด้วยส่วนของเจ้าของ หากบริษัทมีส่วนของเจ้าของสูง ตัวหารจะยิ่งใหญ่ ส่งผลให้ค่า D/E Ratio ต่ำลง สะท้อนว่าโครงสร้างทางการเงินมีความปลอดภัยสูงและพึ่งพาหนี้สินจากภายนอกน้อยค่ะ
สรุปเกี่ยวกับส่วนทุนของกิจการ
ส่วนของเจ้าของ คือ กระจกบานใหญ่ที่สะท้อนมูลค่าแท้จริงของกิจการและวัดความแข็งแกร่งทางการเงินได้ชัดเจนที่สุด การประเมินมูลค่าหุ้นจึงไม่ควรมองข้ามคุณภาพของเงินทุนและกำไรสะสม เพื่อให้ทุกคนคัดเลือกธุรกิจที่เติบโตอย่างมั่นคงบนความเสี่ยงที่ควบคุมได้ค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ตลาดหลักทรัพย์แห่งประเทศไทย และ สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge