Cash Conversion Cycle คือ ระยะเวลาที่ธุรกิจเปลี่ยนเงินลงทุนในสินค้าคงเหลือให้กลับมาเป็นเงินสดในกระเป๋าอีกครั้ง สำหรับคนที่ทำงานหนักและเริ่มวางแผนลงทุนเพื่อสร้างความมั่นคงให้ครอบครัว การตรวจสุขภาพการเงินของบริษัทไม่ได้ดูเพียงแค่กำไรบนหน้ากระดาษเท่านั้น
แต่หัวใจสำคัญคือกระแสเงินสดที่หมุนเวียนได้จริงโดยไม่สะดุด ในบทความนี้ คุณน้าจะพามาทำความเข้าใจวงจรเงินสดอย่างละเอียด เพื่อให้สแกนธุรกิจและอ่านงบได้อย่างมั่นใจค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
Cash Conversion Cycle คืออะไร?
Cash Conversion Cycle คือ มาตรวัดประสิทธิภาพการบริหารสภาพคล่องของกิจการ โดยคำนวณระยะเวลาเป็นจำนวนวันนับตั้งแต่วันที่ธุรกิจจ่ายเงินสดออกไปเพื่อซื้อสินค้าหรือวัตถุดิบ จนถึงวันที่ได้รับเงินสดกลับคืนมาจากการขายสินค้าและเก็บเงินจากลูกค้า ยิ่งตัวเลขนี้ต่ำหรือติดลบ แปลว่าธุรกิจเปลี่ยนสินค้าเป็นเงินสดได้รวดเร็วมาก ทำให้ความเสี่ยงด้านสภาพคล่องต่ำลง
เพื่อให้เห็นภาพกระบวนการหมุนเวียนเงินสดอย่างชัดเจน ลองนึกถึงการเปิดร้านขายของทั่วไปตามลำดับนี้ค่ะ
- ซื้อสินค้าเข้าร้าน: ธุรกิจนำเงินสดไปสั่งซื้อสต็อกสินค้าหรือวัตถุดิบเข้ามาเก็บไว้ในคลัง
- รอการขายสินค้า: สินค้าถูกจัดวางหน้าร้านเพื่อรอให้ลูกค้ามาเลือกซื้อ ซึ่งช่วงเวลานี้เงินทุนยังคงจมอยู่ในสต็อก
- ขายสินค้าเป็นเงินเชื่อ: เมื่อลูกค้าซื้อสินค้าแต่อาจขอจ่ายเงินทีหลังตามเครดิตเทอม ทำให้เกิดลูกหนี้การค้า
- รอเก็บเงินเข้ากระเป๋า: ธุรกิจติดตามทวงถามจนกระทั่งลูกค้าชำระเงินครบถ้วน กลายมาเป็นกระแสเงินสดกลับคืนมา
กระบวนการหมุนเวียนเงินสดเหล่านี้เกี่ยวพันโดยตรงกับข้อมูลในงบการเงิน เพราะธุรกิจจำนวนมากแสดงตัวเลขยอดขายและกำไรสุทธิเติบโตต่อเนื่อง แต่กลับต้องสะดุดล้มลงเพราะเงินสดขาดมือเนื่องจากจมอยู่ในคลังสินค้านานเกินไปค่ะ
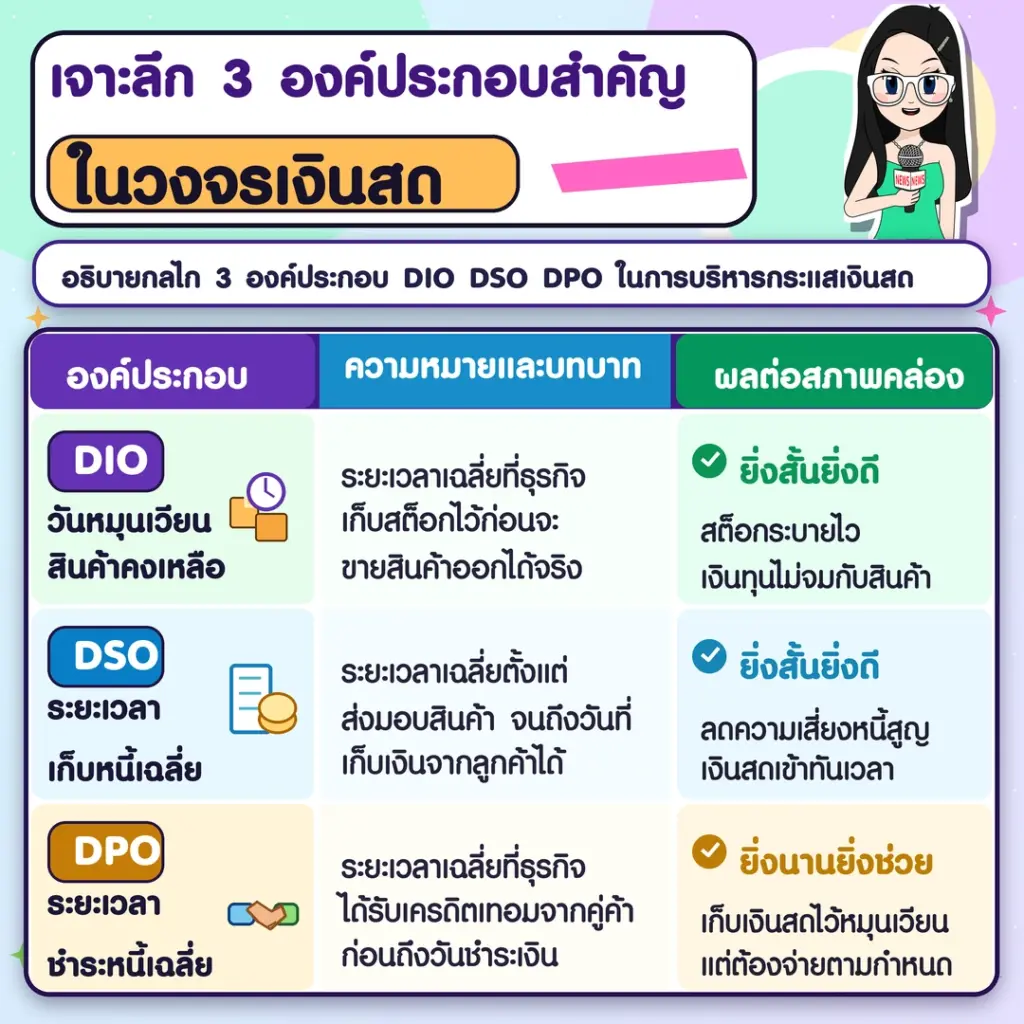
เจาะลึก 3 องค์ประกอบสำคัญในวงจรเงินสด
วงจรเงินสดประกอบด้วย 3 องค์ประกอบหลักที่สะท้อนประสิทธิภาพการจัดการสต็อก การเก็บหนี้ และอำนาจการต่อรองกับคู่ค้า ดังนี้ค่ะ
| องค์ประกอบ | ความหมายและบทบาท | ผลกระทบต่อสภาพคล่อง |
|---|---|---|
| วันหมุนเวียนสินค้าคงเหลือ (Days Inventory Outstanding: DIO) | ระยะเวลาเฉลี่ยที่ธุรกิจเก็บสต็อกไว้ก่อนจะขายออกไปได้จริง | ยิ่งสั้นยิ่งดี เพราะสต็อกระบายไว เงินทุนไม่จมกับสินค้าที่รอการขาย |
| ระยะเวลาเก็บหนี้เฉลี่ย (Days Sales Outstanding: DSO) | ระยะเวลาเฉลี่ยตั้งแต่ส่งมอบสินค้าจนถึงวันที่เก็บเงินสดจากลูกค้าได้ | ยิ่งสั้นยิ่งปลอดภัย ลดความเสี่ยงหนี้สูญและมีกระแสเงินสดหมุนเวียนทันเวลา |
| ระยะเวลาชำระหนี้เฉลี่ย (Days Payable Outstanding: DPO) | ระยะเวลาเฉลี่ยที่ธุรกิจได้รับเครดิตเทอมในการยืดเวลาจ่ายเงินให้ซัพพลายเออร์ | ยิ่งนานยิ่งช่วยดึงเงินสดไว้หมุนเวียนในกิจการได้นานขึ้น แต่ต้องไม่ผิดนัดชำระ |
สูตร Cash Conversion Cycle คำนวณอย่างไร พร้อมกรณีศึกษาจริง
สูตร Cash Conversion Cycle คำนวณได้จากการนำระยะเวลาหมุนเวียนสินค้าและเก็บหนี้มารวมกัน แล้วหักกลบด้วยระยะเวลาที่ยืดการจ่ายเงินให้เจ้าหนี้การค้า ดังนี้
CCC=DIO+DSO-DPO
คุณน้าขอยกตัวอย่างการคำนวณวงจรเงินสดของ 2 ธุรกิจ
คุณน้าขอยกตัวอย่างการคำนวณระหว่างบริษัท A ซึ่งเป็นร้านค้าปลีกสมัยใหม่ กับบริษัท B ซึ่งเป็นโรงงานผลิตชิ้นส่วนอุตสาหกรรม เพื่อให้เห็นความต่างของสภาพคล่องอย่างชัดเจนค่ะ
| รายการคำนวณ | บริษัท A (ค้าปลีกเงินสด) | บริษัท B (ผลิตชิ้นส่วน) |
|---|---|---|
| วันหมุนเวียนสินค้าคงเหลือ (DIO) | 25 วัน | 60 วัน |
| ระยะเวลาเก็บหนี้เฉลี่ย (DSO) | 5 วัน | 70 วัน |
| ระยะเวลาชำระหนี้เฉลี่ย (DPO) | 60 วัน | 45 วัน |
| วงจรเงินสด (CCC = DIO + DSO – DPO) | -30 วัน | +85 วัน |
จากตารางคำนวณจะเห็นได้ว่า บริษัท A มีวงจรเงินสดติดลบ 30 วัน หมายความว่าขายของได้เงินสดทันทีและเก็บเงินจากลูกค้าได้ก่อนที่จะต้องจ่ายค่าสินค้าให้ซัพพลายเออร์ จึงมีเงินสดหมุนเวียนส่วนเกินไว้ขยายสาขาโดยไม่ต้องกู้ยืม
ในขณะที่บริษัท B ต้องรอคอยเงินสดนานถึง 85 วัน จึงต้องพึ่งพาเงินทุนสำรองหรือเงินกู้ระยะสั้นเพื่อประคองกิจการ การนำตัวเลขนี้ไปพิจารณาร่วมกับอัตราส่วนทางการเงินตัวอื่น เช่น Current Ratio และ Quick Ratio จะช่วยประเมินความเสี่ยงได้รอบด้านยิ่งขึ้นค่ะ
วงจรเงินสด ติดลบดีไหม? เช็กโอกาสและจุดเสี่ยงที่ต้องระวัง
ธุรกิจที่มีวงจรเงินสดติดลบแปลว่ากิจการสามารถนำเงินสดของคู่ค้ามาหมุนเวียนดำเนินงานได้ก่อนจ่ายชำระเงินจริง ซึ่งถือเป็นความได้เปรียบทางการเงินอย่างมหาศาล แต่ในมุมมองของการบริหารความเสี่ยง นักลงทุนจำเป็นต้องวิเคราะห์ข้อมูลทั้งสองด้านอย่างรอบคอบดังต่อไปนี้ค่ะ
| มิติการวิเคราะห์ | ด้านโอกาสและข้อได้เปรียบ | ด้านความเสี่ยงที่ต้องระวัง |
|---|---|---|
| สภาพคล่องและการเงิน | มีเงินสดล้นมือ นำเงินของซัพพลายเออร์ไปต่อยอดลงทุนหรือขยายสาขาได้โดยแทบไม่มีต้นทุนดอกเบี้ยจ่าย | หากยอดขายตกกะทันหัน กระแสเงินสดไหลเข้าอาจไม่พอจ่ายหนี้การค้าที่ครบกำหนด ส่งผลให้สะดุดล้มฉับพลัน |
| อำนาจต่อรองทางการค้า | สะท้อนความเป็นผู้นำตลาดที่สามารถต่อรองขอเครดิตเทอมยาวนาน และบังคับขายเป็นเงินสดหรือเครดิตสั้นได้ | หากกดดันคู่ค้านานเกินไปจนซัพพลายเออร์ขาดสภาพคล่อง อาจกระทบต่อห่วงโซ่การส่งมอบสินค้าในระยะยาว |
ข้อสังเกตสำหรับค่า Cash Conversion Cycle เพิ่มเติม
ตัวเลขที่ติดลบไม่ได้การันตีความปลอดภัยเสมอไปนะคะ หากพบว่าบริษัทนำเงินสดส่วนเกินนี้ไปลงทุนในสินทรัพย์เสี่ยงหรือขยายธุรกิจเกินตัว จนภาระหนี้สินระยะสั้นพุ่งขึ้นสูงกว่าสินทรัพย์สภาพคล่องจริง ก็อาจเผชิญวิกฤตการเงินได้เช่นกันค่ะ
คำถามที่พบบ่อย
Cash Conversion Cycle เท่าไหร่ถึงจะดี?
วงจรเงินสดที่ดีควรมีค่ายิ่งสั้นยิ่งดี หรือติดลบได้ในกลุ่มค้าปลีกรายใหญ่ที่มีอำนาจต่อรองสูง เพราะแปลว่าเปลี่ยนสินค้าเป็นเงินสดได้ไวและเงินทุนไม่จม อย่างไรก็ตาม การประเมินความเหมาะสมต้องเปรียบเทียบคู่กับบริษัทในกลุ่มอุตสาหกรรมเดียวกันเสมอ เนื่องจากแต่ละธุรกิจมีธรรมชาติของสายการผลิตและเครดิตเทอมที่แตกต่างกันค่ะ
วงจรเงินสด กับ วงจรการดำเนินงาน ต่างกันอย่างไร?
วงจรการดำเนินงาน (Operating Cycle) คำนวณจากระยะเวลาขายสินค้าบวกระยะเวลาเก็บหนี้ (DIO+DSO) นับตั้งแต่เริ่มซื้อของจนเก็บเงินจากลูกค้าได้ ส่วนวงจรเงินสด (Cash Conversion Cycle) จะนำวงจรการดำเนินงานมาหักลบด้วยระยะเวลาชำระหนี้เฉลี่ย (DPO) ออกไปด้วย เพื่อดูเฉพาะระยะเวลาที่เงินสดของบริษัทเองต้องจมอยู่จริงค่ะ
หากค่า CCC เริ่มยาวขึ้นเรื่อย ๆ ส่งสัญญาณอันตรายอย่างไร?
หากค่าวงจรเงินสดมีแนวโน้มเพิ่มขึ้นอย่างต่อเนื่อง มักเป็นสัญญาณเตือนว่าสต็อกสินค้าเริ่มขายไม่ออกจนเกิดปัญหาสินค้าค้างคลัง หรือลูกค้าเริ่มจ่ายเงินล่าช้าจนเสี่ยงเกิดหนี้เสีย ซึ่งจะบีบให้บริษัทต้องกู้ยืมเงินระยะสั้นมาหมุนเวียน ส่งผลให้ภาระดอกเบี้ยจ่ายเพิ่มสูงขึ้นตามมาค่ะ
สรุปเกี่ยวกับ Cash Conversion Cycle
Cash Conversion Cycle คือ เครื่องมือตรวจสุขภาพสภาพคล่องของกิจการที่บอกเราอย่างตรงไปตรงมาว่า บริษัทเปลี่ยนสินค้าในคลังให้กลับมาเป็นเงินสดได้เร็วแค่ไหน การเลือกลงทุนในบริษัทที่มีวงจรเงินสดสั้นและสม่ำเสมอ ช่วยลดความกังวลเรื่องเงินทุนจมและการขาดสภาพคล่องฉับพลัน
อย่างไรก็ตาม นักลงทุนไม่ควรมองตัวเลขนี้เพียงมิติเดียว ควรวิเคราะห์ร่วมกับภาระหนี้สิน ความสามารถในการทำกำไร และเปรียบเทียบกับคู่แข่งในอุตสาหกรรมเดียวกันเสมอ เพื่อสร้างพอร์ตการลงทุนที่มั่นคงและยั่งยืนค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ตลาดหลักทรัพย์แห่งประเทศไทย และ สมาคมนักวิเคราะห์การลงทุน (IAA)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge