สถาบันคุ้มครองเงินฝาก คือ หน่วยงานของรัฐที่ทำหน้าที่ดูแลและรับประกันเงินฝากของประชาชนในสถาบันการเงินที่อยู่ภายใต้กฎหมายคุ้มครองค่ะ ในช่วงวัยทำงานและวัยสร้างครอบครัวที่เราตั้งใจเก็บออมเงินก้อนไว้เพื่ออนาคต
การรู้ว่าเงินเก็บในบัญชีธนาคารปลอดภัยแค่ไหนหากเกิดเหตุไม่คาดฝันขึ้นกับธนาคารจึงเป็นเรื่องสำคัญมากค่ะ ในบทความนี้ คุณน้าจะมาสรุปเงื่อนไขสำคัญ วิธีนับวงเงิน รวมถึงตัวอย่างการจัดการเงินออมให้เข้าใจง่ายและนำไปปรับใช้ได้จริงค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
หน่วยงานนี้คืออะไร?
หน่วยงานที่คนไทยรู้จักกันในชื่อ DPA สถาบันคุ้มครองเงินฝาก (Deposit Protection Agency) คือ องค์กรของรัฐที่จัดตั้งขึ้นตามพระราชบัญญัติสถาบันคุ้มครองเงินฝาก พ.ศ. 2551 ค่ะ โดยมีหน้าที่หลักในการคุ้มครองเงินฝากของประชาชนและช่วยรักษาเสถียรภาพของระบบสถาบันการเงินในประเทศไทยค่ะ
พูดให้เห็นภาพใกล้ตัว หน่วยงานนี้ทำหน้าที่เหมือน “ประกันภัยของเงินฝาก” ให้เราแบบอัตโนมัติค่ะ ทันทีที่เราเปิดบัญชีเงินฝากกับธนาคารที่อยู่ภายใต้ความคุ้มครอง สิทธิ์นี้จะเกิดขึ้นทันทีโดยที่เราไม่ต้องสมัครเพิ่มหรือจ่ายค่าธรรมเนียมใด ๆ ค่ะ
และหากวันหนึ่งธนาคารนั้นเกิดปัญหาทางการเงินจนถูกเพิกถอนใบอนุญาต หน่วยงานนี้จะเข้ามาทำหน้าที่จ่ายเงินฝากคืนให้เราตามวงเงินที่กฎหมายกำหนดค่ะ
เงินฝากที่ได้รับความคุ้มครอง มีประเภทไหนบ้าง?
เงินฝากที่ได้รับความคุ้มครอง ต้องเป็นเงินฝากสกุลเงินบาทที่ฝากไว้กับสถาบันการเงินในประเทศไทยที่อยู่ภายใต้กฎหมายคุ้มครอง ซึ่งครอบคลุมทั้งธนาคารพาณิชย์ไทย สาขาธนาคารพาณิชย์ต่างประเทศ บริษัทเงินทุน และบริษัทเครดิตฟองซิเอร์ เพื่อให้เห็นภาพชัดเจน
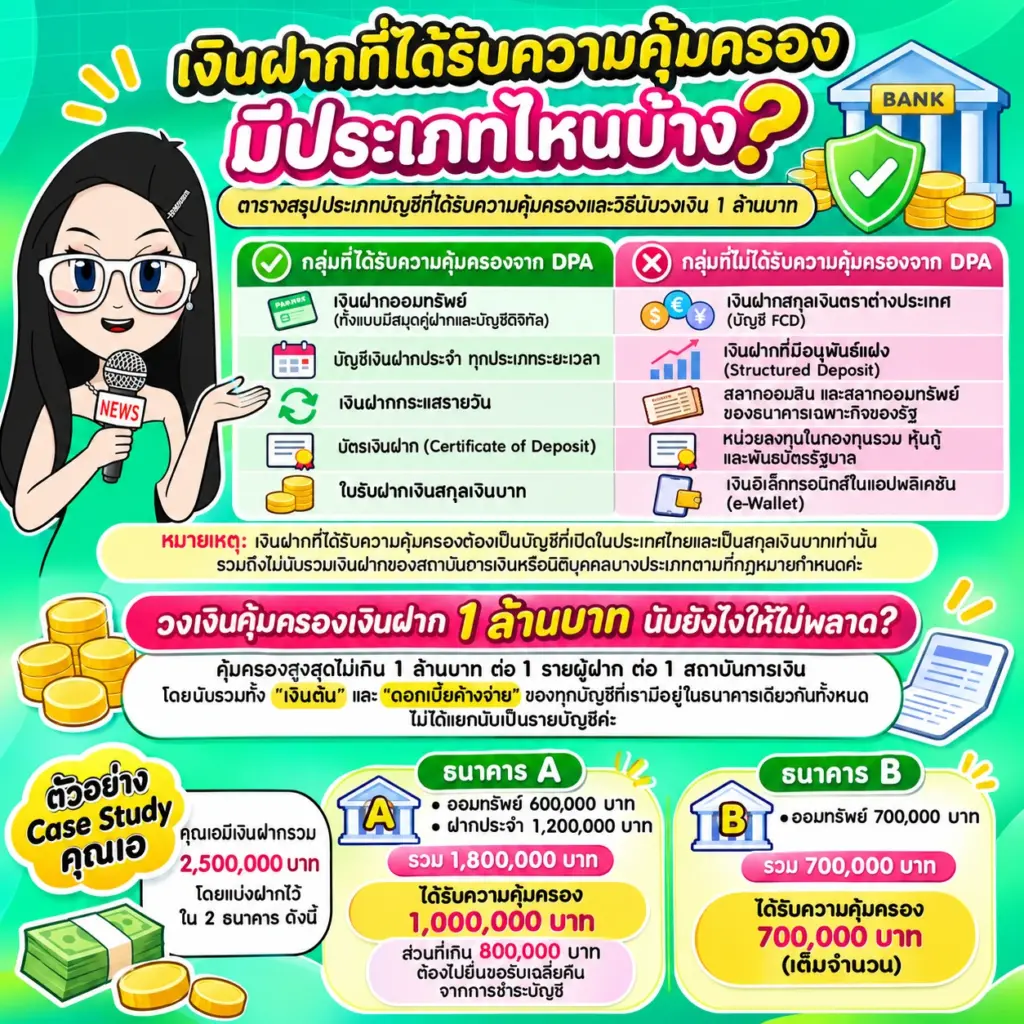
คุณน้าสรุปประเภทบัญชีและผลิตภัณฑ์ทางการเงินที่ได้รับความคุ้มครองเทียบกับกลุ่มที่ไม่ได้รับความคุ้มครองไว้ในตารางด้านล่างนี้ค่ะ
| กลุ่มที่ได้รับความคุ้มครองจาก DPA | กลุ่มที่ไม่ได้รับความคุ้มครองจาก DPA |
|---|---|
| เงินฝากออมทรัพย์ (ทั้งแบบมีสมุดคู่ฝากและบัญชีดิจิทัล) | เงินฝากสกุลเงินตราต่างประเทศ (บัญชี Foreign Currency Deposit หรือ FCD) |
| บัญชีเงินฝากประจำ ทุกประเภทระยะเวลา | เงินฝากที่มีอนุพันธ์แฝง (Structured Deposit) |
| เงินฝากกระแสรายวัน | สลากออมสิน และสลากออมทรัพย์ของธนาคารเฉพาะกิจของรัฐ |
| บัตรเงินฝาก (Certificate of Deposit) | หน่วยลงทุนในกองทุนรวม หุ้นกู้ และพันธบัตรรัฐบาล |
| ใบรับฝากเงินสกุลเงินบาท | เงินอิเล็กทรอนิกส์ในแอปพลิเคชัน (e-Wallet) |
หมายเหตุ: เงินฝากที่ได้รับความคุ้มครองต้องเป็นบัญชีที่เปิดในประเทศไทยและเป็นสกุลเงินบาทเท่านั้น รวมถึงไม่นับรวมเงินฝากของสถาบันการเงินหรือนิติบุคคลบางประเภทตามที่กฎหมายกำหนดค่ะ
วงเงินคุ้มครองเงินฝาก 1 ล้านบาท นับยังไงให้ไม่พลาด?
วงเงินคุ้มครองเงินฝาก ข้อมูล ณ ปี 2026 กำหนดไว้สูงสุดไม่เกิน 1 ล้านบาท ต่อ 1 รายผู้ฝาก ต่อ 1 สถาบันการเงิน
คุณน้าขอยกตัวอย่างการนับวงเงินคุ้มครองจาก Case Study จริง
คุณน้าขอยกตัวอย่างเคสของ “คุณเอ” พนักงานบริษัทวัย 42 ปี ที่เก็บออมเงินก้อนสำหรับครอบครัวไว้ทั้งหมด 2,500,000 บาท โดยแบ่งฝากไว้ใน 2 ธนาคาร ดังนี้ค่ะ
- ธนาคาร A: คุณเอมีบัญชีออมทรัพย์ 600,000 บาท และเงินฝากประจำอีก 1,200,000 บาท รวมยอดเงินฝากทั้งหมดในธนาคาร A เท่ากับ 1,800,000 บาท
- ธนาคาร B: คุณเอเปิดบัญชีออมทรัพย์แยกไว้อีก 700,000 บาท
หากสมมติว่าเกิดเหตุไม่คาดฝันจนทั้งธนาคาร A และธนาคาร B ถูกเพิกถอนใบอนุญาตพร้อมกัน คุณเอจะได้รับความคุ้มครองดังนี้ค่ะ ในส่วนของธนาคาร A แม้คุณเอจะมีเงินฝากรวม 1,800,000 บาท แต่เพราะอยู่ในธนาคารเดียวกัน ระบบจะนับรวมทุกบัญชีแล้วคุ้มครองสูงสุดไม่เกิน 1,000,000 บาทเท่านั้น
ส่วนเงินที่เกินมาอีก 800,000 บาท คุณเอจะต้องไปยื่นขอรับเฉลี่ยคืนจากการชำระบัญชีของธนาคาร A ในภายหลังค่ะ ส่วนธนาคาร B คุณเอมียอดรวม 700,000 บาท ซึ่งไม่เกินเพดาน 1 ล้านบาท จึงได้รับเงินคุ้มครองคืนเต็มจำนวน 700,000 บาทค่ะ
มีเงินฝากเกิน 1 ล้านบาท ควรบริหารจัดการอย่างไร?
สำหรับใครที่สร้างเนื้อสร้างตัวจนมีเงินออมรวมกันเกิน 1 ล้านบาท คุณน้ามีแนวทางจัดการเงินออมให้ปลอดภัยและสบายใจมาฝาก 3 ข้อค่ะ
- กระจายเงินฝากไปยังหลายธนาคาร: หากต้องการเน้นความปลอดภัยของเงินต้นสูงสุด วิธีที่ตรงไปตรงมาที่สุดคือการแบ่งเงินไปฝากไว้หลายธนาคารที่อยู่ภายใต้ความคุ้มครอง โดยคุมยอดรวมในแต่ละธนาคาร (รวมดอกเบี้ยที่จะได้รับ) ไม่ให้เกิน 1 ล้านบาท ซึ่งหากใครกำลังวางแผนพักเงินระยะยาวและสงสัยว่าจะเลือก เงินฝากประจำธนาคารไหนดี? ก็สามารถนำเกณฑ์ความมั่นคงของธนาคารมาพิจารณาร่วมกับอัตราดอกเบี้ยได้เลยค่ะ
- เช็กความมั่นคงของสถาบันการเงินควบคู่กัน: การที่กฎหมายกำหนดเพดานคุ้มครองไว้ 1 ล้านบาท ไม่ได้แปลว่าเงินส่วนที่เกินจะหายไปทันทีหากธนาคารมีปัญหา เพราะธนาคารพาณิชย์ในไทยอยู่ภายใต้การกำกับดูแลที่เข้มงวดของธนาคารแห่งประเทศไทยอยู่แล้ว เพียงแต่การเลือกฝากกับธนาคารที่มีฐานะทางการเงินแข็งแกร่งจะช่วยลดความกังวลใจได้มากขึ้นค่ะ
- แบ่งเงินส่วนเกินไปพักในสินทรัพย์ความเสี่ยงต่ำอื่น: แทนที่จะกองเงินทั้งหมดไว้ในบัญชีธนาคารเดียว คุณอาจแบ่งเงินส่วนที่เกิน 1 ล้านบาทไปกระจายในสินทรัพย์ที่ความเสี่ยงต่ำและสภาพคล่องเหมาะสม เช่น กองทุนรวมตลาดเงิน พันธบัตรออมทรัพย์ หรือลองศึกษาเปรียบเทียบระหว่าง เงินฝากประจำ สลากออมทรัพย์ เพื่อเป็นทางเลือกเสริมในการออมเงินให้ครอบครัวค่ะ
คำถามที่พบบ่อย
สถาบันคุ้มครองเงินฝาก คุ้มครองเท่าไหร่ และต้องลงทะเบียนรับสิทธิ์ไหม?
คุ้มครองสูงสุดไม่เกิน 1 ล้านบาท ต่อ 1 รายผู้ฝาก ต่อ 1 สถาบันการเงิน โดยผู้ฝากไม่ต้องลงทะเบียนหรือเสียค่าใช้จ่ายเพิ่มเติมค่ะ สิทธิ์ความคุ้มครองจะเริ่มต้นขึ้นโดยอัตโนมัติทันทีที่เปิดบัญชีเงินฝากสกุลเงินบาทกับสถาบันการเงินที่อยู่ภายใต้กฎหมายคุ้มครองค่ะ
เงินฝากในสหกรณ์ออมทรัพย์ หรือธนาคารของรัฐ ได้รับความคุ้มครองจาก DPA ไหม?
เงินฝากในสหกรณ์ออมทรัพย์และธนาคารเฉพาะกิจของรัฐ (เช่น ธนาคารออมสิน ธ.ก.ส. หรือ ธอส.) ไม่ได้อยู่ภายใต้ความคุ้มครองของหน่วยงานนี้ค่ะ เนื่องจากสถาบันการเงินกลุ่มดังกล่าวมีพระราชบัญญัติเฉพาะและมีรัฐบาลหรือหน่วยงานกำกับดูแลแยกต่างหากดูแลอยู่แล้วค่ะ
หากธนาคารปิดกิจการ จะได้รับเงินคืนภายในกี่วัน?
ตามกฎหมายฉบับนี้ ผู้ฝากเงินจะได้รับเงินคืนภายใน 30 วัน (ข้อมูล ณ ปีที่เผยแพร่บทความนี้) นับแต่วันที่สถาบันการเงินนั้นถูกเพิกถอนใบอนุญาต โดยผู้ฝากต้องยื่นคำขอรับเงินพร้อมหลักฐานตามช่องทางที่ประกาศกำหนดค่ะ
สรุปเกี่ยวกับหน่วยงานคุ้มครองเงินฝาก
หน่วยงานนี้ เป็นกลไกสำคัญที่ช่วยสร้างความอุ่นใจให้กับคนออมเงิน โดยรับประกันเงินฝากสกุลเงินบาทในสถาบันการเงินที่อยู่ภายใต้ความคุ้มครองสูงสุด 1 ล้านบาทต่อรายผู้ฝากต่อสถาบันการเงิน
การเข้าใจวิธีนับวงเงินรวมทุกบัญชีในธนาคารเดียวกันและประเภทบัญชีที่ได้รับสิทธิ์ จะช่วยให้คนวัยสร้างครอบครัววางแผนกระจายเงินออมได้อย่างรัดกุมมากขึ้นค่ะ และหากใครอยากเริ่มต้นออมเงินอย่างมีวินัยพร้อมรับดอกเบี้ยที่แน่นอน สามารถศึกษาเงื่อนไขของบัญชีเงินฝากประจำเพิ่มเติมเพื่อวางแผนการเงินให้มั่นคงยิ่งขึ้นค่ะ
การลงทุนมีความเสี่ยงและมีผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: สถาบันคุ้มครองเงินฝาก (DPA) และ ธนาคารแห่งประเทศไทย (BOT)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge