สามเหลี่ยมการเงิน คือ เครื่องมือวางแผนจัดสรรเงินที่เป็นเหมือนพิมพ์เขียวช่วยจัดลำดับความสำคัญทางการเงินให้มั่นคงตั้งแต่ฐานรากค่ะ สำหรับวัยทำงานที่กำลังสร้างครอบครัว การจัดสรรเงินอย่างเป็นระบบจะช่วยให้เราไม่ต้องกังวลกับเรื่องฉุกเฉิน และเดินหน้าสร้างความมั่งคั่งได้อย่างสบายใจ บทความนี้ คุณน้าจะพาทุกคนมารู้จักกับแนวคิดนี้ เพื่อนำไปปรับใช้กับชีวิตจริงกันค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
สามเหลี่ยมการเงิน คืออะไร?
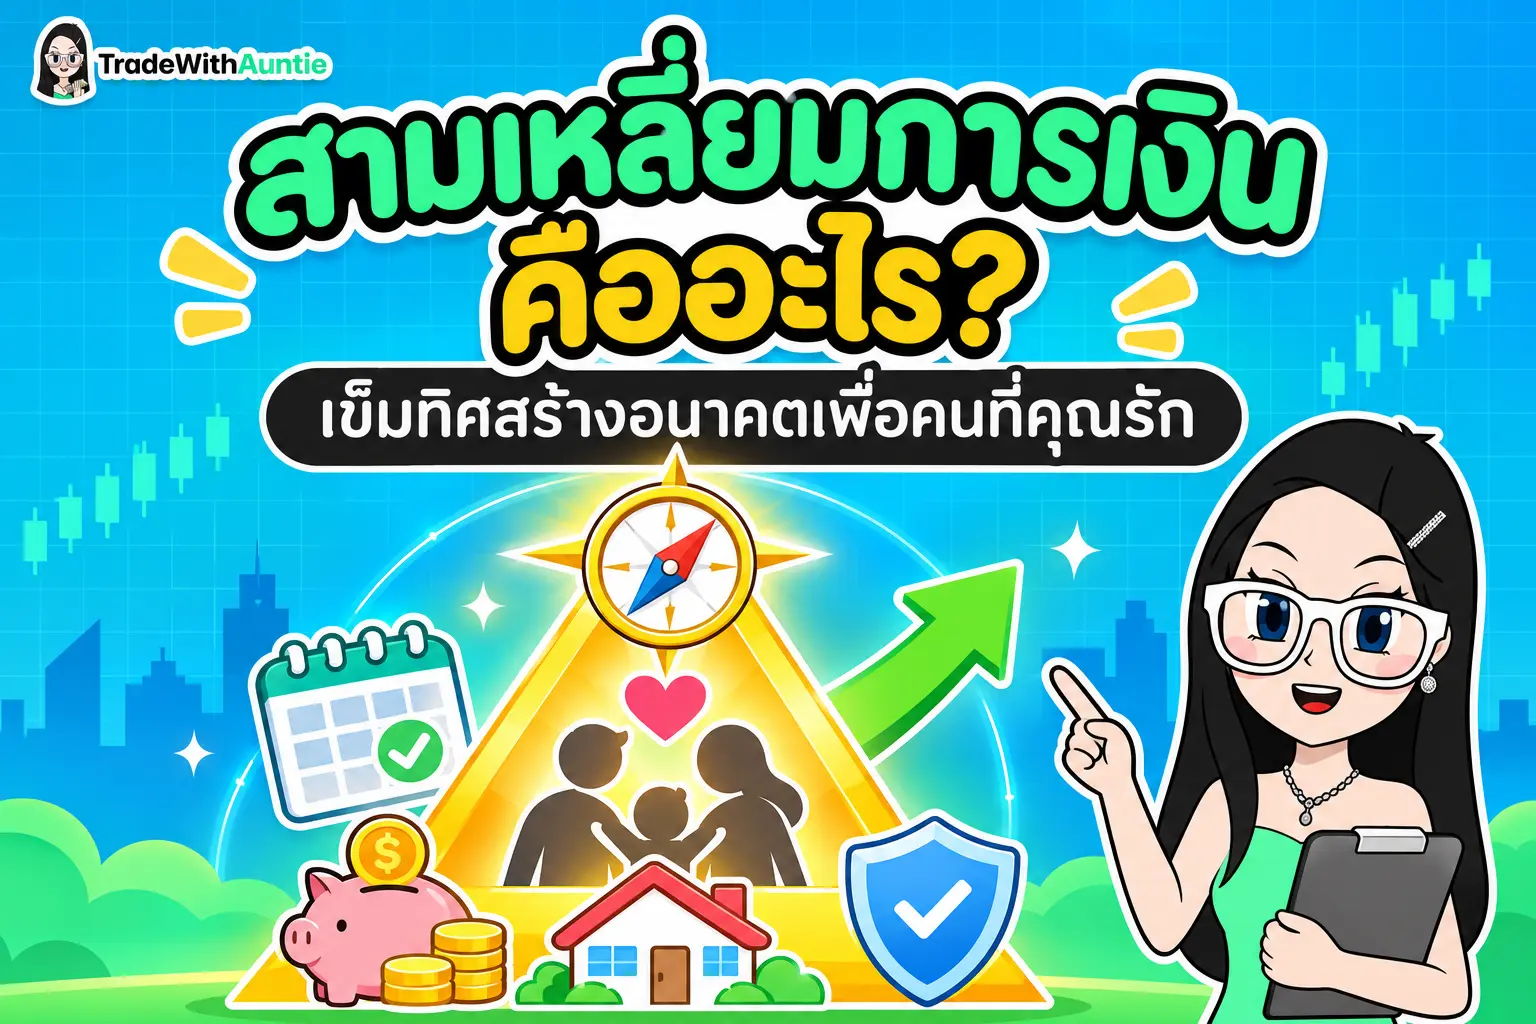
แนวคิดนี้ คือ แนวคิดการบริหารจัดการเงินส่วนบุคคลที่จัดเรียงลำดับความสำคัญทางการเงินเป็นรูปสามเหลี่ยม โดยเปรียบเทียบการวางแผนการเงินกับการสร้างบ้านที่ต้องเริ่มตอกเสาเข็มเทคานจากฐานล่างสุดให้แข็งแรงก่อน จึงค่อยต่อเติมชั้นถัดไปและมุงหลังคา เพื่อป้องกันไม่ให้โครงสร้างบ้านพังทลายลงมาเมื่อเจอมรสุมค่ะ
แนวคิดนี้มุ่งเน้นให้เรามองเห็นภาพรวมของกระแสเงินสด เพื่อให้เงินที่หามาได้ถูกจัดสรรไปเสริมความมั่นคงให้ครอบครัวเป็นลำดับแรก ก่อนที่จะนำไปต่อยอดสร้างผลตอบแทนในระดับถัดไปค่ะ
โครงสร้างสามเหลี่ยมการเงินมีกี่ขั้น แต่ละขั้นสำคัญอย่างไร?
โครงสร้างของโมเดลสามเหลี่ยมหรือแนวคิดแบบพีระมิดการเงินแบ่งออกเป็น 3 ขั้นตอนหลักตามลำดับความสำคัญ ซึ่งมีรายละเอียดในแต่ละขั้นดังนี้ค่ะ
ขั้นที่ 1 ฐานรากความมั่นคงและการปกป้องความเสี่ยง
ฐานล่างสุดของสามเหลี่ยมถือเป็นส่วนที่กว้างและสำคัญที่สุด เพราะทำหน้าที่เป็นตาข่ายรองรับชีวิต ประกอบด้วย 2 ส่วนหลักคือ เงินสำรองฉุกเฉิน และ การประกันความเสี่ยงค่ะ
เงินสำรองฉุกเฉินควรมีสภาพคล่องสูงและสามารถดึงมาใช้ได้ทันทีเมื่อเกิดเหตุการณ์ไม่คาดฝัน เช่น ตกงานหรือเจ็บป่วย โดยควรเตรียมไว้อย่างน้อย 3–6 เท่าของค่าใช้จ่ายรายเดือนของครอบครัว ควบคู่ไปกับการโอนย้ายความเสี่ยงด้วยประกันสุขภาพและประกันชีวิต เพื่อไม่ให้เงินเก็บทั้งชีวิตต้องหมดไปกับค่ารักษาพยาบาลยามฉุกเฉินค่ะ
ขั้นที่ 2 สะสมความมั่งคั่งเพื่อเป้าหมายทางการเงินระยะกลางและยาว
ก่อนไปต่อ คุณน้าขออธิบายคำที่พบบ่อยในขั้นนี้สั้นๆ ค่ะ ผลตอบแทนทบต้น (การนำผลตอบแทนไปลงทุนต่อ จนเงินก้อนเดิมงอกเงยเพิ่มขึ้นเรื่อยๆ) อาจช่วยให้เงินเติบโตในระยะยาว แต่ควรดูควบคู่กับเงินเฟ้อ (ภาวะที่ราคาสินค้าและบริการสูงขึ้น ทำให้เงินจำนวนเท่าเดิมซื้อของได้น้อยลง) ด้วยค่ะ ส่วนกองทุนรวมดัชนี (กองทุนที่ลงทุนตามองค์ประกอบของดัชนีอ้างอิง เช่น ดัชนีหุ้นของตลาด) เป็นตัวอย่างหนึ่งของเครื่องมือที่ใช้ในขั้นนี้ค่ะ นอกจากนี้ ตลาดปรับฐาน (ช่วงที่ราคาสินทรัพย์ปรับตัวลดลงหลังเคยขึ้นมาก่อน) และเงินเย็น (เงินที่ยังไม่ต้องใช้ในระยะใกล้ จึงรอได้นานโดยไม่กระทบชีวิตประจำวัน) จะปรากฏในคำแนะนำจากคุณน้าด้านล่างค่ะ
เมื่อฐานรากชั้นแรกมั่นคงแล้ว ขั้นถัดมาคือการนำเงินส่วนเกินไปต่อยอดให้งอกเงยเพื่อตอบโจทย์เป้าหมายทางการเงินในอนาคตค่ะ
เป้าหมายระยะกลางมักเป็นการเตรียมเงินดาวน์บ้าน ค่าเทอมลูก หรือเงินทุนสำรองธุรกิจ ซึ่งเหมาะกับสินทรัพย์ที่มีความเสี่ยงปานกลาง ส่วนเป้าหมายระยะยาว เช่น การเตรียมเงินไว้ใช้ชีวิตหลังเกษียณ นอกจากนี้ ควรเปรียบเทียบค่าธรรมเนียมของกองทุนรวมแต่ละแห่งก่อนตัดสินใจ เช่น ค่าธรรมเนียมการจัดการและค่าธรรมเนียมการซื้อหรือขายคืนหน่วยลงทุน เพราะต้นทุนเหล่านี้ส่งผลต่อผลตอบแทนสุทธิที่ได้รับจริงค่ะ การลงทุนทุกประเภทมีความผันผวน ผู้ลงทุนจึงควรกระจายความเสี่ยงและศึกษาข้อมูลให้เข้าใจเสมอค่ะ
ขั้นที่ 3 การส่งต่อความมั่งคั่งและมรดก
ยอดบนสุดของสามเหลี่ยมคือการส่งต่อทรัพย์สินอย่างมีระบบ เพื่อส่งมอบความมั่นคงให้แก่คนรุ่นหลังอย่างปลอดภัยและราบรื่นค่ะ
ขั้นตอนนี้เกี่ยวข้องกับการจัดทำพินัยกรรม การจัดการสิทธิประโยชน์ทางภาษีมรดก และการวางแผนส่งต่อสินทรัพย์ให้ลูกหลานอย่างถูกต้องตามกฎหมาย เพื่อลดความขัดแย้งและคงมูลค่าทรัพย์สินไว้ให้คนข้างหลังได้มากที่สุดค่ะ
คำแนะนำจากคุณน้า
1. คุณน้าพบว่าหลายคนมักใจร้อน ข้ามขั้นไปลงเงินในสินทรัพย์เสี่ยงสูงทันทีเพราะอยากให้พอร์ตโตเร็ว แต่พอเจอตลาดปรับฐานหรือมีเหตุฉุกเฉิน กลับต้องจำใจขายสินทรัพย์ออกมาแบบขาดทุนเพื่อนำเงินมารักษาตัวค่ะ
2.ฐานรากที่ดีควรเริ่มจากการเช็กว่า วันนี้หากเราหยุดทำงานไป 6 เดือน ครอบครัวจะยังอยู่ได้สบายไหม และประกันที่มีครอบคลุมค่ารักษาพยาบาลในปัจจุบันหรือยังนะคะ
3. การลงทุนเพื่อเติบโตควรใช้เงินเย็นที่ผ่านการปกป้องความเสี่ยงในขั้นแรกมาแล้วเท่านั้น เพื่อให้เราสามารถถือครองสินทรัพย์ได้ยาวนานโดยไม่ต้องกังวลค่ะ
วิธีวางแผนการเงินตามโมเดลสามเหลี่ยมการเงินฉบับทำตามได้จริง
การนำแนวคิดนี้มาปรับใช้จริงในชีวิตประจำวัน สามารถเริ่มต้นได้จากการสำรวจกระแสเงินสดของตนเองและจัดสรรเงินเป็นขั้นตอนตามลำดับค่ะ
| ขั้นของสามเหลี่ยม | เครื่องมือทางการเงินที่เหมาะสม | สัดส่วนหรือเป้าหมายที่แนะนำ |
|---|---|---|
| ขั้นที่ 1 ความมั่นคงและปกป้องความเสี่ยง | บัญชีเงินฝากดอกเบี้ยสูง, ประกันสุขภาพ, ประกันชีวิต | เงินสำรองฉุกเฉิน 3–6 เดือน, เบี้ยประกันไม่เกิน 10–15% ของรายได้ต่อปี |
| ขั้นที่ 2 สะสมความมั่งคั่ง | การวางแผนเกษียณ | 15–30% ของรายได้ต่อเดือน ตามระดับความเสี่ยงที่รับได้ |
| ขั้นที่ 3 ส่งต่อความมั่งคั่ง | พินัยกรรม, กองทุนมรดก, ประกันชีวิตคุ้มครองมรดก | จัดสรรสินทรัพย์สุทธิตามความประสงค์ของครอบครัว |
คุณน้าขอยกตัวอย่างกรณีครอบครัวที่มีรายได้รวม 80,000 บาทต่อเดือน และมีค่าใช้จ่ายครอบครัวเดือนละ 50,000 บาท การจัดสรรเงินขั้นแรกควรเริ่มจากการเก็บเงินสำรองฉุกเฉินให้ได้ จากนั้นจัดสรรเงินประมาณ 10% ของรายได้ต่อปีไปทำประกันสุขภาพที่คุ้มครองค่ารักษาพยาบาล เมื่อฐานรากนี้เรียบร้อยแล้ว จึงเริ่มนำเงินออมที่เหลือในแต่ละเดือนไปจัดพอร์ตลงทุนเพื่อการเกษียณและทุนการศึกษาลูกได้อย่างมั่นใจค่ะ
ข้อมูลจากการสำรวจครัวเรือนชี้ว่า การมีวินัยในการจัดสรรเงินตั้งแต่เนิ่นๆ อาจช่วยลดโอกาสการก่อหนี้เกินตัว และทำให้เป้าหมายชีวิตสำเร็จได้ง่ายขึ้นค่ะ
คำถามที่พบบ่อย (FAQ)
วางแผนการเงินด้วยสามเหลี่ยมการเงิน ทำอย่างไรให้เริ่มได้ง่ายที่สุด?
เริ่มจากการจดบันทึกรายรับรายจ่ายเพื่อหาเงินส่วนเกินในแต่ละเดือน จากนั้นนำเงินก้อนแรกไปสะสมไว้ในบัญชีเงินฝากสภาพคล่องสูงเป็นเงินสำรองฉุกเฉินให้ครบอย่างน้อย 3 เดือน พร้อมทำประกันสุขภาพที่จำเป็น เมื่อฐานล่างเริ่มมั่นคงแล้วจึงทยอยเปิดบัญชีลงทุนในกองทุนรวมเพื่อสร้างความมั่งคั่งในระยะยาวค่ะ
ถ้าเงินเดือนยังน้อย ควรเริ่มสร้างสามเหลี่ยมการเงินจากจุดไหนก่อน?
ควรให้ความสำคัญกับขั้นที่ 1 ก่อนเสมอค่ะ โดยเริ่มจากการสะสมเงินสำรองทีละเล็กละน้อยแม้จะเดือนละ 500–1,000 บาท ควบคู่ไปกับการรักษาสิทธิประกันสังคมหรือประกันสุขภาพกลุ่มของที่ทำงาน เพื่อสร้างเกราะป้องกันเบื้องต้นให้ชีวิตโดยไม่ให้กระทบกับค่าใช้จ่ายในชีวิตประจำวันค่ะ
ข้ามไปลงทุนขั้นที่ 2 เลยได้ไหม ถ้ายังไม่มีประกันในขั้นที่ 1?
ในทางปฏิบัติไม่แนะนำให้ข้ามขั้นค่ะ เพราะการลงทุนในตลาดการเงินมีความเสี่ยงและความผันผวน หากเกิดเหตุเจ็บป่วยหนักหรืออุบัติเหตุ แล้วเราไม่มีเงินสำรองหรือประกันคุ้มครอง เราอาจจำเป็นต้องถอนเงินลงทุนออกมาในช่วงที่พอร์ตกำลังติดลบ ทำให้สูญเสียทั้งเงินต้นและโอกาสในการเติบโตของเงินก้อนนั้นไปค่ะ
สรุป สามเหลี่ยมการเงิน
แนวคิดนี้ เป็นกรอบความคิดสำคัญที่ช่วยให้เรามองเห็นลำดับขั้นตอนของการสร้างความมั่นคงในชีวิตอย่างแท้จริง การสร้างฐานรากที่แข็งแรงด้วยเงินสำรองและการประกันความเสี่ยง จะทำให้เราสามารถลงทุนเพื่อเป้าหมายในอนาคตได้อย่างสบายใจ โดยไม่ต้องหวาดระแวงกับวิกฤตที่อาจเกิดขึ้นระหว่างทาง สำหรับผู้ที่สนใจเริ่มต้นจัดระเบียบเงินในกระเป๋า สามารถศึกษาเพิ่มเติมเกี่ยวกับพื้นฐานการเงินส่วนบุคคลเพื่อนำไปปรับใช้ให้เข้ากับวิถีชีวิตของตนเองได้เลยค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: ตลาดหลักทรัพย์แห่งประเทศไทย (SET) และ ธนาคารแห่งประเทศไทย (ธปท.)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge