การเปรียบเทียบกองทุน ถือเป็นขั้นตอนแรกที่สำคัญอย่างยิ่งสำหรับนักลงทุนที่ต้องการสำรวจผลตอบแทน ความเสี่ยง และต้นทุนแฝงก่อนเริ่มลงเงินจริงค่ะ
ในบทความนี้ คุณน้าจะพาไปเจาะลึกหลักการแบบหมัดต่อหมัด 3 มิติ พร้อมกางตารางสรุปกองทุนรวมยอดนิยม และเทคนิคอ่านหนังสือชี้ชวน เพื่อให้คุณสามารถเลือกกองทุนได้คุ้มค่าและตอบโจทย์เป้าหมายทางการเงินมากที่สุดค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
ทำไมการเปรียบเทียบกองทุนถึงสำคัญก่อนลงเงินจริง?
ในการเริ่มต้นวางแผนทางการเงิน การสุ่มเลือกกองทุนรวมจากเพียงชื่อเสียงของบริษัทจัดการกองทุน หรือการมองแค่ผลตอบแทนย้อนหลังในระยะสั้น อาจทำให้นักลงทุนมองข้ามรายละเอียดสำคัญที่ส่งผลต่อเงินในกระเป๋าได้ค่ะ การศึกษารายละเอียดเชิงลึกก่อนตัดสินใจซื้อหน่วยลงทุนจึงมีความจำเป็นด้วยเหตุผลดังต่อไปนี้
- กองทุนนโยบายคล้ายกัน ผลตอบแทนต่างกัน: กองทุนที่เน้นลงทุนในสินทรัพย์ประเภทเดียวกันหรือดัชนีอ้างอิงเดียวกัน อาจบริหารจัดการโดยผู้จัดการกองทุนที่มีกลยุทธ์ต่างกัน ส่งผลให้ผลตอบแทนย้อนหลังและระดับความผันผวนแตกต่างกันอย่างมีนัยสำคัญ
- โครงสร้างค่าธรรมเนียมที่ซ่อนอยู่: ค่าธรรมเนียมกองทุน ที่แตกต่างกันเพียงเล็กน้อย เช่น 0.5% ถึง 1.0% ต่อปี สามารถสร้างผลกระทบต่อผลตอบแทนทบต้นในระยะยาวได้อย่างมหาศาล
- ลดความเสี่ยงจากการเลือกลงทุนผิดประเภท: ช่วยป้องกันไม่ให้นักลงทุนเลือกลองกองทุนที่มีระดับความเสี่ยงสูงเกินกว่าระดับที่ตนเองรับได้ (Risk Profile)
- ช่วยปกป้องผลประโยชน์ระยะยาว: การเปรียบเทียบอย่างละเอียดช่วยรักษาเงินต้นและเพิ่มโอกาสสร้างผลตอบแทนสุทธิ (Net Return) ที่แท้จริงให้สูงสุด
เกณฑ์การคัดเลือกและเปรียบเทียบกองทุน ยี่ห้อไหนดี
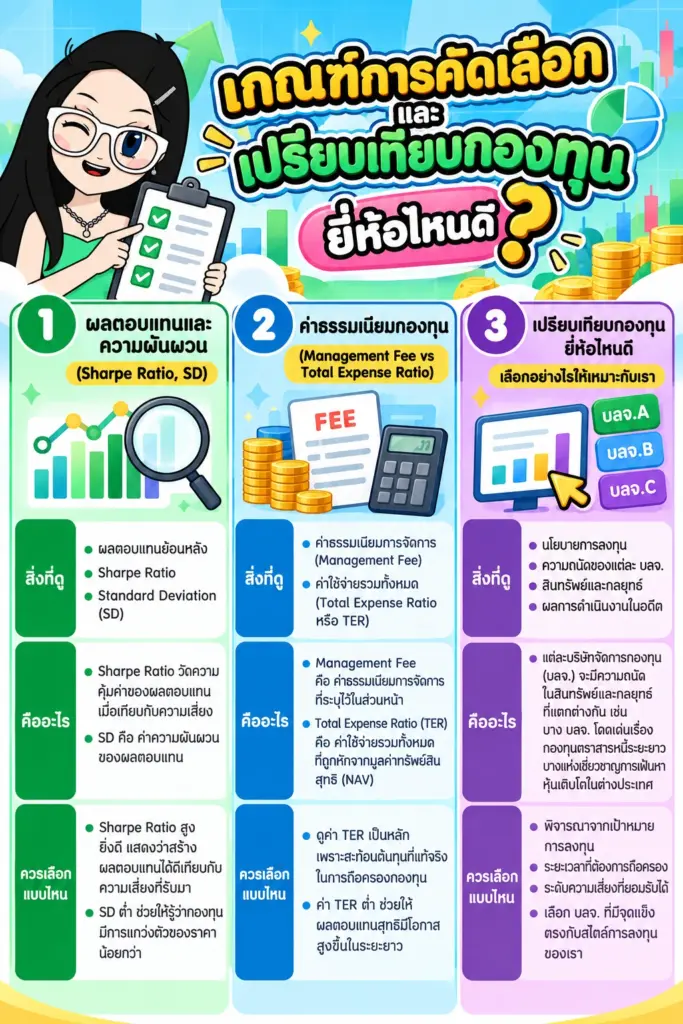
การเปรียบเทียบอย่างมีระบบจำต้องอาศัยกรอบความคิดที่ครอบคลุม โดยคุณน้าสรุปออกมาเป็น 3 มิติหลักที่ต้องพิจารณาควบคู่กัน ดังนี้ค่ะ
การเปรียบเทียบผลตอบแทนและความผันผวน (Sharpe Ratio, SD)
การดูผลตอบแทนย้อนหลังเพียงอย่างเดียวอาจทำให้เราหลงทิศทางได้ค่ะ เพราะผลตอบแทนที่สูงลิ่วอาจแลกมาด้วยความผันผวนที่สูงมาก นักลงทุนจึงควรมองหาตัวชี้วัดความเสี่ยงประกอบด้วยเสมอ
อัตราส่วน Sharpe Ratio คือเครื่องมือวัดความคุ้มค่าของผลตอบแทนเมื่อเทียบกับความเสี่ยงที่ได้รับ ยิ่งค่า Sharpe Ratio สูง แสดงว่ากองทุนนั้นสามารถสร้างผลตอบแทนได้ดีเมื่อเทียบกับความเสี่ยงที่รับมา นอกจากนี้ การดูค่า Standard Deviation (SD) หรือค่าความผันผวนของผลตอบแทน จะช่วยให้เราทราบว่ากองทุนนั้นเคยมีแกว่งตัวของราคาแรงแค่ไหนในสภาวะตลาดที่แตกต่างกันค่ะ
การเปรียบเทียบค่าธรรมเนียมกองทุน (Management Fee vs Total Expense Ratio)
นักลงทุนหลายท่านมักดูเฉพาะค่าธรรมเนียมการจัดการ (Management Fee) ที่ระบุไว้ในส่วนหน้า แต่ในความเป็นจริง ต้นทุนที่ถูกหักออกจากมูลค่าทรัพย์สินสุทธิ (NAV) คือ ค่าใช้จ่ายรวมทั้งหมด (Total Expense Ratio หรือ TER) ค่ะ
ค่าใช้จ่ายรวมนี้จะนับรวมทั้งค่าธรรมเนียมการจัดการ ค่าธรรมเนียมนายทะเบียน ค่าธรรมเนียมผู้ดูแลผลประโยชน์ และค่าใช้จ่ายในการสอบบัญชี การเปรียบเทียบค่า TER จะช่วยให้เห็นต้นทุนที่แท้จริงของการถือครองกองทุนนั้น ๆ ในแต่ละปีค่ะ
ยี่ห้อไหนดี เลือกอย่างไรให้เหมาะกับเรา
คำถามที่ว่า “กองทุนยี่ห้อไหนดี” แท้จริงแล้วไม่มีคำตอบเดียวที่ใช้ได้กับทุกคนค่ะ เนื่องจากแต่ละบริษัทจัดการกองทุน (บลจ.) จะมีความถนัดในสินทรัพย์และกลยุทธ์ที่แตกต่างกัน เช่น บาง บลจ. โดดเด่นเรื่องกองทุนตราสารหนี้ระยะยาว ในขณะที่บางแห่งมีทีมวิเคราะห์ที่เชี่ยวชาญการเฟ้นหาหุ้นเติบโตในต่างประเทศ
การเลือกจึงควรพิจารณาจากเป้าหมายการลงทุน ระยะเวลาที่ต้องการถือครอง และระดับความเสี่ยงที่ตนเองยอมรับได้เป็นหลักมากกว่าการยึดติดกับชื่อแบรนด์ใดแบรนด์หนึ่งค่ะ
เปรียบเทียบกองทุน รีวิวภาพรวมแต่ละประเภท
เพื่อให้อ่านภาพรวมได้ง่ายขึ้น คุณน้าได้จัดทำตารางเปรียบเทียบประเภทกองทุนยอดนิยมตามระดับความเสี่ยงและผลตอบแทนคาดหวังไว้ดังนี้ค่ะ
ระดับความเสี่ยงในตารางด้านล่างอ้างอิงตามเกณฑ์การจัดระดับความเสี่ยงกองทุนรวม 8 ระดับของ สำนักงาน ก.ล.ต. ค่ะ
| ประเภทกองทุน | ระดับความเสี่ยง | ผลตอบแทนคาดหวัง | เหมาะสำหรับ |
|---|---|---|---|
| กองทุนตลาดเงิน / ตราสารหนี้ | ต่ำ (ระดับ 1–4) | ต่ำ–ปานกลาง | พักเงิน, พอร์ตเสี่ยงต่ำ |
| กองทุนรวม Passive Fund (ดัชนี) | ปานกลาง–สูง (ระดับ 6) | เกาะกลุ่มตลาด | ออมระยะยาว, ต้นทุนต่ำ |
| กองทุนรวม Active Fund (หุ้นเติบโต) | สูง (ระดับ 6–7) | มุ่งหวังเอาชนะตลาด (อาจต่ำกว่าตลาดได้) | รับความผันผวนได้สูง |
การเปรียบเทียบกองทุนตราสารหนี้ vs กองทุนหุ้น
กองทุนตราสารหนี้เน้นการลงทุนในพันธบัตรรัฐบาล หรือหุ้นกู้เอกชน มีเป้าหมายเพื่อสร้างความมั่นคงให้เงินต้นและให้ผลตอบแทนในรูปดอกเบี้ย เหมาะสำหรับการพักเงินหรือกระจายความเสี่ยง ต่างจากกองทุนหุ้นที่เน้นลงทุนในหุ้นของบริษัทจดทะเบียน เพื่อมุ่งหวังการเติบโตของราคาหุ้น ซึ่งมีความผันผวนของราคาสูงกว่าอย่างชัดเจน
สำหรับนักลงทุนที่ต้องการกระจายเงินไว้ในสินทรัพย์การออมหรือการลงทุนทางเลือกอื่นๆ นอกเหนือจากตลาดทุน สามารถพิจารณาความรู้เกี่ยวกับ สหกรณ์ออมทรัพย์ รูปแบบนวัตกรรมทางการเงินอย่าง P2P Lending หรือข้อเสนอจากฝั่งเงินฝากยุคดิจิทัล ผลิตภัณฑ์ทางเลือก และ Non-Bank เพื่อนำมาสัดส่วนจัดสรรเงินฝากตามความเหมาะสมได้เช่นกันค่ะ
การเปรียบเทียบกองทุน Passive Fund vs Active Fund
กองทุนรวม Passive Fund มีเป้าหมายสร้างผลตอบแทนให้ใกล้เคียงกับดัชนีอ้างอิง (Benchmark) เช่น ดัชนี SET50 หรือ S&P 500 จุดเด่นคือมีค่าธรรมเนียมบริหารจัดการที่ต่ำมาก เนื่องจากผู้จัดการกองทุนไม่ต้องใช้การวิเคราะห์เชิงลึกในการเลือกหุ้นรายตัว
ในทางกลับกัน กองทุน Active Fund มุ่งหวังสร้างผลตอบแทนให้เหนือกว่าตลาด ซึ่งต้องแลกมาด้วยค่าธรรมเนียมที่สูงกว่า นอกจากนี้ ในกลุ่มกองทุนรวมดัชนีหรือกองทุนสินค้าโภคภัณฑ์ต่างประเทศ นักลงทุนอาจพบเห็นโครงสร้างการลงทุนที่อ้างอิงกองทุนระดับโลก เช่น กองทุน SPDR Gold Shares (GLD) ซึ่งเป็น ETF ในตระกูล SPDR ที่มุ่งสร้างผลตอบแทนอ้างอิงตามราคาทองคำแท่งในตลาดโลกค่ะ
วิธีอ่าน Fund Fact Sheet เพื่อเปรียบเทียบข้อมูลจริง
ก่อนตัดสินใจซื้อกองทุน เอกสารที่สำคัญที่สุดที่นักลงทุนต้องอ่านคือ หนังสือชี้ชวนส่วนสรุปข้อมูลสำคัญ หรือ Fund Fact Sheet ค่ะ โดยมีจุดสังเกต 4 จุดสำคัญดังนี้
- นโยบายการลงทุนและสินทรัพย์ที่ลงทุนจริง (Asset Allocation): เช็กว่ากองทุนเน้นลงทุนในหุ้นหรือสินทรัพย์ตัวไหนเป็นสัดส่วนหลัก
- ดัชนีชี้วัด (Benchmark): ใช้สำหรับเปรียบเทียบว่าผลงานของผู้จัดการกองทุนทำได้ดีกว่าหรือแย่กว่าเกณฑ์มาตรฐาน
- ผลตอบแทนและสถิติความเสี่ยงย้อนหลัง: ดูผลงานในช่วง 1 ปี 3 ปี และ 5 ปี พร้อมดูค่า Max Drawdown เพื่อทราบผลขาดทุนสูงสุดที่เคยเกิดขึ้น
- ตารางค่าธรรมเนียม: ตรวจสอบทั้งค่าธรรมเนียมที่เรียกเก็บจากผู้ซื้อ (Front-end Fee) และค่าใช้จ่ายรวมที่หักจากกองทุน (TER)
ข้อดีข้อเสียของการเปรียบเทียบกองทุนก่อนตัดสินใจ
เปรียบเทียบกองทุน ข้อดีข้อเสีย มีอะไรบ้าง? การเสียเวลาวิเคราะห์ข้อมูลก่อนลงเงินมีทั้งจุดแข็งและข้อจำกัดที่ควรรับทราบ ดังนี้ค่ะ
ข้อดีของการเปรียบเทียบ
- ช่วยคัดกรองต้นทุนซ่อนแฝง: ทำให้เลือกลงทุนในกองทุนที่มีโครงสร้างค่าธรรมเนียมสมเหตุสมผล ไม่เสียค่าใช้จ่ายเกินจำเป็น
- สอดคล้องกับเป้าหมายชีวิต: ช่วยให้เลือกจัดวางน้ำหนักเงินในสินทรัพย์ที่ตรงตามระยะเวลาที่ต้องการใช้เงินและระดับความเสี่ยงของตนเอง
- เห็นภาพรวมกลยุทธ์ของผู้จัดการกองทุน: ทำให้เข้าใจว่าในสภาวะตลาดขาลง ผู้จัดการกองทุนมีรับมืออย่างไร
ข้อจำกัดที่ต้องระวัง
- ผลตอบแทนในอดีตไม่ได้การันตีอนาคต: ผลงานย้อนหลังที่โดดเด่นอาจเกิดจากสภาวะตลาดเอื้ออำนวยชั่วคราว ไม่ได้แปลว่าจะทำกำไรได้ดีเท่าเดิมเสมอไป
- ความเสี่ยงจากการคัดเลือกเฉพาะช่วงเวลา (Cherry Picking): การดูผลตอบแทนเฉพาะปีกระทิงอาจทำให้ประเมินความเสี่ยงต่ำกว่าความเป็นจริง
คำแนะนำจากคุณน้า
1. นักลงทุนควรเทียบกองทุนในกลุ่มประเภทสินทรัพย์เดียวกัน (Peer Group Comparison) เท่านั้น เช่น นำกองทุนหุ้นเทคโนโลยีไปเทียบกับกองทุนหุ้นเทคโนโลยีด้วยกัน ไม่ควรนำไปเทียบกับกองทุนตราสารหนี้ค่ะ
2. มองหาความสม่ำเสมอของผลงานย้อนหลังอย่างน้อย 3–5 ปีขึ้นไป แทนการตื่นเต้นกับกองทุนที่ทำผลงานอันดับหนึ่งแค่ในระยะเวลาสั้นๆ 1–2 เดือน
3. ตรวจสอบขนาดของกองทุน (AUM) เพราะกองทุนที่มีขนาดเล็กเกินไปอาจมีความเสี่ยงเรื่องการปิดกองทุน หรือมีสภาพคล่องต่ำในการบริหารจัดการ
ข้อสังเกตเพิ่มเติม
ตรวจสอบระยะเวลาในการรับเงินคืนหลังสั่งขาย (Settlement Date) ซึ่งแตกต่างกันตามประเภทกองทุน เช่น T+1 ถึง T+3 สำหรับกองทุนในประเทศ หรือ T+4 ถึง T+5 ขึ้นไปสำหรับกองทุนต่างประเทศ โดยให้ยึดตามที่ระบุในหนังสือชี้ชวนของแต่ละกองทุนเป็นหลัก เพื่อให้วางแผนสภาพคล่องทางการเงินได้อย่างแม่นยำค่ะ
คำถามที่พบบ่อย
ควรเปรียบเทียบกองทุนย้อนหลังกี่ปีถึงจะเหมาะสม?
แนะนำให้เปรียบเทียบย้อนหลังอย่างน้อย 3–5 ปีขึ้นไปค่ะ เพื่อให้เห็นประสิทธิภาพในการบริหารของผู้จัดการกองทุนในหลากหลายสภาวะตลาด ทั้งช่วงตลาดเป็นขาขึ้นและขาลงค่ะ
ค่าธรรมเนียมกองทุนแตกต่างกันนิดหน่อย มีผลต่อผลตอบแทนจริงไหม?
มีผลอย่างมากในระยะยาวค่ะ ส่วนต่างค่าธรรมเนียมเพียง 0.5%–1.0% ต่อปี เมื่อทบต้นไปเป็นเวลา 10–20 ปี อาจทำให้ผลตอบแทนสุทธิรวมต่างกันได้ถึงหลักแสนหรือหลักล้านบาท ขึ้นอยู่กับจำนวนเงินต้นและผลตอบแทนของกองทุนในแต่ละปี ตัวเลขนี้เป็นเพียงการประมาณการเพื่อให้เห็นภาพ ไม่ใช่การรับประกันผลตอบแทนค่ะ
สามารถใช้เครื่องมืออะไรในการเปรียบเทียบกองทุนได้บ้าง?
นักลงทุนสามารถใช้เครื่องมือเปรียบเทียบกองทุนออนไลน์ของ SETTRADE, FINNOMENA หรือใช้ระบบค้นหากองทุนรวมจากเว็บไซต์ของสำนักงาน ก.ล.ต. และ บลจ. ต่างๆ ได้โดยตรงโดยไม่มีค่าใช้จ่ายค่ะ
สรุปเกี่ยวกับการเปรียบเทียบกองทุน
การเปรียบเทียบ กองทุนรวม อย่างรอบคอบ เป็นกระบวนการสำคัญที่ช่วยให้นักลงทุนสามารถคัดสรรกองทุนที่มีประสิทธิภาพ มีค่าธรรมเนียมคุ้มค่า และสอดคล้องกับเป้าหมายทางการเงินในระยะยาวได้อย่างเหมาะสมค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) และ ตลาดหลักทรัพย์แห่งประเทศไทย (SET)
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge