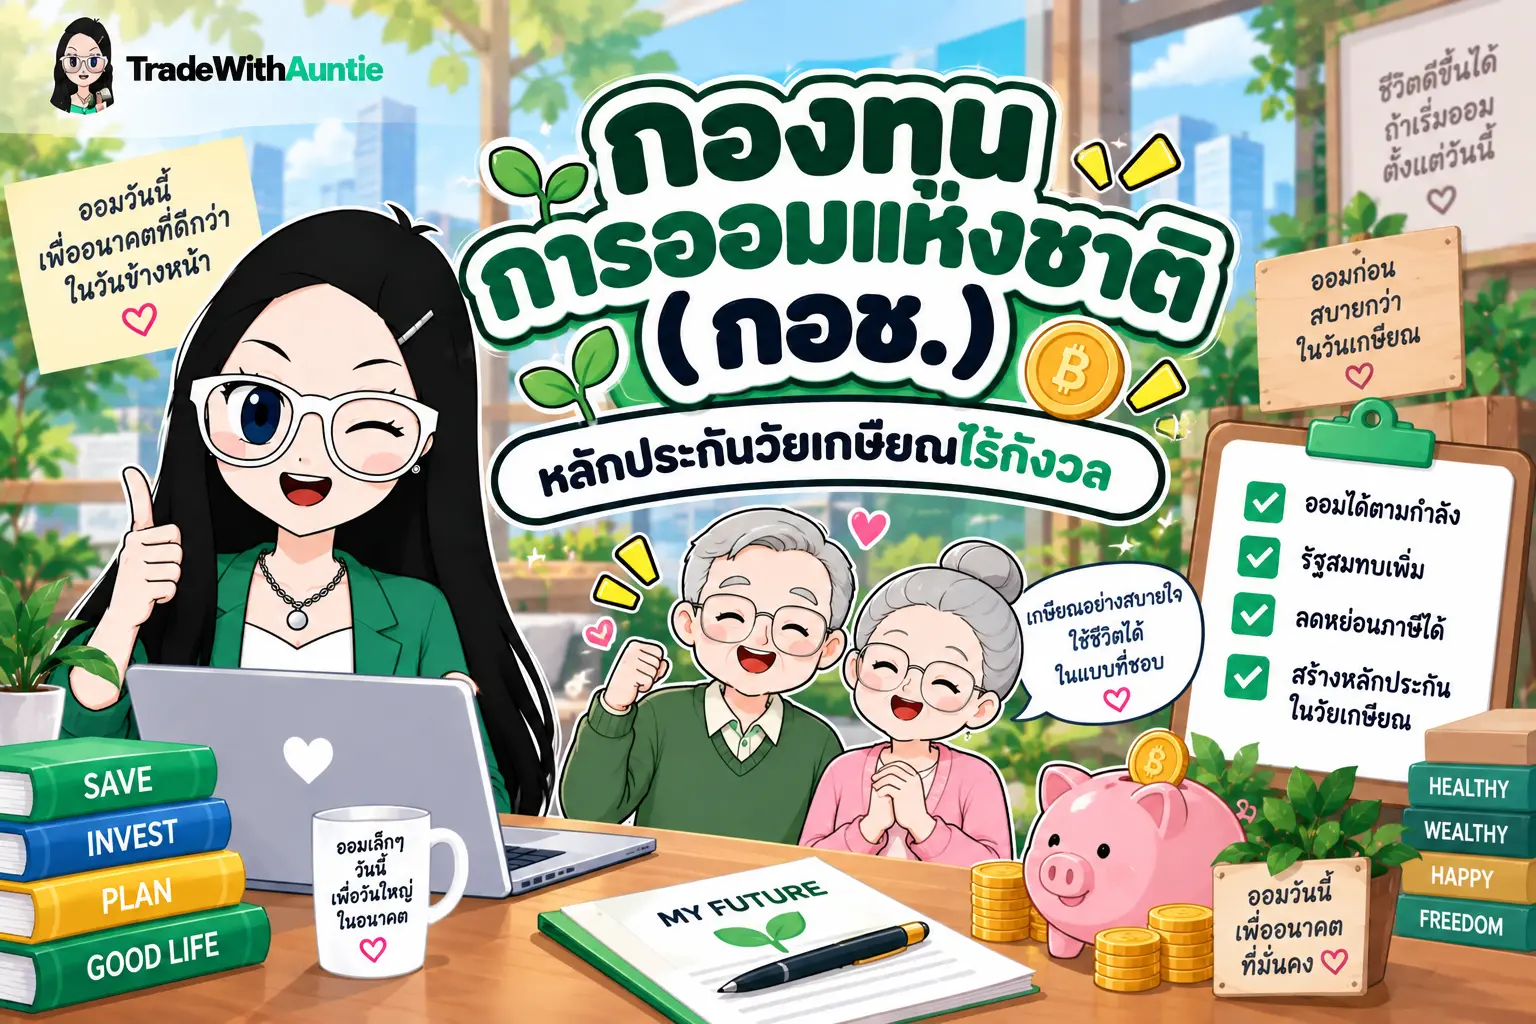
กองทุนการออมแห่งชาติ (กอช.) คือ กองทุนออมเงินระยะยาวเพื่อการเกษียณสำหรับผู้ประกอบอาชีพอิสระและแรงงานนอกระบบที่ไม่มีสวัสดิการบำนาญจากรัฐบาลค่ะ เมื่อเราก้าวเข้าสู่วัย 35–50 ปี ซึ่งเป็นช่วงเวลาที่ภาระครอบครัวและการงานค่อนข้างลงตัว การเตรียมเงินบำนาญไว้ใช้ในอนาคตจึงเป็นเรื่องสำคัญที่ไม่ควรมองข้ามอย่างยิ่ง ในบทความนี้ คุณน้าจะพาทุกคนมาเจาะลึกรายละเอียด กลไกเงินสมทบ ข้อดี ข้อควรระวัง และขั้นตอนการสมัครแบบเข้าใจง่ายกันค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
กองทุนการออมแห่งชาติ (กอช.) คืออะไร?
กองทุนการออมแห่งชาติ กอช คือ กองทุนที่จัดตั้งขึ้นตามพระราชบัญญัติกองทุนการออมแห่งชาติ พ.ศ. 2554 เพื่อสนับสนุนให้ประชาชนที่ไม่อยู่ในระบบบำนาญของรัฐบาลได้มีโอกาสสะสมเงินไว้ใช้หลังอายุ 60 ปี โดยมีกลไกสำคัญคือ “รัฐบาลช่วยจ่ายสมทบ” เพิ่มเติมจากเงินที่สมาชิกส่งสะสมเข้ากองทุนค่ะ
หากเปรียบเทียบให้เห็นภาพง่ายๆ กอช. ก็เหมือนกับกระปุกออมสินอัจฉริยะที่คุณน้าพาหยอดเงินลงไป แล้วมีรัฐบาลช่วยเติมเงินสมทบให้อีกแรงค่ะ เพื่อเปลี่ยนเงินออมเล็กๆ น้อยๆ ในวันนี้ ให้กลายเป็นเงินบำนาญรายเดือนตลอดชีพในวันข้างหน้า ซึ่งมีความสำคัญอย่างมากต่อแรงงานนอกระบบ ฟรีแลนซ์ พ่อค้าแม่ค้า และผู้ประกอบอาชีพอิสระที่ไม่มีนายจ้างคอยหักเงินเข้ากองทุนสำรองเลี้ยงชีพค่ะ
กองทุนการออมแห่งชาติ สำคัญกับแรงงานนอกระบบยังไง?
สิทธิประโยชน์หลักของ กอช. ที่ทำให้กองทุนนี้น่าสนใจสำหรับผู้ไม่มีสวัสดิการประจำ มีดังนี้ค่ะ
- เงินสมทบฟรีจากรัฐบาล: เมื่อสมาชิกออมเงินเข้า กอช. รัฐบาลจะจ่ายเงินสมทบเพิ่มให้ตามช่วงอายุ ยิ่งออมเร็วยิ่งได้สิทธิ์สมทบมากขึ้น (ข้อมูล ณ ปี 2569 อ้างอิงจาก กอช. และกรมสรรพากร)
- ช่วงอายุ 15–30 ปี: รัฐสมทบให้ 50% ของเงินสะสม แต่ไม่เกิน 1,800 บาท/ปี
- ช่วงอายุ 30–50 ปี: รัฐสมทบให้ 80% ของเงินสะสม แต่ไม่เกิน 1,800 บาท/ปี
- ช่วงอายุ 50–60 ปี: รัฐสมทบให้ 100% ของเงินสะสม แต่ไม่เกิน 1,800 บาท/ปี
- สิทธิประโยชน์ทางภาษี: เงินสะสมที่เราจ่ายเข้า กอช. สามารถนำไปใช้เป็นค่าลดหย่อนภาษีเงินได้บุคคลธรรมดาประจำปีได้ตามที่จ่ายจริง สูงสุดไม่เกิน 30,000 บาท/ปี (ข้อมูล ณ ปี 2569 อ้างอิงจาก กอช. และกรมสรรพากร)
- การันตีผลตอบแทนขั้นต่ำ: กฎหมายกำหนดให้รัฐบาลค้ำประกันผลตอบแทนการลงทุนของ กอช. โดยต้องไม่ต่ำกว่าดอกเบี้ยเงินฝากประจำ 12 เดือน เฉลี่ย 7 ธนาคาร (ธนาคารออมสิน ธนาคารเพื่อการเกษตรและสหกรณ์การเกษตร และธนาคารพาณิชย์ขนาดใหญ่อีก 5 แห่ง) ณ วันที่สมาชิกอายุครบ 60 ปีบริบูรณ์
คำแนะนำจากคุณน้า
แม้ว่าผลตอบแทนของ กอช. จะมีความมั่นคงสูง แต่สภาพคล่องค่อนข้างต่ำเพราะต้องถอนหลังอายุ 60 ปีเท่านั้น คุณน้าแนะนำว่าควรแบ่งเงินไว้ใน เงินสำรองฉุกเฉิน สำหรับสภาพคล่องระยะสั้น 3–6 เดือนควบคู่ไปด้วยเสมอค่ะ
กอช. ส่งได้ถึงอายุเท่าไหร่? และเงื่อนไขการออมเป็นอย่างไร?
เงื่อนไขในการสมัครและการส่งเงินสะสมของ กอช. มีรายละเอียดที่ยืดหยุ่นเหมาะกับผู้มีรายได้ไม่แน่นอนดังนี้ค่ะ
- คุณสมบัติผู้สมัคร: ต้องมีสัญชาติไทย อายุ 15–60 ปีบริบูรณ์ และไม่อยู่ในระบบบำนาญอื่น เช่น ไม่เป็นข้าราชการ ไม่เป็นผู้ประกันตน ประกันสังคม มาตรา 33 หรือมาตรา 39
- ยอดเงินสะสม: เริ่มต้นเพียง 50 บาทต่อครั้ง และสูงสุดไม่เกิน 30,000 บาทต่อปี
- ความยืดหยุ่น: ไม่จำเป็นต้องส่งเงินเท่ากันทุกเดือน และไม่จำเป็นต้องส่งทุกเดือน หากเดือนไหนไม่มีรายได้ก็เว้นการส่งได้โดยไม่โดนปรับและไม่โดนตัดสิทธิ์สมาชิกภาพค่ะ
ข้อสังเกตเพิ่มเติม: หากสมาชิกตัดสินใจลาออกจาก กอช. ก่อนอายุครบ 60 ปีบริบูรณ์ จะได้รับคืนเฉพาะ “เงินสะสมของตนเองพร้อมดอกผล” เท่านั้น ส่วน “เงินสมทบจากรัฐและดอกผลของเงินสมทบ” จะถูกส่งคืนเข้าเงินแผ่นดินทันทีค่ะ
กองทุนการออมแห่งชาติ ต่างจากกบข ยังไง?
หลายคนอาจสับสนระหว่าง กอช. กับกองทุนบำเหน็จบำนาญข้าราชการ (กบข.) ซึ่งเป็นระบบบำนาญอื่นๆ คุณน้าได้สรุปเปรียบเทียบความแตกต่างชัดเจนมาให้พิจารณาดังนี้ค่ะ
| ประเด็นเปรียบเทียบ | กองทุนการออมแห่งชาติ (กอช.) | กองทุนบำเหน็จบำนาญข้าราชการ (กบข.) | ประกันสังคม (ม.40 ทางเลือก 1-2) |
|---|---|---|---|
| กลุ่มเป้าหมายหลัก | แรงงานนอกระบบ / อาชีพอิสระ | ข้าราชการประจำ | ผู้ประกอบอาชีพอิสระ |
| แหล่งเงินสมทบ | สมาชิกสะสม + รัฐบาลสมทบ | ข้าราชการสะสม + รัฐสมทบ | ผู้ประกันตนจ่าย + รัฐสมทบ |
| การจ่ายเงินคืน | เงินบำนาญรายเดือนหลังอายุ 60 ปี | เงินก้อน/เงินบำนาญเมื่อเกษียณ | เงินบำเหน็จชราภาพ (ถ้าเลือกทางเลือก 3) |
ข้อควรระวังคือ ผู้ที่มีสิทธิ์ใน กบข หรือระบบบำนาญที่มีนายจ้างสมทบอยู่แล้วจะไม่สามารถสมัคร กอช. ได้ เพื่อป้องกันการรับสิทธิประโยชน์เงินสมทบจากรัฐบาลซ้ำซ้อนกันค่ะ
กองทุนการออมแห่งชาติ สมัครยังไง?
ขั้นตอนการเริ่มต้นสมัครออมเงินกับ กอช. ทำได้ง่ายดายและใช้เอกสารเพียง บัตรประชาชนใบเดียว เท่านั้นค่ะ โดยเลือกช่องทางที่สะดวกได้เลย:
- สมัครผ่านช่องทางออนไลน์: แอปพลิเคชัน “กอช.” ทั้งระบบ iOS และ Android หรือแอปพลิเคชันทางรัฐ
- สมัครผ่านธนาคารรัฐ: ธนาคารออมสิน, ธ.ก.ส., ธอส. และธนาคารกรุงไทย ทุกสาขาทั่วประเทศ
- สมัครผ่านจุดบริการเคาน์เตอร์: เคาน์เตอร์เซอร์วิส (7-Eleven), ตู้บุญเติม, และสถาบันการเงินชุมชนที่ร่วมรายการ
คำถามที่พบบ่อย (FAQ)
กอช. ได้เงินคืนเมื่อไหร่?
สมาชิกจะได้รับเงินคืนเมื่ออายุครบ 60 ปีบริบูรณ์ค่ะ โดยหากคำนวณยอดเงินสะสม รวมเงินสมทบและดอกผลแล้วได้ตามเกณฑ์ จะได้รับการจ่ายเป็นเงินบำนาญรายเดือนตลอดชีพ แต่ถ้าคำนวณแล้วได้น้อยกว่าเกณฑ์ จะได้รับเป็นเงินดำรงชีพรายเดือนจนกว่าเงินในบัญชีจะหมดค่ะ
หากลาออกจาก กอช. ก่อนอายุ 60 ปี จะเกิดอะไรขึ้น?
หากขอถอนเงินคืนก่อนอายุ 60 ปี สมาชิกจะได้รับเฉพาะเงินสะสมส่วนของตนเองพร้อมดอกผลของเงินสะสมเท่านั้น ส่วนเงินสมทบจากรัฐบาลและดอกผลที่เกิดจากเงินสมทบจะถูกริบคืนเข้ากองทุนเพื่อนำส่งรัฐบาลค่ะ
ผู้ประกันตน ประกันสังคม มาตรา 40 สมัคร กอช. ได้ไหม?
สมัครได้เฉพาะผู้ประกันตนมาตรา 40 ทางเลือกที่ 1 เท่านั้นค่ะ (คุ้มครองกรณีประสบอันตราย/เจ็บป่วย/ทุพพลภาพ/เสียชีวิต) เนื่องจากทางเลือกนี้ไม่มีความคุ้มครองกรณีชราภาพ จึงสามารถสมัครออมเพิ่มกับ กอช. เพื่อสร้างบำนาญของตัวเองได้ ส่วนผู้ประกันตนทางเลือกที่ 2 และทางเลือกที่ 3 ไม่สามารถสมัคร กอช. ได้ เนื่องจากได้รับสิทธิประโยชน์กรณีชราภาพ (บำเหน็จ/บำนาญ) จากประกันสังคมอยู่แล้ว เพื่อป้องกันการรับสิทธิ์ซ้ำซ้อนค่ะ
สรุป กองทุนการออมแห่งชาติ (กอช.)
กอช. ถือเป็นเครื่องมือวางแผนทางการเงินที่คุ้มค่ามากสำหรับแรงงานนอกระบบและผู้ประกอบอาชีพอิสระที่ต้องการสร้างเงินบำนาญด้วยตนเอง ด้วยจุดเด่นที่มีเงินสมทบฟรีจากรัฐบาลสูงสุด 100% การการันตีผลตอบแทน และยืดหยุ่นในการส่งเงิน การเริ่มต้นสะสมเงินทีละเล็กทีละน้อยตั้งแต่วันนี้จะช่วยเปลี่ยนความกังวลในอนาคตให้กลายเป็นความมั่นคงยามเกษียณได้อย่างเป็นรูปธรรมค่ะ หากใครต้องการศึกษากลยุทธ์กระจายความเสี่ยงเพิ่มเติม สามารถอ่านบทความในหมวดวางแผนเกษียณ ของคุณน้าได้เลยนะคะ
เงินออมกับ กอช. มีความเสี่ยงต่ำกว่าผลิตภัณฑ์การลงทุนทั่วไป เนื่องจากมีกฎหมายค้ำประกันผลตอบแทนขั้นต่ำจากรัฐบาล อย่างไรก็ตาม ผลตอบแทนที่แท้จริงยังขึ้นอยู่กับนโยบายบริหารเงินกองทุนและอาจเปลี่ยนแปลงได้ตามภาวะเศรษฐกิจ ผู้ออมควรศึกษาเงื่อนไขให้ครบถ้วนก่อนตัดสินใจสมัครสมาชิกค่ะ ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: กองทุนการออมแห่งชาติ (กอช.) และ กรมสรรพากร
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge