บัญชีเงินฝากประจำ คือ บัญชีเงินฝากธนาคารที่เรานำเงินไปฝากไว้ตามระยะเวลาที่กำหนดโดยห้ามถอนก่อนครบกำหนดเพื่อแลกกับดอกเบี้ยที่สูงกว่าบัญชีออมทรัพย์ทั่วไป สำหรับมือใหม่ที่เพิ่งเริ่มต้นทำงานและอยากสร้างวินัยการออมเงินแบบไร้ความเสี่ยง ในบทความนี้ คุณน้าจะพาทุกคนมาทำความเข้าใจเรื่องนี้อย่างละเอียดค่ะ
หมายเหตุ: บทความนี้เป็นเพียงบทความให้ความรู้เท่านั้น ไม่ได้เป็นการชักชวนเพื่อลงทุนแต่อย่างใด โปรดใช้วิจารณญาณในการอ่าน
บัญชีเงินฝากประจำ คืออะไร?
คือรูปแบบการฝากเงินกับธนาคารพาณิชย์ที่เราสัญญาว่าจะนำเงินก้อนไปฝากไว้ตามระยะเวลาที่ตกลงกันไว้ เช่น 3 เดือน, 6 เดือน, 12 เดือน หรือ 24 เดือน โดยที่เราจะไม่ถอนเงินก้อนนั้นออกมาใช้ก่อนจะครบกำหนดค่ะ เปรียบเสมือนการนำเงินไปใส่ตู้เซฟล็อกกุญแจตามเวลา เพื่อแลกกับผลตอบแทนในรูปของดอกเบี้ยที่สูงกว่าบัญชีออมทรัพย์ปกติ
เปรียบเทียบความแตกต่างระหว่างบัญชีเงินฝากออมทรัพย์กับบัญชีประเภทนี้ ให้เห็นภาพง่าย ๆ ดังนี้ค่ะ
- การถอนเงิน: บัญชีออมทรัพย์สามารถถอนหรือโอนเมื่อไหร่ก็ได้ตามใจชอบ แต่บัญชีฝากประจำห้ามถอนก่อนครบกำหนด หากถอนก่อนมักจะไม่ได้รับดอกเบี้ยตามอัตราที่ตกลงไว้
- อัตราดอกเบี้ย: บัญชีออมทรัพย์ให้ดอกเบี้ยค่อนข้างต่ำ ส่วนบัญชีฝากประจำจะให้ดอกเบี้ยสูงกว่า ตอบแทนการที่เรายอมล็อคเงินไว้กับธนาคาร
- วัตถุประสงค์การใช้งาน: บัญชีออมทรัพย์เหมาะกับเงินที่ต้องใช้จ่ายในชีวิตประจำวัน ส่วนฝากประจำเหมาะกับเงินออมก้อนที่ไม่จำเป็นต้องรีบใช้ในระยะสั้น
ในยุคปัจจุบัน เรื่องของการออมเงินไม่ได้มีเพียงแค่การเดินไปเปิดบัญชีที่สาขาธนาคารเท่านั้น แต่ยังรวมไปถึงนวัตกรรมอย่างเงินฝากยุคดิจิทัล ผลิตภัณฑ์ทางเลือก และ Non-Bank ที่ช่วยให้เราจัดการเงินผ่านแอปพลิเคชันมือถือได้อย่างสะดวกสบายและปลอดภัยยิ่งขึ้นค่ะ
บัญชีเงินฝากประจำ มีอะไรบ้าง?
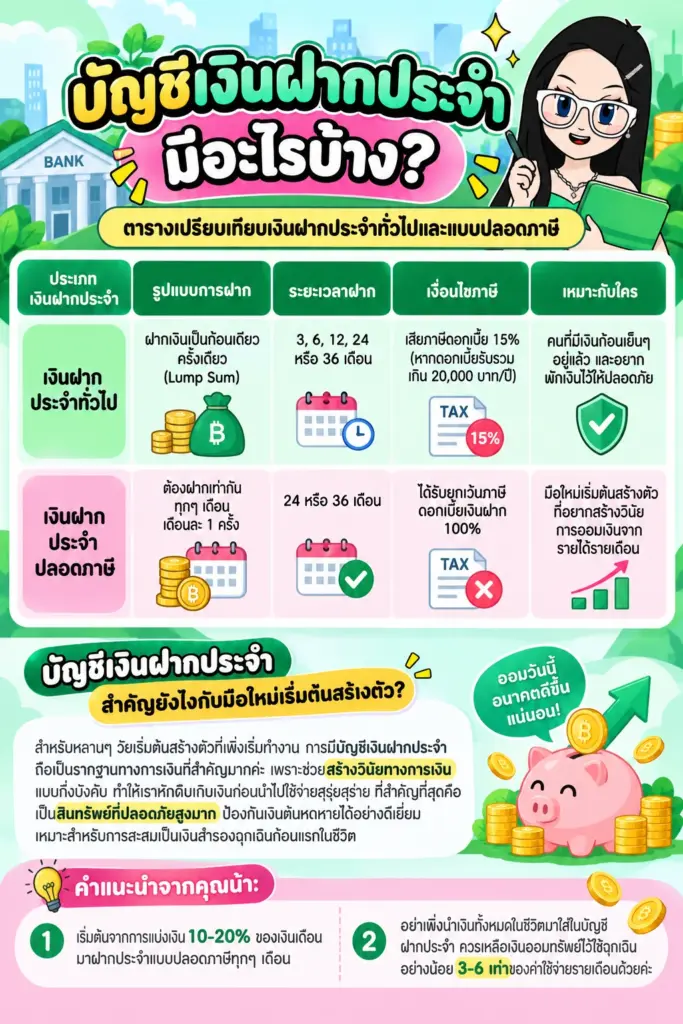
หากแบ่งประเภทของผลิตภัณฑ์นี้ตามรูปแบบการฝากและเงื่อนไขทางภาษี สามารถสรุปเปรียบเทียบออกมาได้เป็น 2 ประเภทหลัก ๆ ดังนี้ค่ะ
| ประเภทเงินฝากประจำ | รูปแบบการฝาก | ระยะเวลาฝาก | เงื่อนไขภาษี | เหมาะกับใคร |
|---|---|---|---|---|
| เงินฝากประจำทั่วไป | ฝากเงินเป็นก้อนเดียวครั้งเดียว (Lump Sum) | 3, 6, 12, 24 หรือ 36 เดือน | เสียภาษีดอกเบี้ย 15% (หากดอกเบี้ยรับรวมเกิน 20,000 บาท/ปี) | คนที่มีเงินก้อนเย็น ๆ อยู่แล้ว และอยากพักเงินไว้ให้ปลอดภัย |
| เงินฝากประจำปลอดภาษี | ต้องฝากเท่ากันทุก ๆ เดือน เดือนละ 1 ครั้ง | 24 หรือ 36 เดือน | ได้รับยกเว้นภาษีดอกเบี้ยเงินฝาก 100% (ทั้งนี้ จำนวนเงินฝากรวมตลอดระยะเวลาสัญญาต้องไม่เกิน 600,000 บาท ตามเงื่อนไขของกรมสรรพากร) | มือใหม่เริ่มต้นสร้างตัวที่อยากสร้างวินัยการออมเงินจากรายได้รายเดือน |
บัญชีเงินฝากประจำ สำคัญยังไงกับมือใหม่เริ่มต้นสร้างตัว?
สำหรับวัยเริ่มต้นสร้างตัวที่เพิ่งเริ่มทำงาน การมีเงินฝากประเภทนี้ ถือเป็นรากฐานทางการเงินที่สำคัญมากค่ะ เพราะช่วยสร้างวินัยทางการเงินแบบกึ่งบังคับ ทำให้เราหักดิบเก็บเงินก่อนนำไปใช้จ่ายสุรุ่ยสุร่าย ที่สำคัญที่สุดคือเป็นสินทรัพย์ที่ปลอดภัยสูงมาก ป้องกันเงินต้นหดหายได้อย่างดีเยี่ยม เหมาะสำหรับการสะสมเป็นเงินสำรองฉุกเฉินก้อนแรกในชีวิต
คำแนะนำจากคุณน้า
1. เริ่มต้นจากการแบ่งเงิน 10-20% ของเงินเดือนมาฝากประจำแบบปลอดภาษีทุก ๆ เดือน
2. อย่าเพิ่งนำเงินทั้งหมดในชีวิตมาใส่ในบัญชีฝากประจำ ควรเหลือเงินออมทรัพย์ไว้ใช้ฉุกเฉินอย่างน้อย 3-6 เท่าของค่าใช้จ่ายรายเดือนด้วยค่ะ
นอกจากบัญชีฝากประจำแล้ว ปัจจุบันยังมีช่องทางการออมเงินทางเลือกและการระดมทุนนอกระบบธนาคารอีกหลายรูปแบบให้ศึกษา เช่น การฝากเงินกับ สหกรณ์ออมทรัพย์ ที่อาจให้ดอกเบี้ยสูงกว่า หรือสำหรับคนที่รับความเสี่ยงได้มากขึ้น ก็อาจศึกษาทางเลือกใหม่อย่าง P2P Lending, การสะสมทองคำผ่าน กองทุน SPDR (SPDR Gold Trust กองทุนทองคำที่ซื้อขายในตลาดหลักทรัพย์) หรือขยับไปเริ่มต้นลงทุนใน กองทุนรวม เพื่อเพิ่มโอกาสให้เงินออมเติบโตชนะเงินเฟ้อในระยะยาวได้ค่ะ
เทคนิคเลือก ฝากประจำ ดอกเบี้ยสูง ให้คุ้มค่าที่สุด
หากต้องการเปิดบัญชีฝากประจำให้ได้รับผลตอบแทนคุ้มค่าที่สุด คุณน้าแนะนำให้พิจารณาปัจจัยเหล่านี้ค่ะ
- เช็กอัตราดอกเบี้ยแท้จริง (สุทธิ): อย่าดูแค่ตัวเลขดอกเบี้ยที่ธนาคารโฆษณา แต่ต้องคำนวณหักภาษี ณ ที่จ่าย 15% ออกไปด้วย (เว้นแต่จะเป็นบัญชีฝากประจำปลอดภาษี) ตามหลักเกณฑ์ของกรมสรรพากร
- เลือกระยะเวลาให้เหมาะกับเป้าหมาย: หากคิดว่าอาจจะต้องใช้เงินในอีก 6 เดือนข้างหน้า ไม่ควรเลือกฝากยาว 24 เดือน เพราะหากจำเป็นต้องถอนก่อนกำหนด ธนาคารจะปรับลดดอกเบี้ยลงเหลือเท่ากับดอกเบี้ยออมทรัพย์ธรรมดาค่ะ
- เงื่อนไขการผิดนัดฝาก: สำหรับแบบฝากเท่ากันทุกเดือน ต้องระวังเรื่องการขาดฝากเกินจำนวนครั้งที่กำหนด (ส่วนใหญ่มักห้าม ขาดฝากเกิน 2 ครั้ง) เพราะอาจทำให้หลุดเงื่อนไขยกเว้นภาษีได้
ข้อสังเกตเพิ่มเติม
ดอกเบี้ยเงินฝากประจำมักจะจ่ายเมื่อครบกำหนดระยะเวลาฝาก แต่บางธนาคารมีรูปแบบจ่ายดอกเบี้ยรายเดือนให้เลือกด้วยค่ะ
คำถามที่พบบ่อย
เงินฝากประจำธนาคารไหนดีที่สุด?
ไม่มีธนาคารไหนดีที่สุดสำหรับทุกคนค่ะ แนะนำให้เลือกจากอัตราดอกเบี้ยสุทธิที่สูงที่สุด เงื่อนไขการฝากที่เราทำได้จริงโดยไม่เดือดร้อน และความสะดวกในการฝากเงินผ่านแอปพลิเคชันธนาคารค่ะ
ฝากประจำเสียภาษีไหม?
หากเป็นฝากประจำทั่วไป ดอกเบี้ยรับจะถูกหักภาษี ณ ที่จ่าย 15% แต่หากเป็นบัญชีฝากประจำปลอดภาษี (ที่ต้องฝากเท่ากันทุกเดือนเป็นเวลา 24 หรือ 36 เดือน) จะได้รับการยกเว้นภาษีตามเงื่อนไขของกรมสรรพากรค่ะ
ถอนเงินฝากประจำก่อนครบกำหนดได้ไหม?
ถอนได้ค่ะ เงินต้นของเราจะอยู่ครบไม่สูญหาย แต่ธนาคารจะจ่ายดอกเบี้ยให้ในอัตราที่ต่ำลง มักจะลดเหลือเท่ากับดอกเบี้ยบัญชีเงินฝากออมทรัพย์ปกติ หรืออาจไม่ได้รับดอกเบี้ยเลยหากฝากยังไม่ถึงระยะเวลาขั้นต่ำที่ธนาคารกำหนดค่ะ
สรุปเกี่ยวกับบัญชีเงินฝากประจำ
ผลิตภัณฑ์นี้คือจุดเริ่มต้นการออมเงินที่มั่นคงและมีความเสี่ยงต่ำที่สุดรูปแบบหนึ่งสำหรับมือใหม่เพิ่งเริ่มต้นสร้างตัว แม้ผลตอบแทนอาจจะไม่สูงเท่าสินทรัพย์เสี่ยงอื่น ๆ แต่ก็เป็น “หลุมหลบภัยเงินต้น” ที่ดีเยี่ยมในการสร้างวินัยทางการเงินก้อนแรก ก่อนที่คุณน้าจะแนะนำให้ขยับไปศึกษาทางเลือกการลงทุนอื่น ๆ ต่อไป เพื่อความมั่นคงในอนาคตค่ะ
การลงทุนมีความเสี่ยงและมีความผันผวนสูง ผู้ลงทุนอาจสูญเสียเงินต้นบางส่วนหรือทั้งหมดได้ นักลงทุนควรศึกษารายละเอียดให้รอบคอบ ทั้งปัจจัยพื้นฐานและปัจจัยทางเทคนิค ก่อนการตัดสินใจลงทุน ผลการดำเนินงานในอดีตไม่ได้เป็นสิ่งยืนยันถึงผลในอนาคต บทความนี้จัดทำขึ้นเพื่อให้ความรู้เท่านั้น ไม่ใช่คำแนะนำในการลงทุน
บทความนี้จัดทำขึ้นโดยทีมงานร่วมกับเครื่องมือ AI เพื่อช่วยรวบรวมและเรียบเรียงข้อมูล และผ่านการตรวจทานโดยทีมบรรณาธิการก่อนเผยแพร่ ด้วยความปรารถนาดีจากทีมงานคุณน้าพาเทรด
ขอขอบคุณข้อมูลจาก: กรมสรรพากร และ ธนาคารแห่งประเทศไทย
สำหรับใครที่สนใจอ่านรีวิวโบรกเกอร์ : Review Brokers
บทความในเรื่องการลงทุนที่น่าสนใจ : Investing
คลังความรู้จากคุณน้า : Knowledge